


9 月11日,国家金融监督管理总局深圳监管局披露行政处罚公示,深圳农村商业银行股份有限公司(下称“深圳农商行(884252)”)因多项内控与业务违规,被处以290万元罚款,7名相关责任人同步受到监管惩戒,信贷风控、票据业务与服务收费三类问题集中暴露。
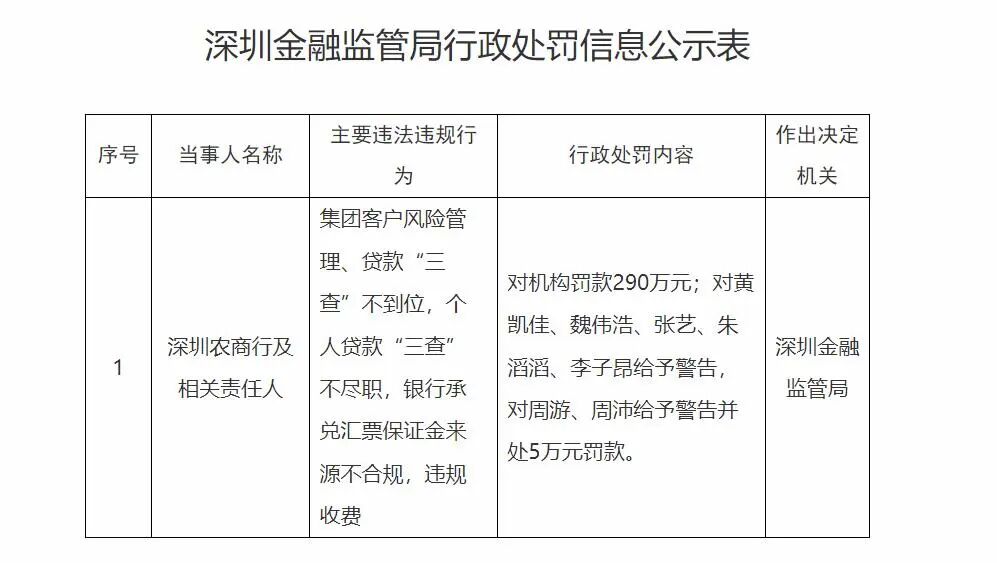
处罚信息显示,深圳农商行(884252)本次查实的违法违规事项包括:集团客户风险管理不到位、贷款“三查”不到位,个人贷款“三查”不尽职;银行承兑汇票保证金来源不合规;存在违规收费行为。监管对黄凯佳、魏伟浩、张艺、朱滔滔、李子昂5人予以警告;对周游、周沛给予警告,并分别处以5万元罚款。
贷款“三查”即贷前调查、贷时审查、贷后检查,是银行信贷风控的基础底线。本次处罚直指该行对公集团客户风险管控失效,同时个人贷款环节尽职管理缺失,意味着信贷前端准入、后端风险监测存在漏洞。而银行承兑汇票保证金来源不合规则属于票据业务典型违规,部分银行存在挪用信贷资金充当保证金、资金闭环空转等情形,放大票据业务信用风险。叠加违规收费问题,反映该行在信贷、票据、中间业务收费多条业务线合规管控存在短板。
梳理2026年至今深圳农商行(884252)监管处罚记录,该行年内已收到大额罚单。2026年1月,深圳农商行(884252)公告披露,收到中国人民银行深圳市分行行政处罚决定书,因未按规定履行客户身份识别义务、未按规定报送大额交易报告和可疑交易报告、违反金融统计管理规定等问题,被罚款1284.4万元。该行当时表示,相关问题发生在2022年11月之前,已于2023年完成整改。
从监管口径来看,金融监管部门持续压实银行机构主体责任,坚持“机构处罚+个人追责”双罚制,信贷风控、票据业务、服务收费、反洗钱均为常态化检查重点。本次深圳金融监管局开出290万元罚单,再次体现监管对银行信贷履职不到位、票据资金管理混乱、违规向企业及客户收取费用等行为保持高压态势。
业内人士指出,集团客户信贷风险具有隐蔽性、传染性,一旦风控失效容易引发连锁违约;而银行承兑汇票业务资金真实性核查、服务收费质价相符,都是当前银行业合规治理重点。连续收到监管罚单,对深圳农商行(884252)内控体系敲响警钟,后续该行需要补齐信贷全流程风控短板,规范票据保证金管理,全面梳理收费项目,健全岗位责任机制,防范同类合规风险重复发生。
截至目前,深圳农商行(884252)暂未就本次290万元处罚发布官方回应。


