


当前宏观经济承压与房地产(881153)深度调整的叠加效应仍在延续,物业服务行业全面步入存量深耕的深水区,高质量发展从行业共识加速转化为经营行动。一方面,需求端趋于理性,业主对服务品质、费用透明与“质价相符”的要求日益提高;另一方面,供给端成本刚性上升、收缴压力加大,企业经营利润空间被进一步压缩。在此背景下,品牌已不仅是“锦上添花”的形象资产,更是决定企业能否穿越周期(883436)、在存量博弈中赢得生存与发展空间的核心战略资产,品牌价值的积累方式加速转向依靠质量、信用与可持续经营。
图:2022-2026物业服务品牌企业品牌价值均值及增长率
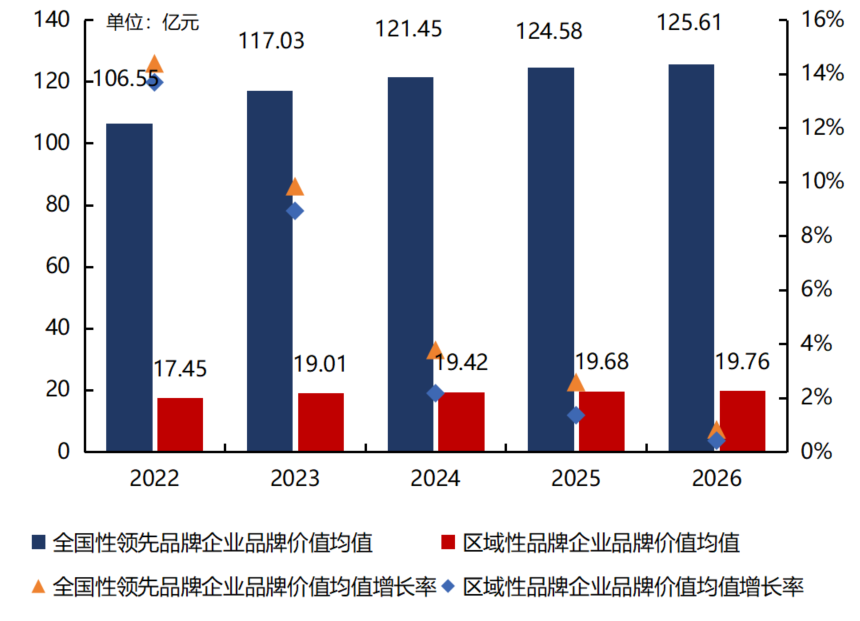
随着物业服务行业竞争逻辑正从“规模扩张”转向“质量效益”,企业的发展姿态也由“跑马圈地”转向“精耕细作”。进入2026年,物业服务品牌企业放缓盲目扩张的步伐,更加注重项目的质量与效益:一方面主动出清低效项目、收缩负现金流盘,另一方面将资源集中投向核心区域、优质业态与高黏性客户,通过精细化运营和降本增效对冲成本刚性上升的压力。这一“以质换量、以退为进”的战略调整,虽然使规模与收入的扩张节奏有所收敛,却为品牌价值在存量时代的长期积累奠定了更加健康的基础。
品牌价值增速的进一步放缓,折射出行业价值逻辑的深刻切换。2026全国性物业服务领先品牌企业品牌价值均值为125.61亿元,同比增长0.83%;区域性物业服务品牌企业品牌价值均值为19.76亿元,较上年增长0.41%。品牌价值由前些年的中高速增长转入低位企稳,并非品牌竞争力的普遍下降,而是行业告别规模红利、品牌积累回归“质量认同”的必然反映。在存量时代,品牌价值的增长越来越依赖扎实的服务能力、稳定的经营质量与真实的客户认可,单纯依靠规模堆砌已难以支撑品牌价值的持续抬升。
经营稳增夯实品牌价值根基,盈利修复不牢使得增长乏力
经营性指标是品牌价值评估的基础,对品牌价值变化起主导作用。在房地产(881153)深度调整与行业竞争加剧的双重影响下,物业服务品牌企业出现明显的“增量不增利”特征,管理规模与营业收入延续正增长,但规模扩张的边际效益持续递减,经营端的结构性变化直接传导至品牌价值端,品牌价值增速进一步放缓、内生增长动能面临考验,倒逼企业从“规模驱动”加快转向“效益驱动”。
图:物业服务品牌企业2025年主要经营指标同比变化情况
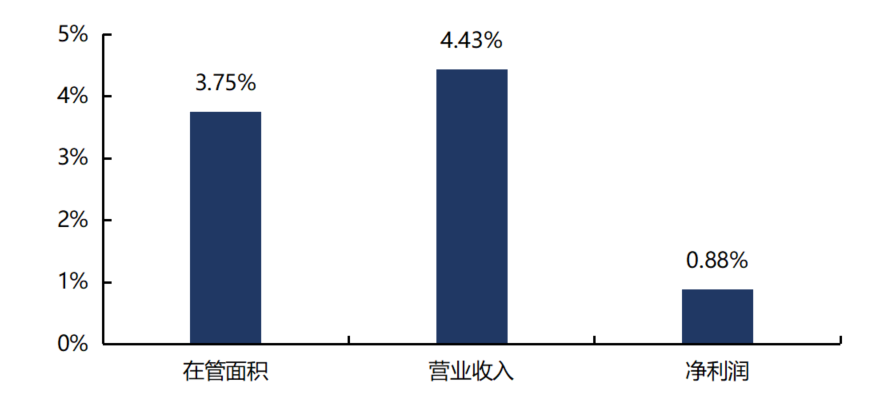
从2025年经营指标整体来看,物业服务品牌企业在规模、收入与利润三个维度均保持了正向增长,尽管增速较此前有所放缓,但经营底盘的韧性为品牌价值企稳提供了重要支撑。规模方面,在管面积均值较上年增长3.75%,面积扩张节奏明显放缓,存量深耕成为主旋律,存量底盘的稳定性为品牌价值的根基提供了保障;收入方面,营业收入均值较上年增长4.43%,经营质量的改善为品牌价值注入了积极信号;利润方面,净利润均值较上年增长0.88%,由负转正,虽然增幅有限,但利润端的边际改善有助于修复市场对行业盈利前景的预期,为品牌价值企稳创造了有利条件。三项指标的正向增长共同构筑了品牌价值企稳的经营基础,在行业深度调整期,这种经营韧性本身就是品牌资产的重要组成部分。
图:物业服务品牌企业利润率情况
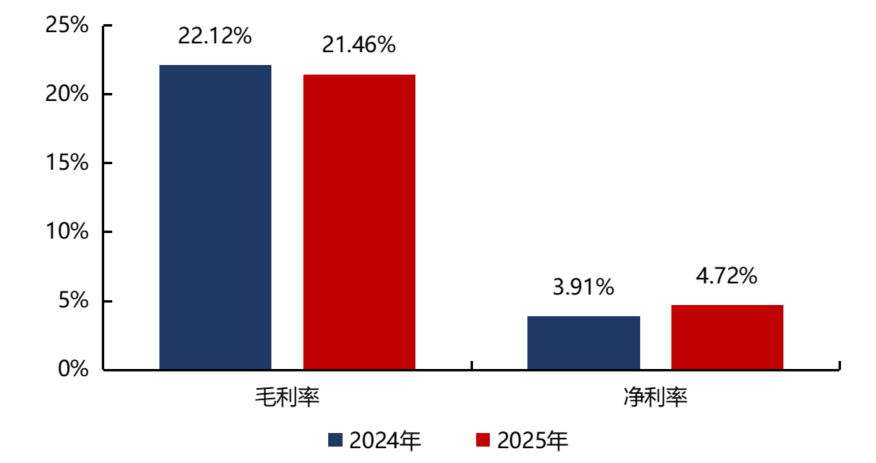
利润率的变化,揭示了本轮盈利修复的实际成色。物业服务品牌企业2025年的毛利率均值为21.46%,同比下降0.66个百分点,降幅较前两年明显收窄;净利率均值为4.72%,同比回升0.81个百分点,实现近年来首次上行。毛利率与净利率走势的背离,提示净利率回升的性质需要仔细甄别。毛利率反映的主营业务盈利仍在缓慢下移,而净利率作为涵盖减值损失等损益项目的综合指标,其上行更多来自利润表下部的修复,随着关联房企信用风险影响的逐步消化,部分企业金融资产及商誉的减值压力明显减轻,计提规模收缩相应减少利润损耗,个别企业甚至由此实现扭亏为盈。换言之,本轮净利率回升主要体现为“减值出清”带来的报表端修复,而非经营层面的实质性改善,盈利改善的成色与可持续性仍需审慎观察。对品牌价值而言,减值包袱的减轻有助于夯实资产质量、修复市场对其盈利确定性的预期,为品牌价值企稳创造有利条件;但品牌价值的实质性抬升,仍有赖于主业经营质量的切实改善。
图:2025、2026不同类型品牌企业品牌价值均值及增长率

不同所有制企业的品牌价值分化进一步加剧。2026央国企品牌价值均值较上年增长4.04%至104.55亿元,在宏观经济波动中延续增长态势,展现出较强的抗风险能力与经营韧性;民营企业品牌价值均值较上年下降0.96%至61.15亿元。分化背后是信用与现金流的差异,央国企依托稳定的股东资源、畅通的融资渠道,品牌价值在逆周期(883436)中保持韧性;民企则受关联方应收账款拖累、项目退出与现金流压力等因素影响,品牌价值修复仍需时日。品牌价值的分化,实质上是市场用“确定性”给品牌重新定价,在行业深度调整期,稳健的经营与可信的现金流已成为品牌价值最稀缺的背书。
品牌三度得分连续两年下降,投诉治理失效拖累美誉度与忠诚度
2022年—2026年物业服务行业满意度均值呈现波动下行态势,2026年已降至72.8分,较2025年小幅下降0.1分,延续回落态势。作为业主对服务体验最直接的量化反映,满意度的持续承压折射出行业在服务质量提升与成本约束之间的结构性张力,业主需求正从基础保障向品质体验持续升级,服务供给升级滞后于业主预期,质价错配的矛盾不断积累。更值得关注的是,满意度缺口正通过投诉渠道加速显性化,将分散的个体不满汇聚为可观测的行业性负面信号,为品牌形象埋下隐患。
图:2021-2026物业服务品牌企业品牌三度综合得分情况
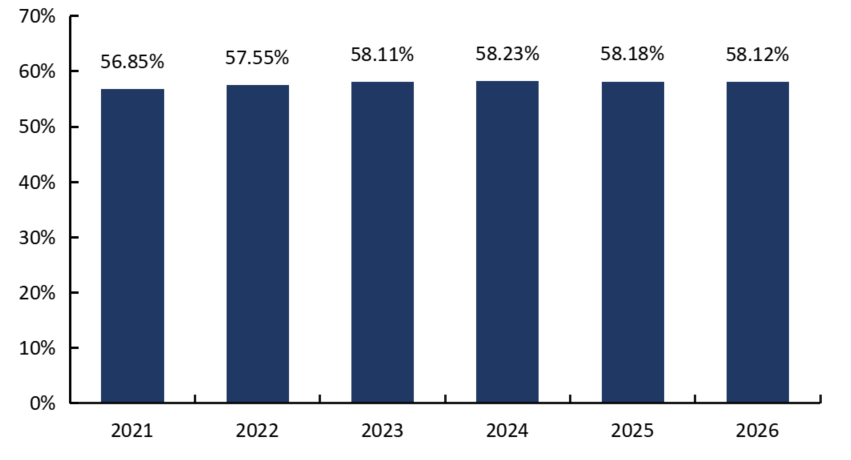
研究组针对物业服务品牌企业开展的品牌三度综合调查结果显示:2026年品牌企业的品牌三度综合得分延续下行走势,较上一年同期下降0.06个百分点至58.12%,意味着服务体验层面的矛盾正在向品牌评价层面蔓延,品牌强度指标随之承压。
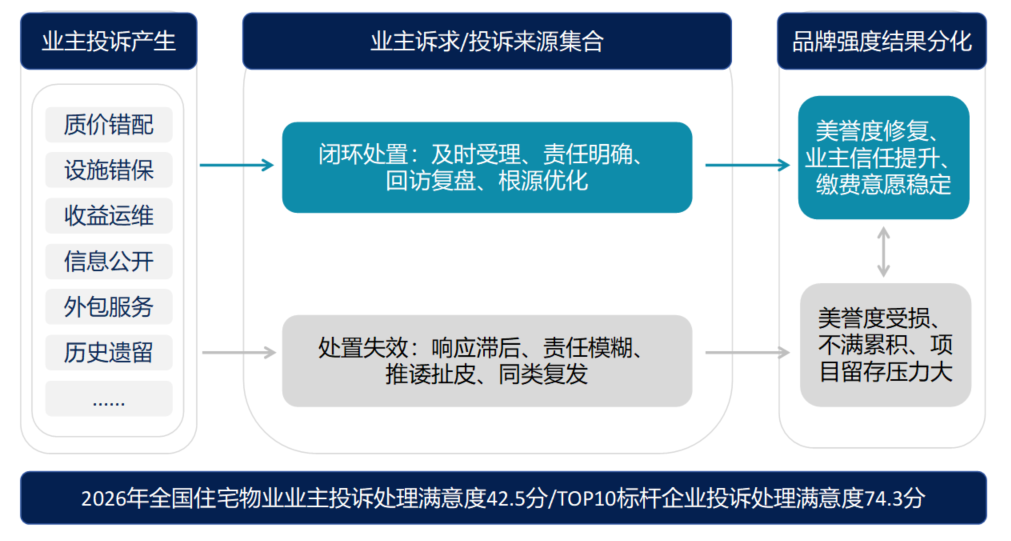
投诉处理是物业服务企业与业主重建信任的首要渠道,直接决定业主满意度、物业费缴纳意愿与社区治理和谐程度。根据中指研究院调查数据,2026年全国住宅物业业主投诉处理满意度为42.5分,较2025年的43.2分下滑0.7分,投诉处理已成为服务链条中薄弱的环节。当前行业投诉处理的核心症结在于闭环能力的系统性缺失。多数企业未建立标准化的投诉管控体系,受理、响应、处置、回访、复盘各环节均存在断点,缺乏明确的响应时效、责任主体与验收标准,部门间权责模糊、相互推诿,大量投诉难以形成有效闭环;更深层的则是底层认知的偏差,部分企业将投诉视为需要规避的“麻烦事”,而非对接业主需求、优化服务质量的抓手,缺乏投诉数据复盘机制,仅被动处理个案、不解决根源性问题。投诉处理环节的失效,正是品牌美誉度与忠诚度持续承压最直接的现实印证。
品牌认知度方面,行业关注度与品牌认同度呈现明显错位。近几年业主对物业服务收费、质量与公共收益等话题的关注度明显上升,品牌的认知基础随之扩大;但关注升温并未同步转化为正向认同,品牌认知分化反而加剧。分化的根源在于服务边界与价值定位的模糊,物业服务“该做什么、管到什么程度”,在业主认知中始终缺乏稳定预期。投诉结构正是这种模糊性的集中映射,投诉结构大量集中于房屋质量、邻里纠纷等责任归属不清的领域,折射出业主预期与物业服务供给的错位,并进一步放大认知分化。
品牌美誉度方面,质价矛盾与信息不对称是投诉高发的直接根源,投诉又反过来侵蚀企业声誉。一方面,物业费调价机制刚性约束收费上限,成本刚性上行压缩服务投入空间,“质价不符”的矛盾持续累积;另一方面,资金使用不透明、服务不达标、信息不公开等投诉热点频发,影响范围由涉事业主扩展至社会公众,行业整体形象受损,美誉度随之走低。值得注意的是,投诉处理的质量正在成为美誉度修复的关键变量,响应及时、处置透明、反馈闭环的企业能够在投诉化解中重建信任,反之信任加速流失,企业间美誉度表现由此分化,TOP10标杆企业投诉处理满意度达74.3分即为印证。
品牌忠诚度方面,2025年百强企业平均物业费收缴率为87.32%,项目留存率为95.69%,较以往年份降幅明显,投诉得不到妥善处理,业主以拒缴表达不满,收缴率下行压缩服务投入,服务品质进一步下滑,形成“投诉—拒缴—服务降级—投诉增多”的恶性循环。
图:投诉处理与品牌三度的传导机制
值得注意的是,品牌三度的下行进一步说明品牌建设进入“压力显性化、问题具体化”的阶段。投诉集中暴露的短板,恰恰为品牌潜能挖掘指明了方向。将投诉数据转化为服务改进的路线图,建立标准化的投诉管控与数据复盘机制,以投诉治理带动满意度修复,以满意度修复反哺美誉度与忠诚度回升。在行业深度调整期,只有那些敢于直面投诉、快速响应、闭环处置的企业,才能把品牌建设的“压力测试”转化为“信任资产”,品牌价值增长动能有望率先企稳。

资本市场品牌溢价持续收窄,分红与回购提振品牌物企投资预期
资本市场是物业服务企业品牌价值的重要映射窗口,Tobin‘sQ值作为衡量企业在资本市场溢价水平的核心指标,其变动趋势是影响物业服务企业品牌贡献度的重要因素。通过对上市物业品牌企业的研究表明:2023—2025年上市品牌物业企业的Tobin’s Q均值呈现持续下行趋势,已从1.63持续下降至1.28。虽然绝对值仍大于1,说明资本市场并未完全抹去物业服务赛道的成长属性,优质主体依旧享有一定的品牌成长性溢价,但持续回落的态势说明当前情况下品牌价值在资本市场上没有得到充分体现,品牌对企业价值的实际拉动效力明显减弱。
图:2023—2025年上市物业企业Tobin‘s Q值均值及其变化情况

资本市场“有退无进”格局持续深化。2025年以来物业行业IPO冰封态势未改,零上市纪录延续;与此同时,退市名单持续拉长,2026年上半年金科服务、瑞森生活服务相继离场,累计退出资本市场的上市物企已达5家。上市平台作为企业品牌公信力与资本信任的核心载体,一旦丧失融资功能与流动性价值,上市公司的品牌光环便会迅速褪色,进而动摇市场对物企发展前景的判断,倒逼存续企业以更主动的姿态修复资本市场品牌形象。
品牌物企正加快通过股票回购与现金分红等资本运作,向市场传递其稳健现金流、扎实基本面的积极信号。这种主动的市值管理行为,能够有效对冲行业周期(883436)波动带来的悲观情绪,增强机构与个人投资者的持有信心,同时也在公众视野中塑造出企业诚信履约、财务透明、重视股东权益的专业品牌形象,为企业在资本市场和客户口碑中构筑起双重信任壁垒。
图:2021—2025年物业服务上市公司分红总金额及增长情况
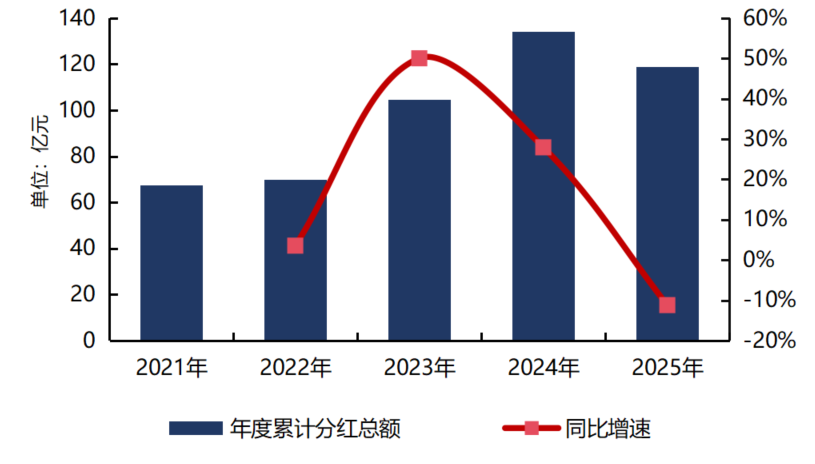
2026年上半年共有32家物业服务上市公司宣布发放2025年年度现金分红,共计119.05亿元,虽同比下滑11.2%,但整体仍处于2021年以来的历史次高位;碧桂园服务(HK6098)、绿城服务(HK2869)、融创服务(HK1516)、万物云(HK2602)、永升服务(HK1995)等上市物企进行了股票回购,股票回购是真金白银的市场表态,能够强化优质企业在机构投资者当中的品牌辨识度,对冲行业负面情绪带来的估值压制。


