


当“新鲜”变成所有品牌的营销话术而非真正的供应链壁垒,这根稻草的承重力就会被迅速稀释。
全文约3800字,阅读需约8分钟
出品/联商专栏
传统零食巨头正在经历至暗时刻:2026年上半年,来伊份(603777)亏损同比扩大81.77%,绝味食品营收净利双降,周黑鸭(HK1458)陷入增收不增利的泥潭。便利店赛道更是惨淡——2026年上半年60家样本企业中有71.7%的企业来客数出现下滑,超六成企业净利润同比下滑。
但另一边,量贩零食正在疯狂吞噬市场:鸣鸣很忙(HK1768)签约门店突破3万家,好想来母公司万辰集团(300972)逼近2.4万,两大巨头合计超5万家门店,把一、二代零食店的生存空间压缩到了极限。
当所有人都在找救命稻草时,几多全、金粒门等品牌把“新鲜零食”这根稻草点着了——排队1-3小时、单店月销数百万、霸榜商场B1层。这根新稻草,成了所有玩家争抢的下一个风口。但抓得住,抓得牢吗?
数十个品牌涌入新鲜零食赛道
新鲜零食不是新概念。来伊份(603777)早在2020年就将“新鲜零食”写入品牌战略,明确以“现制的新鲜口味,中央厨房式供给”作为核心定义;良品铺子(603719)2021年将其作为独立品类推出,给出了“保质期≤30天、无防腐剂”的清晰边界。
但概念提了六年,直到几多全和金粒门把它跑成排队生意,行业才真正动了。
▋一代零食店最先下场
7月11日,来伊份(603777)“LYFEN life新鲜生活”全球首店进驻上海五角场万达B1层,8月30日松江印象城二店开业。新鲜短保产品占比约50%,部分产品保质期仅0—5天,计划长三角核心购物中心布局20家。
8月8日,三只松鼠(300783)则在芜湖开出首家全品类新鲜零食独立店,面积约165平方米,SKU近200个,新鲜零食品类占比超过九成,核心覆盖现制烘焙、短保卤味、新鲜水果、冷冻食品四大板块。
9月12日 ,良品铺子(603719) 在武汉汉阳钟家村正式开出 新鲜健康食品7.0门店 ,定位“全天候鲜食生活空间”,主打现做、冷卤、冷链日配。这是它全面升级后的首家新鲜零食店,标志着品牌正式切入新鲜零食赛道。
▋二代零食店也在蠢蠢欲动
七货街在合肥十周年发布会上,直接亮出三张牌:起草的《新鲜零食质量管控准则》团体标准8月1日正式实施、首发《中国新鲜零食行业标准白皮书(2026)》、尚普咨询认证其综合新鲜零食集合店门店数全国第一。
十年品牌拿标准抢定义权——这是跳出价格战、抢占话语权的打法,比单纯开店更狠。
▋便利店行业集体加码
6月,苏果在南京对19家便利店完成焕新,按一天五个时段排布鲜食矩阵,下午时段的现烤蛋挞、果切、热饮组合,承接下午茶场景。
7月,7-11在江苏推出自有品牌“7鲜零食”,首批十余款短保烘焙进店,覆盖薄脆点心、果蔬零食、网红休闲小食等多个品类,定价区间4.9-17.9元。
8月初,唐久便利在门店辟出独立陈列区,上线25款自有品牌新鲜零食,覆盖短保膨化、新鲜果脯、麻花薯条等品类,唐久便利数据显示新鲜零食毛利率超35%,单品单店日均销售额达传统标品十倍以上。
此外,罗森、全家、便利蜂、美宜佳——几乎所有主流便利店都把新鲜零食抬至品类升级核心位置。
▋卤味行业早就坐不住了
五一期间,绝味食品在长沙、成都同步开出两家“绝味新鲜零食”门店。面积200—300平方米,SKU近200个,从卤味延伸到坚果、烘焙西点、现制饮品,主打全品类+24小时日配锁鲜。一个万店级卤味巨头,亲手下场做零食——背后是卤味连锁普遍增长困境的倒逼。
绝味食品在投资者关系活动记录表中表示,新鲜零食是基于现有供应链、冷链配送、门店运营和产品研发能力的新业务探索,目前仍处于模式验证阶段,“不会简单追求规模扩张,而是以经营质量和长期可持续为前提稳步推进”。
▋超市行业打造店中店
新鲜零食品牌蒲妈妈自身52家门店中专卖店与商超店中店各占一半,这一“前店后厂+商超嵌入”的轻资产模型正在被超市企业借鉴复制——不用自建供应链,用品牌方的产能和日期管控体系直接植入超市货架。
9月7日,比优特宣布与蒲妈妈达成战略合作,在超市内开设“蒲妈妈联名专区”,覆盖烘焙、饮品、甜点、卤味等类目。双方首家合作门店已于8月28日在哈尔滨哈西万达店开业,计划2026年底前完成全部56家门店的“店中店”专属区改造。
早在6月11日,大润发与三只松鼠(300783)在上海春申大润发门店启动“新鲜零食店中店”,首批9家门店落地华东6城,涵盖上海、合肥、芜湖、苏州、盐城、无锡等城市。店中店采用6平方米标准化专柜,引入超30款产品。
此外,永辉走自营试点路线。6月13日,永辉首家“全健康场景调改店”落地重庆生活广场店,店内首推“新鲜零食馆”,以零食、饮料、熟食为三大核心品类,涵盖果干蜜饯、坚果、肉脯海鲜、现制零食、果汁茶饮等近100个SKU。
▋甚至三代零食店也来抢食
2026年1月,鸣鸣很忙(HK1768)旗下“有.推荐”首店在武汉武商梦时代开业,目标800家,只进核心商场,不做社区街边店。7月,武商MALL店和宜昌国贸店相继开业,标志着品牌开始规模化发展。
量贩零食的万店巨头,反过来做新鲜零食的高端模型——这说明量贩零食的增长天花板已经显现。
半年时间,数十个品牌涌入,新鲜零食门店总量突破1990家。各路玩家出身不同、基因迥异,但有一个共同点——都在被原有赛道的增长焦虑推着走。
对比之下,鸣鸣很忙(HK1768)26405家、好想来23802家,两巨头合计超5万家。新鲜零食全部品牌加起来不到2000家,连前者的零头都不到。体量差距,不用多说。

这根稻草能承载多少呼救者
热闹归热闹,新鲜零食赛道的天花板,比看起来低得多。
▋第一个硬约束:选址半径极窄
当前新鲜零食门店几乎全部集中在二线及以上城市的核心商圈购物中心——几多全64.68%门店在购物中心,金粒门只进核心商场,有.推荐明确“不做社区街边店”。
这意味着可触达的商圈数量本身就是有限的。全国符合条件的优质商场不过几千个,哪怕每个铺一家,天花板也就几千家——和量贩零食动辄万店的逻辑完全不同。
▋第二个硬约束:供应链和日期管控的极限
短保产品保质期3—30天,部分仅当天有效,对冷链、仓储、配送半径、库存管理提出严苛要求。
传统零食损耗率1%—3%,新鲜零食高达8%—15%。蒲妈妈联合创始人朱丹丹说得直白——“控损能力才是核心死穴”,蒲妈妈把损耗压到5%以内已经是非常优秀的水平。单店投资约300万(200平方米),损耗率稍有失控就是亏损。
▋第三个硬约束:客单价和消费场景的天然边界
新鲜零食主流客单价45—60元,远高于量贩零食的20—30元。
高客单价意味着目标客群更窄——年轻人、家庭客群、即时消费(883434)场景。这决定了新鲜零食做不了下沉市场,进不了县城和乡镇,而量贩零食60%的新增门店恰恰布局在那里。贵,就注定做不了大众生意。
这三条约束叠加,基本锁死了新鲜零食的规模上限。行业普遍判断——赛道天花板大概率是千店级别,而非万店级别。几多全喊出“冲击600—1000家”的目标,已经是激进预期。
资本也看明白了:截至2026年8月,金粒门、几多全、一栗NUTCO、蒲妈妈四家头部品牌均处于A轮融资接洽阶段,市场传出估值区间20亿至30亿元。
进入9月,资本动作开始落地。9月21日,据天眼查信息获悉,金粒门主体公司湖南探索者品牌管理有限公司近日发生工商变更,新增KK集团创始人吴悦宁及KK集团运营主体广东快客电子商务有限公司为股东,二者分别持股5%,认缴出资额均为111.11万元。
此次增资完成后,吴悦宁及广东快客电子商务有限公司合计持有金粒门母公司10%的股份。
笔者认为,除非能够打破高成本、高周转的需求属性,在产品模型和门店模型上做进一步的普适性迭代——比如把单店投资从300万压到100万以内,把损耗率从10%压到3%以下,把供应链半径从区域冷链扩展到全国中央厨房配送,把客单价从50元拉到30元以下覆盖更广客群。
只有产品力和模型效率同步突破,新鲜零食才有可能从“核心商圈的排队生意”变成“更大市场的日常陪伴”。

但现在看来,大家还没有这一方面的苗头。产品同质化已经显现——卤味、烘焙、坚果、果干“四大件”家家都有,金粒门和久食山的同款土豆条连包装克重都高度趋同,小红书高频评论是“感觉每家都差不多”。模仿成本极低、上游供应链高度开放,一个爆款问世数周内竞品即可上架替代品。
在产品模型没有根本性突破之前,赛道竞争将快速从“抢地盘”滑向“拼价格”——而拼价格,恰恰是新鲜零食最拼不起的东西。
前行的路,任重道远。
抓得住,但抓不牢
说到底,新鲜零食这根稻草,抓得住,但抓不牢。
抓得住,是因为消费(883434)端的趋势是真实的——2025年消费(883434)者对“新鲜度”的关注比例较2020年提升近20个百分点,67%愿意为健康支付溢价。
据浙商证券(601878)、中泰证券(600918)等机构测算,新鲜零食市场规模从2020年不足50亿飙到2025年的180亿,年复合增速超40%。这不是泡沫,是消费(883434)升级的确定性方向。
抓不牢,是因为供给端几乎所有人都在用同一套打法抢同一个池子——同样的商圈、同样的“四大件”、同样的明档现制、同样的排队营销。当差异化只剩装修风格,当“新鲜”变成所有品牌的营销话术而非真正的供应链壁垒,这根稻草的承重力就会被迅速稀释。
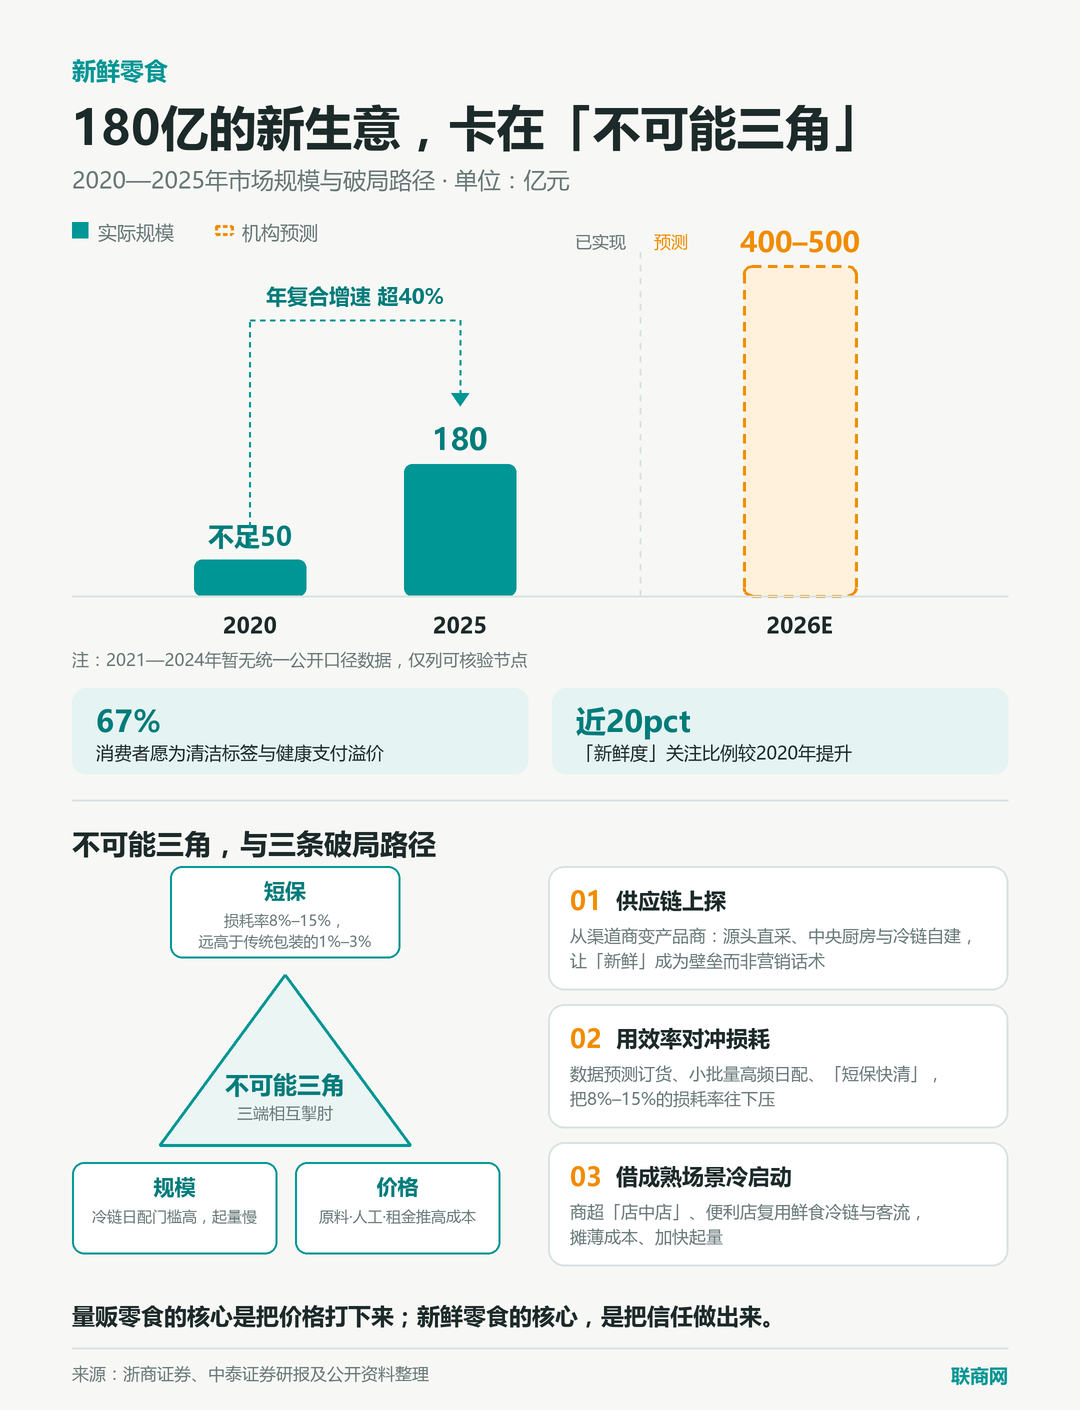
不要一味跟风、模仿。行业不需要第二个金粒门,也不需要第二个几多全。需要的是有人真正在产品模型上做突破——把短保供应链的成本降下来,把门店模型的普适性提上去,让新鲜零食能进社区、进县城、进更大规模的市场。
七货街拿标准抢定义权是一条路,蒲妈妈的控损体系是一条路,几多全的“五零五减五加”健康标准是一条路——但每条路都还只是苗头,远未跑通。
这个赛道的终局,不应是几家品牌在核心商圈的有限货架上内卷,而应是通过供应链和模型的迭代,把“新鲜”从一线城市的排队体验,变成更广阔市场的日常选择。谁能率先打破这个约束,谁才真正抓住的不是稻草,而是下一个十年的入场券。


