


导语
进入九月,国内塑编行业步入传统“金九”运行周期(883436),但受上游原料成本高位、终端需求修复平缓等因素制约,行业整体呈现“开工持稳、盈利承压、采购谨慎”的运行特征,双节前的季节性拉动并未带来景气度的大幅提升,行业始终在成本与需求的博弈中缓步推进。
行业运行现状:供需双弱盈利承压
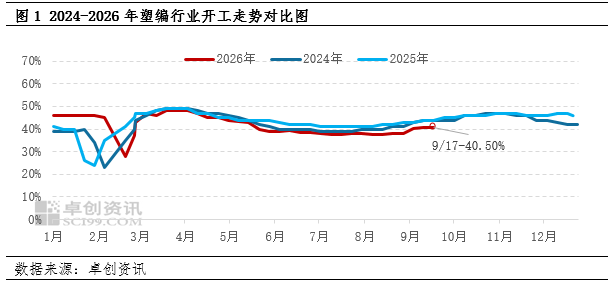
截至9月17塑编行业综合开工负荷在40.5%,如图可见为近年同期偏低水平,周度波动幅度极小,整体处于平台期。华东塑编产业集群受配套产业链完善支撑,开工表现相对平稳;华北、华南地区受终端订单结构影响,开工弹性更小。行业开工难以进一步提升,核心制约在于盈利端的持续承压:上游PP价格维持高位运行,塑编企业生产成本高企,而成品价格传导不畅,截至9月21日,塑编基布(3%母料)价格在11260-11490元/吨,华北地区拉丝主流报价9750-9950元/吨,华东地区9850-10050元/吨,华南地区9900-10050元/吨,下游工厂亏损区间约在60-300元/吨,工厂扩大生产的意愿普遍不足,多数维持按需生产节奏,避免成品库存积压风险。
订单端呈现改善但备货偏谨慎的特征。随着传统包装旺季临近,下游食品包装、粮肥、日化等领域订单出现改善,短单、小单增量明显,但长单、大单依然偏少。对应到原料采购环节,企业普遍维持随用随采、逢低补库的策略,主动备货意愿不强,原料库存维持低位,既出于对原料高价的抵触,也源于对后续需求走势的谨慎判断。

从往年经验看,双节前食品包装、福利品用编织袋需求通常有所增加,但今年在原料价格高企、企业盈利承压的背景下,下游囤货意愿明显不及往年,节前备货对需求的拉动作用或较为有限。
成本端来看,预计双节前PP粉料价格仍将维持高位。供应端粉料企业低负荷生产、控量出货的基调难改,现货偏紧对价格形成支撑;需求端虽有节前备货需求,但承接力度有限,难以推动价格大幅上行。对塑编企业而言,原料高价的压力仍将持续,盈利空间难以得到明显修复,成本控制仍是企业经营的核心重点。
经营策略上,双节前塑编企业大概率延续当前的灵活思路:生产端按需排产,优先保障核心客户订单,控制成品库存水平;原料端维持刚需采购节奏,同时根据粉粒料价差动态调整掺混比例,最大化降本增效。粉粒料价差倒挂的格局短期难以扭转,原料替代效应仍将持续存在,成为影响粉料需求与行业成本结构的重要因素。
整体来看,双节前的塑编行业将延续“需求有托底、盈利有压力、运行偏谨慎”的格局,季节性旺季带来的更多是边际改善,而非趋势性反转。后续行业景气度的实质性提升,仍需等待终端消费(883434)的进一步回暖以及原料成本端的松动。


