


导语
过去市场人员分析汽车产业,习惯把目光聚焦在销量总量的增减。但如今国内汽车行业已告别规模高速增长的周期(883436),进入总量增速放缓、内部结构重构的全新发展阶段。新能源(850101)渗透率持续攀升、自主车企份额快速提升、汽车全球化出海提速三大趋势共振,正在从根本上改变汽车产业底层逻辑。而这场深刻的产业变革正沿产业链向上传导,彻底重塑车用聚烯烃、改性塑料(884048)的用量标准、应用场景与性能要求,成为研判未来车用材料市场需求的核心依据。
产销规模持续新高 夯实材料需求基本盘
作为国民经济核心支柱产业,中国汽车产业规模稳居全球首位,产销总量已连续17年领跑世界,2025年全球市场占有率逼近35.4%,产业底盘坚实稳固。复盘近十年行业走势,2020年之前国内汽车行业经历一轮下行调整周期(883436),行业景气度持续承压;2020年后市场逐步回暖,景气度稳步修复,产业重回增长通道。2023年国内汽车产销成功突破3000万辆大关,奠定超大市场规模基础。2024年,即使面临国内消费(883434)复苏不及预期、海外贸易保护主义抬头等多重压力,但依托政策扶持与车企终端促销发力,市场活力持续释放,产销数据保持稳中有升态势。2025年,中国汽车产业再创新高,全年产量达3453.1万辆、销量3440万辆,同比分别增长10.4%和9.4%,产销规模双双刷新历史纪录。从车用材料行业视角来看,汽车产销总量持续扩容,意味着车用聚烯烃、改性塑料(884048)的基础需求盘子稳步扩大,行业长期发展的基本盘坚实可靠。
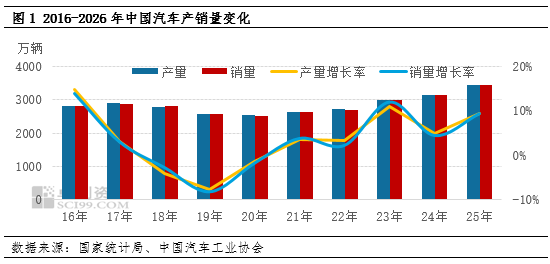
相较于总量增长,车型结构、动力结构的变革,才是决定车用材料牌号迭代、性能升级的核心变量。
新能源汽车强势领跑重构车用材料体系
当前,新能源汽车(885431)正在取代传统燃油车,成为国内汽车产业的核心增长引擎。在技术迭代、政策赋能、市场消费(883434)升级的三重驱动下,新能源汽车(885431)行业实现爆发式增长,彻底改写国内汽车产业格局。
数据显示,2025年国内新能源汽车(885431)销量突破1600万辆,达到1649万辆,同比增长28.2%,新车渗透率攀升至47.94%,接近半数市场份额。进入2026年,新能源汽车(885431)增长势头进一步强化,行业格局彻底反转。自今年3月起,新能源汽车(885431)月度产量持续超越燃油车,7月单月占有率已飙升至58.5%,新能源(850101)主导的市场格局正式确立。回顾近十年行业发展,新能源汽车(885431)从小众赛道成长为行业主流,实现了跨越式崛起,燃油车与新能源(850101)车的市场地位完成彻底互换。
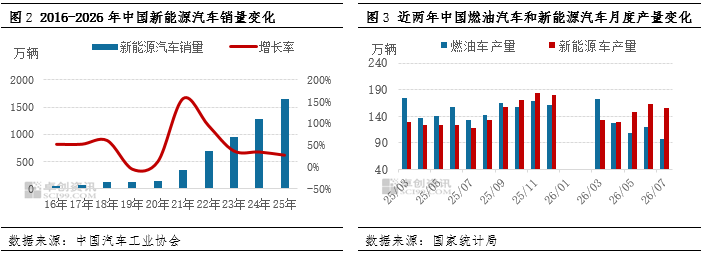
展望未来,双碳战略落地、国际油价高位运行、新能源(850101)购车政策持续加持,将长期巩固新能源汽车(885431)的增长红利。这一变革对车用聚烯烃、改性材料行业意义重大:燃油车与新能源(850101)车的材料体系存在本质差异,新能源(850101)车高度聚焦车身轻量化、三电系统安全配套,对上游材料的强度、韧性、耐候性、绝缘性等指标提出全新严苛要求,直接带动车用原材料迭代升级、用量结构全面重构,推动传统车用材料向高端化、功能化转型。
出海浪潮持续高涨抬高材料国际化门槛
在国内新能源(850101)转型的同时,中国汽车全球化进程全面提速,汽车出口正式迈入高增长黄金周期(883436),成为产业全新增长曲线。
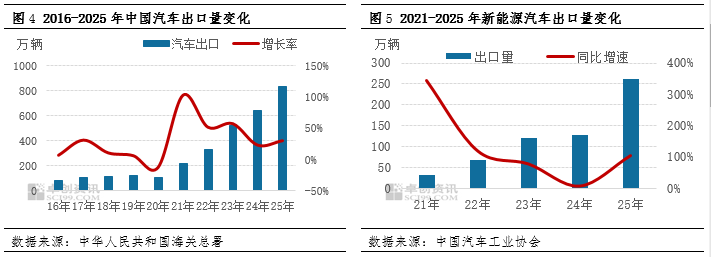
国内汽车出口自2021年开启爆发式增长,2023年中国汽车整车(881125)出口量突破500万辆,成功登顶全球汽车出口第一大国;2025年出口势头持续强劲,整车出口量突破700万辆,同比增长21%。其中,新能源汽车(885431)是出口增长的核心支柱,依托国内全球领先的新能源(850101)完整供应链体系,新能源(850101)车出口实现跨越式突破:2023年新能源汽车(885431)出口量突破100万辆,2025年飙升至261.5万辆,同比增幅高达103.7%,在整车出口总量中的占比提升至36.8%。
2026年,汽车出口展现出极强的发展韧性,即便面临地缘冲突、国际贸易壁垒等外部不确定性,但凭借多元化的海外市场布局,行业整体受冲击有限,增长势头持续亮眼。数据显示,2026年7月国内汽车单月出口109万辆,同比增长57%;1-7月累计出口641万辆,同比增幅54%,再创阶段性新高。
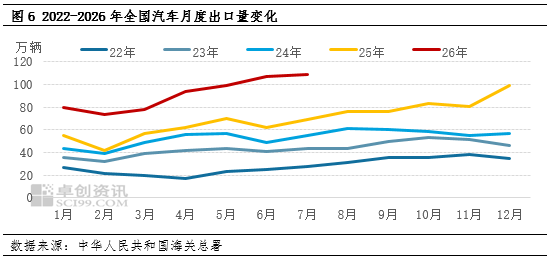
汽车出海的高速增长,为车用材料行业带来全新机遇与挑战。不同于国内市场,出口车型需适配全球不同地域的复杂气候、路况及法规标准,对车用材料的耐老化、耐高低温、耐腐蚀等耐候性能提出更高要求,同时各类国际合规认证成为出口车型的硬性门槛。这也意味着,同款车用改性聚烯烃材料,出口车型需针对不同海外市场优化配方体系、调整性能指标,行业技术门槛与专业化要求持续提升。
双轮驱动迭代升级原材料行业迎来新周期
综合来看,国内新能源汽车(885431)转型、汽车产业全球化出海形成双轮驱动格局,共同推动车用聚烯烃、改性材料行业迭代升级。其中,新能源(850101)转型重塑材料需求结构,倒逼产品高端化、功能化升级;汽车出海持续拓宽行业市场空间,同时抬高材料技术与合规门槛,加速行业优胜劣汰。
放眼“十五五”周期(883436),国内汽车产业增长动能将完成全面切换。预计2026-2030年,国内汽车市场将进入高基数、低增速的成熟发展阶段,行业增长重心从内需逐步转向海外出口市场,新能源汽车(885431)将持续担当核心增量。整车产业的格局变革将持续沿产业链向上传导,车用聚烯烃、改性塑料(884048)行业将告别传统规模竞争模式,进入技术迭代、品质升级、全球化适配的全新发展周期(883436)。


