


近期多地水泥(884060)价格出现喊涨,全国水泥(884060)价格持续上调。然而这轮涨价并非源于需求拉动,而是上游煤价大幅抬升的被动传导,行业效益并未实质好转,下游利润修复空间有限。
煤价飙升,驱动水泥被动跟涨
今年以来,特别是进入三季度,受安检力度加大、电厂日耗走高等多因素驱动,煤价一路上涨,当前在1000元/吨附近,达到三年同期新高水平。煤炭(850105)作为水泥(884060)生产端最大成本,占比在50%左右,煤价每上涨100元/吨,吨水泥(884060)生产成本增加10-15元/吨。煤价大幅上涨,企业只能被动上调售价以覆盖成本,定价权严重弱化,本轮水泥(884060)价格上调几乎完全由成本端倒逼。
图1:动力煤价格达到三年同期新高(元/吨)

数据来源:水泥(884060)大数据
短期价差虽走阔,成本侵蚀更甚
中国水泥(884060)网水泥(884060)大数据研究院发布的全国水泥(884060)煤价差指数是观察煤价走势对行业效益影响的重要指标,若该指数走阔,表明水泥(884060)涨价消化掉煤炭(850105)成本增加,反之则反。短期看,价差出现一定程度走阔,很大程度上是水泥(884060)价格基数长期偏低所致,价差走阔更多是"被动消化",而非"主动改善",行业实际盈利并未同步明显改善。
图2:全国水泥价格指数、水泥煤价差指数走势(点)

数据来源:水泥(884060)大数据
发运率偏低印证需求疲弱
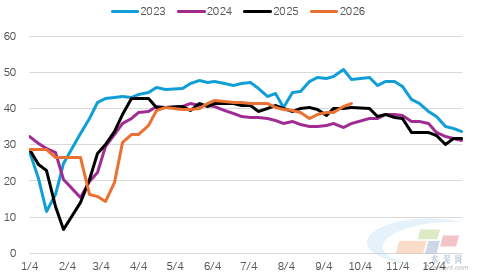
水泥(884060)行业是典型的"短腿"行业,发运率是观察终端需求最直接的指标。截至2026年9月18日,全国水泥(884060)日均发运率为41.27%,较8月14日的37.34%略有回升,但仍处近年同期低位。对比历史,2021年9月同期发运率普遍在70%-75%区间,2023年同期也在50%左右。当前40%出头的水平,意味着产能利用率不足五成,社会库存普遍偏高。
在此背景下,企业推涨价格实属无奈之举:通过提价对冲成本的同时,意在稳定渠道信心、抑制恶性跌价。但发运率低位运行决定了本轮涨价幅度有限,一旦价格超过下游承受临界点,成交量将进一步萎缩,企业只能在"涨价保利润"与"放量保现金流"之间艰难平衡,需求弱势期的水泥(884060)提价时间持续性往往较短。
图3:全国发运率走势(点)
数据来源:水泥(884060)大数据
全年需求仍弱,利润修复空间有限
展望四季度,水泥(884060)行业面临的根本矛盾并未缓解:地产端新开工面积持续下滑,商品房销售难有明显起色;基建专项债虽加快发行,但实物工作量传导偏慢;整体水泥(884060)需求大概率维持低位运行。四季度水泥(884060)价格或仍有零星上调,但缺乏需求支撑的涨幅空间不大,利润修复较为有限。当前"涨价",不过是行业在弱市中求生存的成本转移,而非景气回暖的信号,全年行业运营压力较大。
图4:预计2026年全国水泥产量下降8%上下

数据来源:水泥(884060)大数据


