


导语
9月CPP市场价格先涨后小幅走弱,中上旬受成本及需求双重支撑,价格震荡走高,下旬随着CPP价格涨至高位,下游抵触情绪渐浓,市场新单成交转淡。临近月末,原料价格震荡下跌,下游谨慎入市采购,成本、订单支撑双转弱,CPP价格高位回落。10月CPP市场利空因素预期增多,价格下跌概率扩大。
9月成本与需求博弈,CPP价格先涨后小幅回落
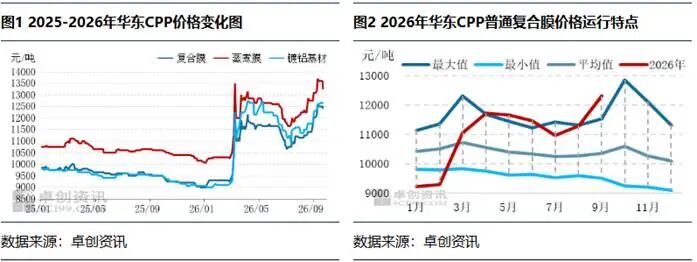
9月中东局势反复,持续影响CPP产业链。油价高位运行,PP现货供应仍不宽松,价格涨多跌少,均价较上月继续走高,对CPP成本支撑偏强,中上旬CPP市场受成本端强势驱动为主,叠加传统需求旺季,“金九”时期下游新单跟进支撑,价格震荡上涨。
下旬,随着CPP价格涨至高位,下游谨慎及抵触情绪渐浓,高位采购意愿低,多消耗库存及前期订货、伴随逢低刚需小单补仓,市场新单成交平平,随着膜厂订单陆续交付、订单周期(883436)缩短,需求端对市场支撑明显减弱。同时,下旬美伊释放谈判信号,存在外交谈判重启可能性,市场对中东地缘政治冲突的担忧减弱,油价阶段性下跌,叠加PP期货盘面走弱、现货市场供需均弱,现货价格承压下跌,对CPP成本支撑减弱,同时进一步加重下游及终端看空情绪,抑制需求释放,CPP价格跟跌原料,但因膜厂原料历史成本仍高,CPP下跌节奏较原料端明显延后,且跌幅有限。
截至9月24日,华东市场CPP普通复合膜价格参考12000—12800元/吨,较上月同期涨1000元/吨;蒸煮膜价格参考13000—13500元/吨,较上月同期涨500元/吨;镀铝基材价格参考12300—13000元/吨,较上月同期涨900元/吨。
“金九”需求续航有限,成本端驱动更强势
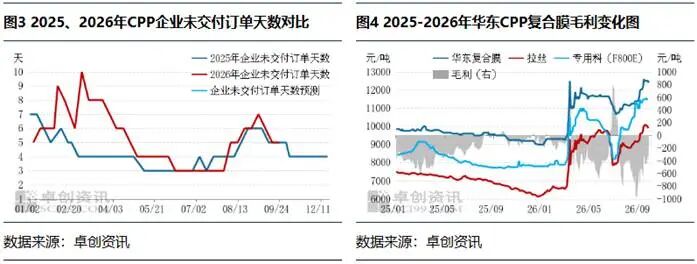
CPP市场“金九”时期需求端整体表现为阶段有量,中上旬下游刚需释放,叠加原料及膜价上涨带来的恐涨情绪进一步刺激下游逢低少量备货,上旬CPP企业未交付订单天数在6天以上,中旬平均在5天以上水平。但中秋节前随着原料及膜价走跌、下游进一步控制采购节奏及采购量,以避免CPP跌幅扩大风险,CPP膜厂订单天数已不足5天,需求端“续航”表现不及预期,对CPP市场支撑减弱。部分膜厂吸节单需求较强,陆续有让利接单操作,但下游心态多谨慎,节单成交仍有限。
成本端来看,9月PP停车装置依旧集中,另有部分装置计划外停车,开工负荷率继续下滑,叠加产业链库存低位,PP市场现货流通货源继续收紧,对现货价格支撑较强。下旬虽然因宏观面阶段释出利空消息,以及需求疲软拖累,PP价格出现下滑,但供应端支撑仍积极对冲了需求带来的拖累,持货商现货让利意愿偏低,仅在途、预售资源价格松动幅度明显。截至9月24日,9月华东PP拉丝均价在9854元/吨,较8月均价涨9.18%,同比涨44.59%;华东专用料(F800E)均价在11445元/吨,较8月均价涨8.45%,同比涨48.21%。
对比来看,9月CPP市场上涨主要是受到成本端强势驱动,从盈利情况来看,因高成本带来的盈利压力持续存在,截至9月24日,9月华东CPP复合膜均价在12300元/吨,较8月均价涨8.90%,涨幅略大于成本涨幅,但CPP仍未扭亏为盈,对CPP市场底部存较强支撑;需求端阶段有量但难以持续跟进,对CPP市场支撑先强后弱。9月CPP市场处成本与需求博弈下,价格先宽幅上涨后高位小幅回落。
后市展望:10月市场下跌概率扩大
10月地缘局势有望降温、原油价格下跌,PP成本端支撑转弱,但石化装置检修力度仍强,现阶段现货供应难以集中恢复,供应端对PP现货价格支撑仍存,预计PP价格高位松动为主,跌幅仍然有限,同时对CPP成本支撑延续强劲。
CPP市场供需面来看,国庆假期CPP膜厂预计放假2-3天为主,膜厂虽多数无库存积压,但总体维持按单生产节奏,开停工灵活,供应端对CPP市场走势驱动力偏弱。需求端来看,国庆节前膜厂或继续让利吸单,下游逢低少量采购,国庆假期刚需订单交付正常,节后或逐渐转淡,供需矛盾预计转扩,对CPP市场下行压力增强。
综上来看,10月原料端下跌预期扩大,供需矛盾或先弱后强,中旬前CPP价格或小幅走低,节后跌幅有扩大预期,预计10月华东CPP复合膜价格运行区间在11500-12500元/吨。


