


10月1日,日韩股市集体收涨。
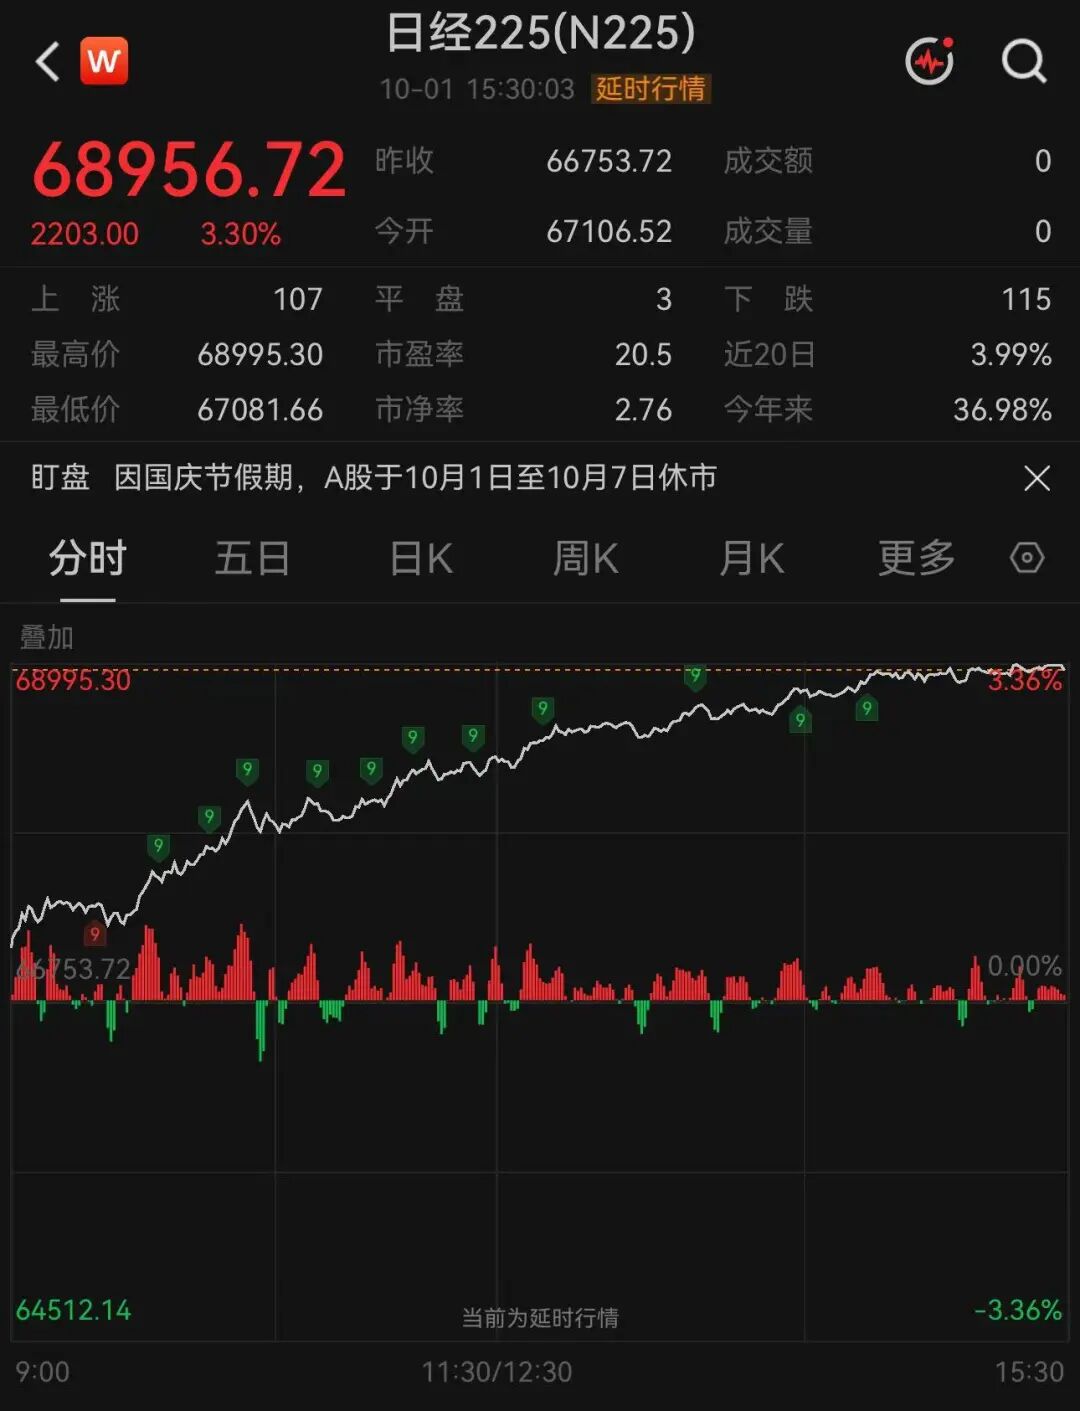
日经225(N225)指数收盘上涨2203点,涨幅3.3%,报68956.72点。
10月1日,日本央行公布9月17日至18日货币政策会议意见摘要。摘要显示,多数委员主张继续加息,部分委员认为如果价格出现向上偏离2%目标的迹象,央行应加快加息步伐。政策制定者认为,日本货币政策正在进入新阶段,防止通胀超调的重要性已与推高物价并重。
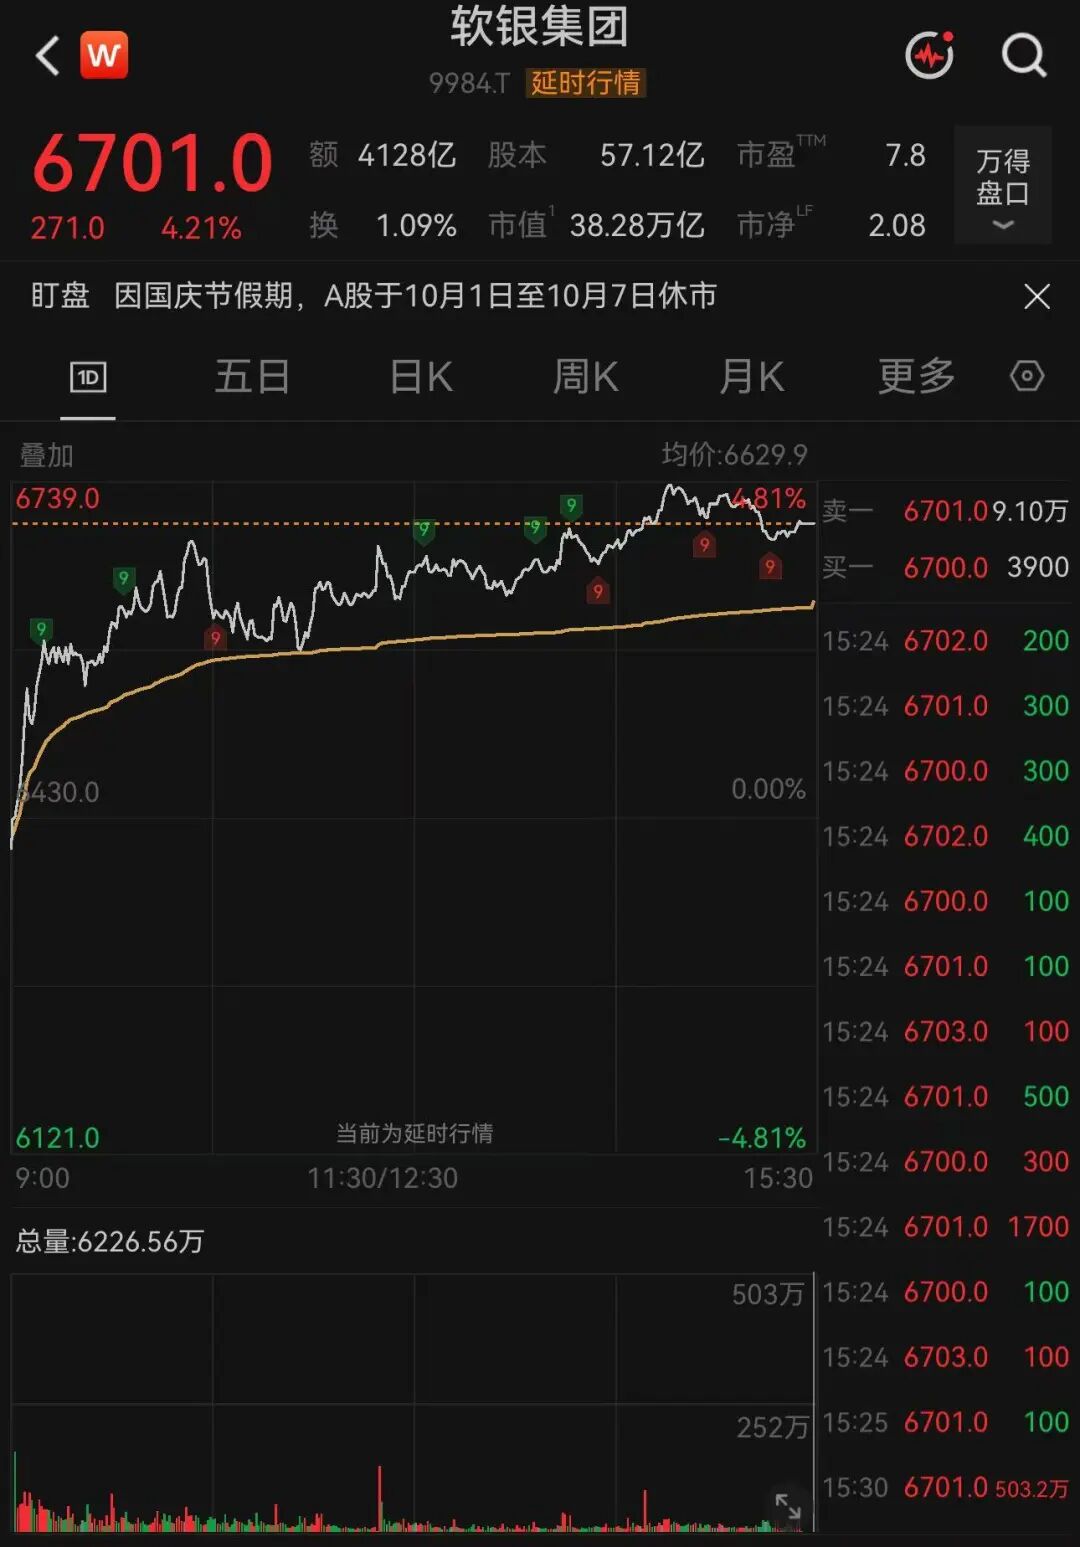
日股存储芯片(886042)巨头铠侠涨超5%。全球科技投资巨头软银集团微跌开盘,收盘涨超4%。
10月1日,软银集团宣布,完成了对OpenAI第三期100亿美元投资。本次第三期投资交割后,软银集团此前公布的对OpenAI合计300亿美元追加投资全部落地。

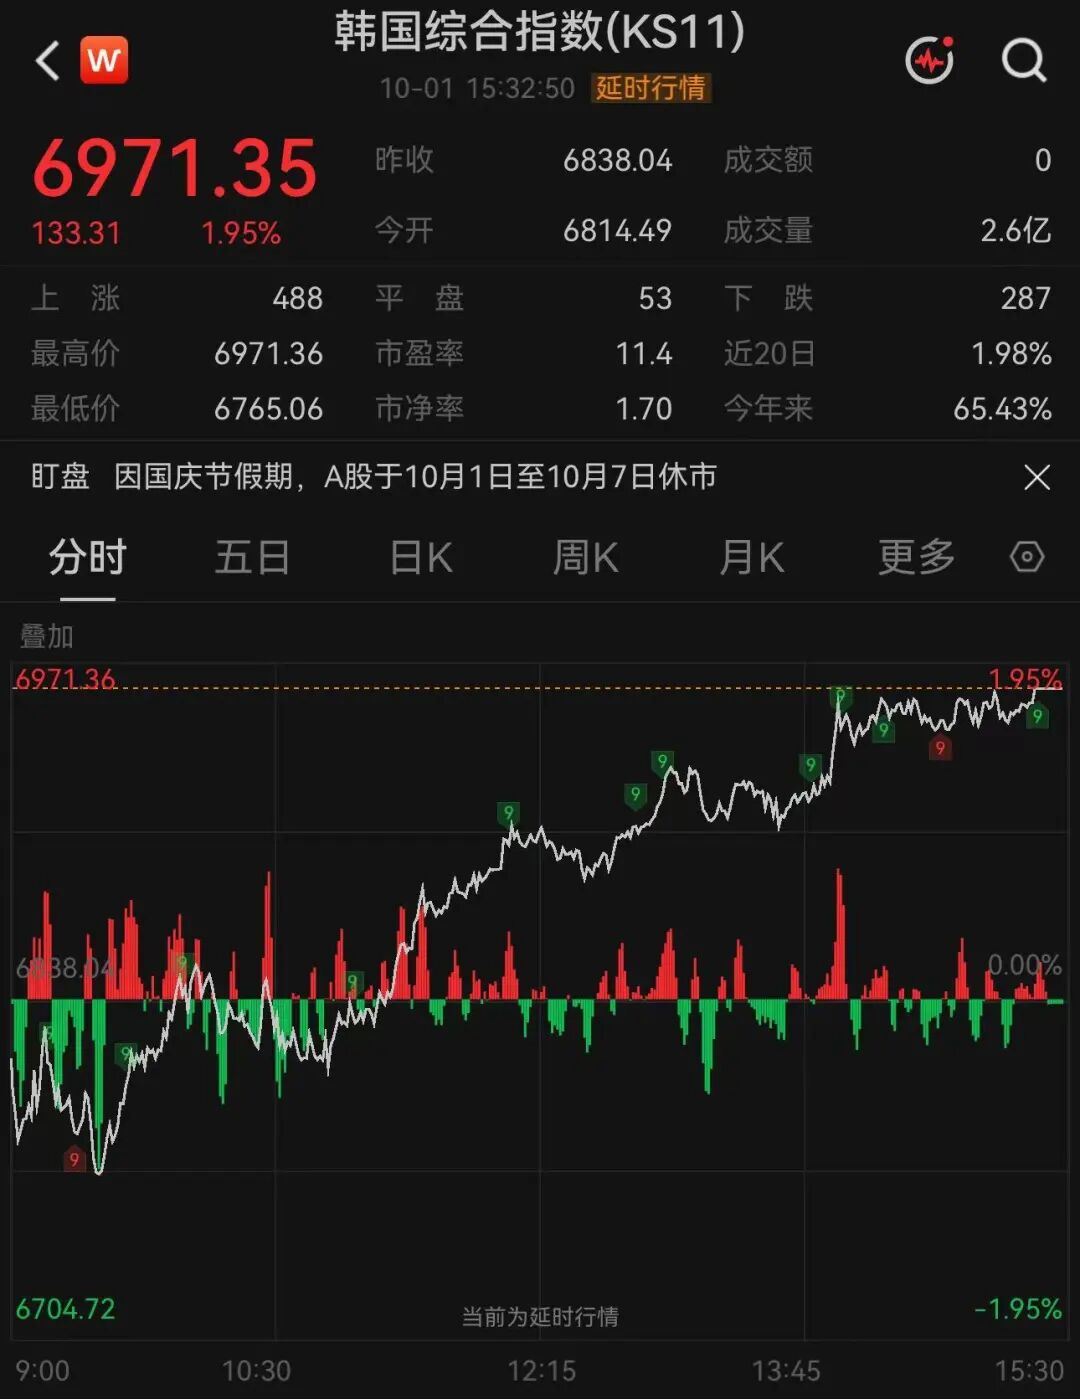
韩国综合指数(KS11)早盘低开后持续拉升,收盘涨1.95%,报6971.36点。韩股存储芯片(886042)巨头三星电子收涨2.79%,SK海力士(SKHY)收涨3.21%。


10月1日,韩国海关厅以及韩国产业通商资源部发布的数据显示,韩国9月经工作日调整出口额为1209亿美元,创历史新高,同比增长83.5%;9月芯片出口总额达到创纪录的603亿美元,同比增长263%。
此外,当地时间9月30日盘后,美股存储芯片(886042)巨头美光科技(MU)公布了最新财报,其营收及净利润大幅增长:美光科技(MU)2026财年第四季度经调整营收为542.29亿美元,同比增长近380%;GAAP净利润为377.01亿美元,同比激增1077.79%。得益于AI的快速发展,美光科技(MU)四大业务单元——云存储业务、核心数据中心业务、移动与客户端业务、汽车与嵌入式业务均实现强劲发展。
市场研究机构Counterpoint Research最新发布的报告显示,第二季度全球“晶圆代工2.0”市场营收为966亿美元,同比增长25%,环比增长11%。“晶圆代工2.0”将整个半导体(881121)制造生态视为一个整体市场,包含台积电(TSM)和三星电子等纯晶圆代工厂,以及自主设计和生产芯片的非存储类集成器件制造商(IDM)、负责芯片组装与测试的外包半导体(881121)组装与测试(OSAT)公司、光罩公司。与上一季度相比,其增速有所加快,主要得益于对AI GPU的持续需求以及AI基础设施的扩张。
值得注意的是,9月30日,韩国综合指数(KS11)以0.48%的日跌幅结束第三季度交易。三季度,韩国股市大幅回调,韩国综合指数(KS11)累计跌超19%,在全球主要股指中跌幅居前。不过,今年以来,韩国综合指数(KS11)仍有超60%的涨幅。有观点认为,此前的可观涨幅,使市场开始重新审视韩国芯片股的估值水平与AI交易逻辑。
(文中行情图片来自Wind,封面图为AI生成图)


