


储能(885921)也开始“去宁化”了。
前段时间,汽车圈“去宁化”闹得沸沸扬扬。从广汽董事长那句“那我不是给宁德时代(300750)打工吗”开始,车企一边离不开宁德时代(300750),一边又通过自研、引入二供三供,试图降低对它的依赖。
但真正做起来并不容易。宁德时代(300750)在技术、产能和交付上依然占据优势,很多车企嘴上说着分散供应链,到了主力车型上还是很难绕开它。
直到最近,理想等车企进一步加码其他电池(884312)供应商,“去宁化”才真正有了点靴子落地的感觉。
现在,这股变化开始从汽车蔓延到储能(885921)。
这直接反映在宁德时代(300750)的市场份额和客户订单上。
据Benchmark(BHE) Mineral Intelligence统计,宁德时代(300750)全球储能(885921)电芯份额2023年还有32%,2026年上半年只有22%,依然稳居全球*,但和几年前相比,*优势已经明显收窄。
更明显的是,一些过去长期与宁德合作的大客户,也开始把长期订单交给其他电芯厂。
今年9月,亿纬锂能(300014)与全球头部储能(885921)系统集成商Fluence签下五年供货框架协议,2027年至2031年合作规模最高达到206GWh。
其中2027年承诺交付16GWh,2028年至2031年预留190GWh产能。
Fluence过去一直是宁德时代(300750)的重要储能(885921)客户。宁德时代(300750)2022年年报中,还曾将Fluence与Tesla、W rtsil 、阳光电源(300274)等一起列为海外储能(885921)领域的深度合作客户。
四年之后,这家老客户却开始把未来五年的大体量需求锁给亿纬。
这就是储能“去宁化”正在发生的一个缩影:
不是突然不用宁德时代(300750),而是越来越多头部客户开始把原本高度集中的订单,分给更多供应商。
类似的变化,也出现在国内头部储能(885921)系统集成商身上。
今年7月,阳光电源(300274)拟出资6.55亿元增资欣旺达(300207)动力,将持股比例从2.46%提高到4.77%。相比普通采购,阳光电源(300274)已经开始通过股权投资,加深与另一家电池企业的合作关系。
中车株洲所也在做类似的布局。去年12月,它与海辰储能(885921)签下五年合作协议,约定2026年至2030年累计供应不少于120GWh储能(885921)产品。
而就在同一个月,中车株洲所还公布了约20GWh的宁德时代(300750)电芯直接采购计划。
这也说明,头部客户并没有停止向宁德时代(300750)采购,但已经开始通过长期协议、股权投资等方式,与更多电芯厂建立稳定的合作关系。
储能(885921)的“去宁化”,正在从分散订单,走向更长期的供应链布局。
01、市场需要第二个、第三个宁德时代
储能(885921)开始“去宁化”,原因其实和汽车不太一样。
车企过去担心的是宁德时代(300750)太强,价格和供应链话语权都掌握在上游手里;但储能(885921)现在更现实的问题是:
市场长得太快,一个宁德时代(300750)已经不够用了。
InfoLink数据显示,2026年上半年全球储能(885921)电芯出货量达到467.84GWh,同比增长94.76%,几乎是去年同期的两倍。照这个趋势,今年全球储能(885921)电芯出货量有望突破1TWh。
市场越来越大,但头部企业的份额反而在下降。全球前十企业的市场份额却降到了82.3%的历史低位,原因之一就是越来越多腰部厂商开始放量。

具体来看,前五名依然是宁德时代(300750)、海辰储能(885921)、亿纬锂能(300014)、比亚迪(002594)和中创新航(HK3931),只是座次略有变化。真正变化大的是后面的企业。
比如楚能新能源(850101),去年同期还在前十名之外,今年已经冲到全球第六。另一边,国轩高科(002074)从第七滑落到第十,去年刚进入前十的欣旺达(300207),今年又被挤了出去。赣锋锂电等企业也开始向前十发起冲击。
而且,这不只是几家企业之间的排名变化。
按照InfoLink两年的出货数据估算,前十名之外的电芯厂,半年合计出货量已经从去年的约21GWh增长到今年的约83GWh,接近原来的四倍。
这说明,原本由少数头部企业拿走的大部分市场增量,如今正在被更多腰部厂商分走。
为什么市场涨得越快,集中度反而越低?
*个原因是头部短期接不完这么多订单。
24年的时候储能(885921)行业还在为产能过剩发愁,部分企业产能利用率不足50%。但到了25年,需求突然爆发,头部电芯厂开始满产满销,部分订单甚至排到了2026年初。
今年,紧张的情况还在继续。据《每日经济新闻》9月报道,储能(885921)电芯行业的规划产能已经接近2000GWh,但头部企业的产品依然供不应求。
需求涨得太快,头部企业的有效产能一时跟不上,客户自然会寻找其他已经具备交付能力的厂商。
第二个原因,下游开始拆单,主动把订单分开。
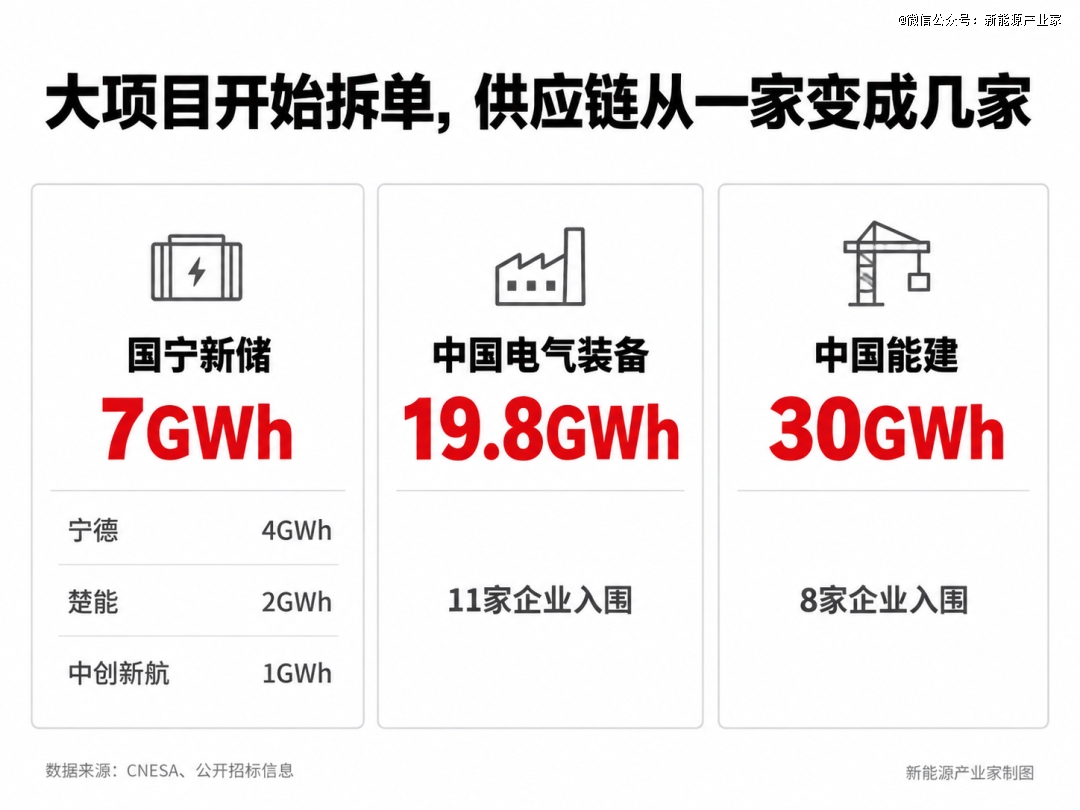
比如今年5月,国宁新储有一个7GWh储能(885921)电芯采购项目。据中关村储能(885921)产业技术联盟披露,宁德时代(300750)、楚能新能源(850101)和中创新航(HK3931)分别进入4GWh、2GWh和1GWh份额的中标候选名单。
这一单有意思的地方在于,国宁新储本身就是国家电投与宁德时代(300750)成立的合资公司,但采购时依然引入了另外两家电芯厂。
类似的做法,今年正在越来越多的大型采购中出现。据中国电气装备3月公布的集采结果,19.8GWh储能(885921)电芯采购共有11家成交供应商,包括宁德时代(300750)、海辰储能(885921)、亿纬动力、楚能新能源(850101)、中创新航(HK3931)、瑞浦兰钧(HK0666)等。
到了8月,中国能建(601868)30GWh储能(885921)系统及电芯集采中,磷酸铁锂电芯标段又有8家企业入围中标候选名单。
从这些采购可以看到,宁德时代(300750)依然是大客户的重要选择,但越来越多企业也开始有资格分走大订单。
一边是市场增长太快,更多电芯厂获得了机会;另一边是客户主动分散采购,减少对单一供应商的依赖。
两股力量叠加,储能(885921)市场的份额也就开始向更多企业分散。
而这种做法能够真正落地,还有一个前提:其他电芯厂已经有能力接住大订单了。
因为虽然大项目开始拆单,也不是随便一家电芯厂都能分到订单。比如前面提到的国宁新储7GWh采购,就明确要求主选方案电芯的全球累计供货业绩不低于7GWh。
也就是说,客户愿意引入更多供应商,但不能随便找一家没有交付经验的企业来凑数。楚能和中创新航(HK3931)能够进入候选名单,也说明它们已经具备了参与大型储能(885921)采购竞争的实力。
而现在,能够参与这类大项目竞争的电芯厂,确实越来越多了。
据SNE Research统计,2026年上半年,海辰储能(885921)出货46.2GWh,比去年同期增长75%;楚能新能源(850101)也从18GWh增长到30.2GWh,亿纬锂能(300014)则从28.3GWh增长到48GWh。
这些企业不只是出货量在涨,也开始在一些海外市场抢到更多份额。比如北美市场,海辰储能(885921)的份额就从2025年上半年的13.1%,提升到今年同期的17.2%。
放到全球*的电网侧储能(885921)市场,宁德时代(300750)虽然仍以30%的份额*,但海辰已经拿到13%,亿纬也达到10%。
几家企业之间的差距依然明显,但宁德时代(300750)之外,已经出现了一批能稳定承接大规模订单的电芯厂。客户想增加第二家、第三家供应商,终于有了更多选择。
不过,市场变大,只解释了为什么储能(885921)需要更多供应商。还有一个变化,让一些头部系统集成商更有动力主动培养二供、三供:
宁德时代(300750)自己也开始往下游走了,从纯粹供应商变为潜在威胁。
过去,宁德时代(300750)主要卖电芯,阳光电源(300274)、Fluence这些企业负责把电芯做成完整的储能(885921)系统,双方的关系很简单,一个是供应商,一个是客户。
但这几年,宁德时代(300750)已经越来越深入储能(885921)系统环节,根据infolink的统计,2026年上半年,宁德时代(300750)储能(885921)系统出货排名全球第八。
2025年1月,Masdar曾宣布宁德时代(300750)为其19GWh储能(885921)项目的*储能(885921)系统供应商。但到了2026年5月,阳光电源(300274)签下其中7.5G(885556)Wh的系统订单;7月,比亚迪(002594)又拿下11.275G(885556)Wh。
这就是宁德时代(300750)和其他头部集成商竞争的一个缩影。
对阳光电源(300274)、Fluence这样的企业来说,过去的上游供应商如今也成了竞争对手。它们未必会停止采购宁德时代(300750)的电芯,但显然有理由寻找更多供应商,避免核心产品长期依赖一家竞争对手。
所以现在所谓的“去宁化”,除了市场变大之外,还有另一层原因:系统集成商也希望把电芯供应链掌握在自己手里。
02、去宁化之后,电芯会更便宜吗?
供应商从一家变成几家,最直观的结果当然是,下游有了更多选择。
同一个集采里,宁德时代(300750)、海辰、亿纬、楚能、中创新航(HK3931)一起报价,业主不仅可以比价格,还可以比较交付、质保和项目条件。
一家排产紧,就换另一家;一家报价高,还有其他选择。
按理来说供应商越来越多,储能(885921)电芯的价格应该下降才对,但价格非但没有降低还涨价了。
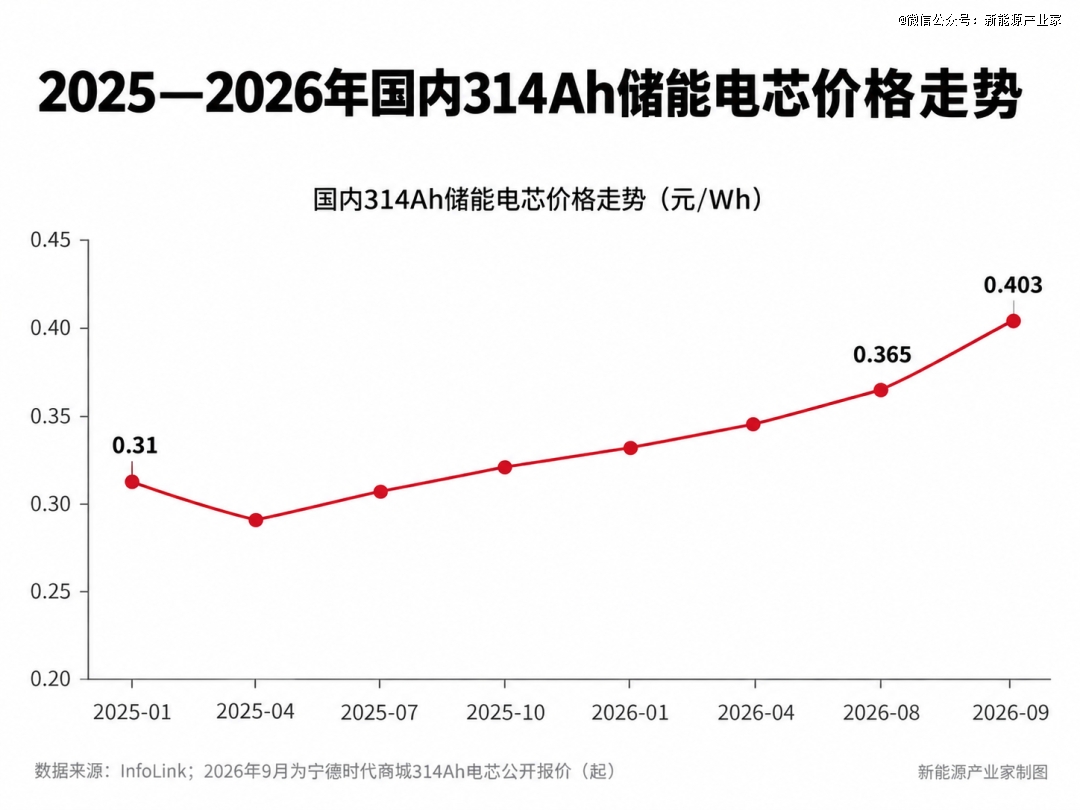
拿大型储能(885921)项目普遍使用的314Ah电芯来说,据上海有色网(SMM)统计,2025年底,这类电芯的价格大致在0.26至0.31元/Wh之间;到了2026年8月,市场均价反而涨到了0.365元/Wh,涨幅接近18%。
宁德时代(300750)9月21日商城314Ah电芯公开报价也已经上调到0.403元/Wh起。
为什么连这种大量使用的成熟产品都在涨价?
据SMM的调研,不少电芯厂正在把原来的314Ah产线改造成500Ah以上大容量电芯产线。改造需要时间,而新产品也还没有完全进入大规模交付阶段。偏偏现在大量储能(885921)项目用的还是314Ah。
这就出现了一个矛盾:客户还在大量采购老规格,部分厂家却已经开始为下一代产品调整产线。需求没有降下来,短期供应反而受到影响。
更何况,不少头部电芯厂的产能早已被长期订单占满。SMM今年3月的一份调研就提到,头部企业优先保障长期客户,临时采购的订单不仅更难拿到货,价格也更高。再叠加此前碳酸锂等原材料成本上涨,电芯价格自然很难继续下降。
所以供应商增加,并不意味着价格一定下降,“去宁化”也并不等于“去高价”。
它能做的是让下游在宁德之外多几个选择,减少一家供应商过强带来的议价和交付风险;但储能(885921)电芯最终卖多少钱,还是要看真正能交货的供给和市场需求。
这也决定了这一轮“去宁化”最终会走向两个完全不同的结果。
如果海辰、亿纬、楚能等企业拿份额的办法,还是单纯比宁德时代(300750)便宜一分钱、两分钱,那么供应商从一家变成几家之后,结果可能只是几家公司一起打价格战。
但现在市场已经开始出现另一种竞争。
据SNE Research统计,2026年上半年,中国以外市场的储能(885921)电池出货量达到258.7GWh,占全球的56%,高于去年同期的49.5%。海外市场合计出货量已经超过中国市场,成为全球储能(885921)需求的主要来源。
其中北美同比增长83%,欧洲增长74%,中东、澳大利亚等其他地区增长119%。
在这些市场,本地制造、供应链稳定、法规认证和长期服务能力的重要性都在上升,价格已经不是*门槛。
这意味着,下一轮储能(885921)电芯竞争未必是谁再便宜两分钱。而是是谁能给十几年质保,谁有足够长的项目运行记录,谁能在海外本地交付,谁出了问题之后还能找到人。
从这个角度来看,储能(885921)“去宁化”真正改变的,也许不是宁德时代(300750)要少掉几个百分点的市场份额。
而是储能(885921)电芯终于从“只有一个最稳妥的选择”,变成了几个供应商都必须证明自己足够可靠。
如果最后长出来的只是几家更便宜的电芯厂,去宁化不过是把价格战换了一批人继续打;但如果真的长出两三个能和宁德时代(300750)在产品、交付、质保和全球服务上竞争的企业,这个行业才算真正完成了“去宁化”。
03、结语
回头看,汽车行业当年的“去宁化”,多少有些打破一家独大的意味。但储能(885921)这一轮却不太一样,它恰好发生在市场高速增长、宁德时代(300750)依然强势的时候。
市场足够大,宁德时代(300750)仍然能拿到大量订单,海辰、亿纬、楚能等后来者也有机会分到更多生意。这并不是一场简单的此消彼长。
但变化已经发生了。对宁德时代(300750)来说,过去长期合作的客户,未来未必还会把大部分订单交给自己;对后来者来说,趁着市场需求旺盛进入供应链只是*步,能不能让客户持续下单,才是真正的考验。
所以,储能(885921)“去宁化”的终点,未必是出现一个新的行业老大,而是即便宁德时代(300750)依然很强,下游也不必只有宁德时代(300750)这一个选择。


