


2026年9月19日,保利发展(600048)控股旗下物业+养老服务品牌和护到家在广州正式亮相,红松·星火社区康养便民驿站、保利天悦社区智慧康养中心、保利天悦社区食堂同步启用。这是保利把深耕机构养老14年的专业标准,正式平移到社区和家庭场景的一次亮牌。
但把招商积余(001914)、中海、华润万象生活(HK1209)的动作摆在一起看,一个更重要的信号浮出水面:四大央企物业,已经全部在养老赛道落子。这不再是要不要做的问题,而是怎么下、下多深的问题。
本文克而瑞物管先拆解保利这套和护到家到底怎么打,再把它放进四家央企的棋局里,看谁更接近跑通。

保利和护到家:
把14年机构养老搬进社区,打的是一张什么牌
保利发展(600048)控股副总经理吴兰玉用三句话概括了这次动作的分量——恰逢其时、厚积薄发、同行共赢。理解这十二个字,就读懂了和护到家的全部逻辑。
恰逢其时,指的是政策窗口:国家9073养老格局下,约90%的老人选择居家养老,而物业恰恰是24小时在场、随叫随到的那个角色;2020年住建部等六部门《关于推动物业服务企业发展居家社区养老服务的意见》(建房〔2020〕92号)首次系统提出物业服务+养老服务模式,此后政策持续加码。
厚积薄发,指的是保利的家底:保利养老业务始于2012年(北京和熹会当年12月开业),平台公司保利健投2016年成立,深耕机构养老14年。截至目前,保利健投在全国布局20多个项目、近万张床位,4家和熹会获评五星级养老机构;仅广州就承接街道级颐康中心5个、社区颐康服务站41个,服务近万名长者。品牌梯队已形成和熹会(高端机构)—银福苑(公建民营)—和悦会(社区嵌入式)—颐康中心(街道公建民营)—保利和品(适老用品)—随熹游(旅居)—和护到家(物业+养老居家)的完整链条。
同行共赢,指的是组织打法:保利健投与保利物业(HK6049)是同属保利发展(600048)控股的平行兄弟平台,一个管专业、一个管社区。物业+养老不需要协调外部、不需要谈判分成,是集团内部的能力内化。用保利自己的话说,就是物业承担前端需求摸排与服务对接,健投负责专业服务(884257)交付与品质管控。
一个产品:从院内到屋檐下
和护到家的完整框架,是一套高度成型的产品包——一个阵地、两位管家、两条产品线、六大服务体系:
· 一个阵地:以红松·星火社区康养便民驿站为落地载体,开在小区里的养老便利店;
· 两位管家:物业管家守日常,康养管家撑专业;
· 两条产品线:安心系列服务高龄、失能、独居长者(24小时紧急呼叫、居家陪护、陪诊就医、适老化改造),乐享系列服务60—70岁活力长者(营养配餐、中医养生、书画课程、旅拍出游);
· 六大服务体系:护、安、医、养、乐、游,覆盖从照护到快乐的全周期(883436)。
这四层结构,本质是把机构养老从院内搬到屋檐下——让长者不离家、不离亲、不离群,就能拿到五星级机构的照护标准。
两位管家:物业守日常,康养撑专业
和护到家最大的差异化,在双管家这个设计。
物业管家是社区里的线下前哨——每周上门巡访、代收快递、跑腿帮忙,突发情况及时响应,守好长者生活的最后一百米;康养管家是持证的专业养老服务师、社工——入户评估、定制方案、协调资源,还会定期给子女报平安。一个是熨帖日常的烟火气,一个是撑起照护的专业度,两者协同上门,把信任和专业同时种进社区。
三步走:先做有温度的人,再做有价值的事
保利的落地路径非常务实,分三步:
第一步做公益——免费安全评估、基础健康检查,顺手帮老人剪剪指甲、清洁轮椅、调调手机WiFi;
第二步做陪伴——一张365元的年度服务卡,是一年365天的陪伴承诺,专属管家定期问候、提醒用药、生日祝福;
第三步做专业——携手华大基因(300676)建健康小屋,做常态化健康监测、动态健康档案,社区食堂按二十四节气定制时令膳食。
先建立信任、再兑现专业,这条公益普惠+专业增值的双轨路径,是和护到家能跑通的关键设计。
一个样板:天悦,和它的1+N网络
落地首站选在广州保利天悦,不是偶然。天悦同时具备三重基础:物业长期服务积累的业主信任、天悦和熹会的专业资源、党建联建汇聚的组织力量。
红松·星火驿站是这套模式的微观载体,常态开展老年人居家安全排查、健康安全公益课堂、健康检测等12项公益服务,并衔接适老化服务、长者探访与结对帮扶;同时联动松悦小聚长者社群,让长者在家门口有伙伴、有活动、有陪伴。对独居老人而言,驿站不只是一个服务点,更是一份每日的牵挂。
更重要的是它的复制逻辑:以琶洲天悦为首发站、以天悦和熹会为枢纽,构建1+N社区养老服务网络——一家大机构为核,辐射N个社区站点。这背后是保利从机构—社区—居家三位一体,升级为机构—社区—居家—旅居四位一体的全域养老布局,目标直指全生命周期(883436)大健康生态。
保利的真考验
保利的打法在当下是最成熟、产品化程度最高的,但它的考验也最实在:双管家、健康小屋、社区食堂这套高密度服务,能否在全国数千个保利社区里低成本摊开? 从天悦样板到全国模式,复制半径才是它真正的跨越门槛。
为什么说这是央企时刻
四大央企已全部落子
保利的动作之所以值得单独讲,是因为它正踩在一个行业节点上——物业+养老从六年前的政策命题,进入了四大央企物业全部落子的模式竞争阶段。
我们先看一组底数:
截至2025年底,全国60岁及以上人口已占总人口的23%(约3.2亿)。90%的老人居家养老,意味着绝大多数老人的养老场景不在机构里,而在小区和家里。政策端,从2020年建房〔2020〕92号,到2026年上海在9个区试点后印发《关于进一步推进物业+养老服务的实施方案》(把陪诊、照护、适老化改造做成物业可操作的清单,此时上海60岁及以上户籍人口占比已超37%),物业+养老的路径已经越来越清晰。
克而瑞物管认为可用一句话速览四家的差异:
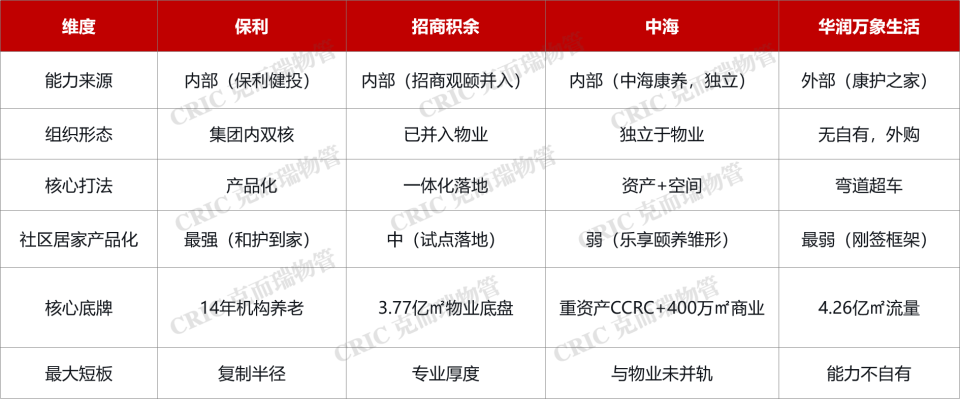
四大央企物业的养老布局各是什么: 保利是双核内化(保利物业(HK6049)×保利健投);招商积余(001914)是组织并轨(招商观颐整体并入物业,人员/场地/业务三融合);中海是能力独行(中海康养归中海地产,独立做强,物业侧尚处联动);华润万象生活(HK1209)是弯道超车(引入康护之家)。
四种模式的核心区别是什么:区别不在做不做,而在专业能力归谁、流量归谁、两者是否在同一组织内打通。保利、招商能力与流量都在自己手里;中海能力最强但未与物业并轨;华润流量最大但能力不在自己手里。

保利之外的三种打法
招商积余(001914):唯一完成组织一体化的物企。
招商的养老品牌招商观颐(招商局集团2012年布局,机构床位约1000张),原本挂在招商蛇口(001979)下面,分三步并进了物业:2022年启动业务合作、2023年招商积余(001914)设医养事业部把招商观颐整体整合进来(人员、场地、业务三融合)、2024年全面以招商积余(001914)医养事业部(招商观颐)承接。背后的动因是招商局集团轻重分离。
一个能说明其专业话语权的细节是:招商观颐是《基于智能家居(885478)的居家社区养老总体要求》团体标准(T/CCSA 789-2026)的第一起草单位——但标准制定者身份更多体现的是专业权威,并不等同于靠标准批量复制的市场打法。招商真正的落点,是物业发现需求、康养提供专业、社区承载场景的服务闭环,靠公益引流+政府采购+物业增值的多元模式落地(武汉招商公园1872试点、上海康城服务站)。短板在于:约1000张机构床位的专业底座,决定了它在失能照护等高门槛服务上仍需借力。
中海:能力最强的独行侠。
中海康养(原中海锦年康养)是中海地产(中国海外发展(HK0688))旗下的康养业务平台,与中海物业(HK2669)平行、并不隶属物业——恰好与招商相反。它2017年成立、2018年起步,在营床位近2000张、入住率93%,北京锦宸是央企在京首个开放式CCRC康养社区(803床);真正的差异化底牌是商业+养老(33座环宇城、超400万㎡商业空间,落地长者友好商城环宇·乐龄聚乐部)。
但恰恰因为中海康养自己能打、且有商业协同这条更宽的赛道,它至今没有推出保利和护到家那样的集团级物业+养老品牌——中海物业(HK2669)侧虽有乐享颐养的社区探索,尚未与中海康养正式并轨。一句话:中海不是不能做,是在做更值钱的事。
华润万象生活(HK1209):流量最大,弯道超车切入。
它是四家里唯一没有自有养老能力、选择以弯道超车方式切入养老的一家——2026年8月与北京康护之家健康管理集团签署战略合作(康护之家10万在册护理员、500余家合作医院(884301)),借外部专业能力快速补齐社区康护短板。
需要澄清一个常见误读:华润集团并非没有养老能力,而是能力分散在集团其他板块——华润维麟并购了5家区域养老企业(机构40余家、床位超9000张)、华润健康/华润医疗(HK1515)拥有131—146家医疗机构,但前者是机构养老+区域并购平台、后者是院内医疗,都缺乏面向社区居家场景的大规模护理人力与到家照护能力;而华润置地(HK1109)的重资产康养悦年华已于2025年10月挂牌转让退出。所以华润万象生活(HK1209)的外购,本质是:集团有能力,但能力不在自己手里;自己能触达的社区场景,恰恰是集团能力覆盖不到的盲区。
克而瑞物管研判:
拆到底,是能力和流量的四种组合
把四家的动作放在一起看,物业+养老的本质,是两个要素的对接:物业手里有流量、触点、信任,养老手里有专业照护能力。四家的区别,就落在谁先有、怎么合上:
克而瑞物管认为,这四种打法没有标准答案,但各有清晰的挑战:
保利——能力与流量都在手,赢在产品化,难在规模化。 和护到家证明了机构专业标准下沉社区在单点可行,但双管家、健康小屋、社区食堂这套高成本服务,能否突破样板走向全国复制,是它从样板到模式的跨越门槛。
招商——整合最彻底,赢在协同效率,弱在专业纵深。 把养老真正并进物业、完成人员/场地/业务三融合,让它能以最低的组织摩擦把康养能力嵌入3.77亿㎡的在管社区;但约1000张机构床位的专业底座,决定了它在失能照护等高门槛服务上仍需借力。
中海——禀赋最稀缺,赢在空间与运营,缺在一次并轨的决心。 它拥有其他三家都拿不出的重资产CCRC+商业空间+专业运营组合,一旦中海康养与中海物业(HK2669)正式并轨,可能演化出比保利更高级的商业+物业+康养三线协同形态。它缺的不是能力,是战略排序的优先级。
华润——流量最充沛,以弯道超车切入,挑战在能力不自有。 借外部专业能力让它在零基础下快速进入社区康护,但真正的挑战在于:专业能力掌握在合作方手里,服务纵深、质量和数据资产都难以自主沉淀。能否把集团内维麟、华润健康的资源真正引入社区场景,是它绕不开的课题。
一个更本质的判断是:物业+养老的胜负手,不在物业,而在养老专业能力的自有化程度。 四家当前的竞争位次,本质上就是各自专业能力沉淀厚度的排序。这也解释了为什么保利、招商领先,中海有后发优势,而华润选择弯道超车去借力。
写在最后:三个值得持续盯的观察点
一是,保利的复制半径:天悦1+N样板能否低成本复制到全国,是和护到家从产品到模式的真正大考。
二是,华润的弯道超车能否产品化:康护之家这单能否从战略框架落到可复制的社区康护模式;若长期停在试点,则印证能力不自有这道硬约束。
三是,中海何时、以何种形态并轨:盯它是否把中海康养的专业能力正式接入中海物业(HK2669)的社区网络。若推出物业+养老品牌,大概率是保利双管家/产品线模式的升级版,并自带商业协同基因。
物业+养老从六年前的政策命题,走到今天四大央企物业全部落子,已经进入实打实的模式竞争阶段。谁能把能力和流量真正捏成一手,谁就能在90%的居家养老市场里,先拿到那张入场券。


