


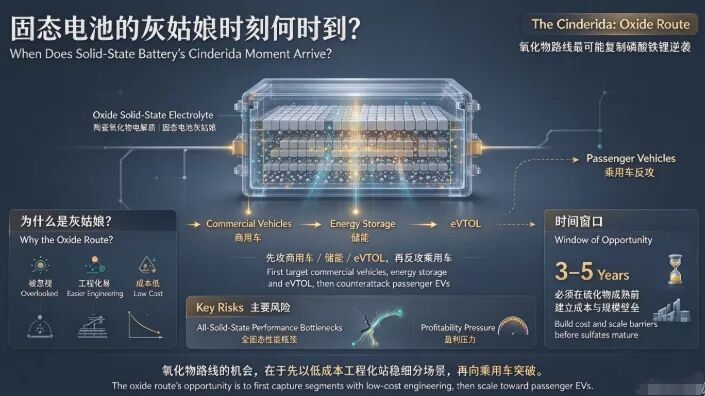
要点:固态电池(886032)灰姑娘时刻何时到,谁是灰姑娘?氧化物路线最可能复制磷酸铁锂逆袭:被忽视、工程化易、成本低,先攻商用车/储能(885921)/eVTOL,再反攻乘用车(884099)。但窗口仅3-5年,须在硫化物成熟前建立成本与规模壁垒;全固态性能瓶颈和盈利压力是主要风险。
此篇为第四篇技术路线中的灰姑娘逆袭:时刻固态电池(886032)的“灰姑娘时刻”—哪种技术路线会走磷酸铁锂的逆袭路径?
前篇回顾,固态电池(886032)未来十年系列九篇之四:是否卷入光伏式全局内卷车轮之下?固态电池(886032)短期不会光伏式全局内卷:路线未收敛、资本门槛高、良率仅50%-60%构成防火墙。2027-2029存阶段性风险,中试过剩与设备端局部价格战;2030年后若路线收敛、头部产能释放、需求降速,才可能全局内卷,烈度或低于光伏,但出清更慢。因有光伏的前车之鉴,固态电池(886032)行业完全有能力避开内卷。
固态电池(886032)未来十年中,“灰姑娘时刻”何时到?哪种技术路线会走磷酸铁锂的逆袭路径,成为灰姑娘?
一、磷酸铁锂逆袭的产业逻辑:一个“被嫌弃者”的20年翻身史
磷酸铁锂的故事是锂电池(884309)史上最富戏剧性的技术路线反转。
1996年,磷酸铁锂被确认可作为电池正极材料,但其电导率极低,“几乎可以算绝缘体”。此后近二十年,它始终处于产业边缘—能量密度低、低温性能差,被主流乘用车(884099)市场拒之门外。2016年后,三元电池凭借更高的能量密度在乘用车(884099)领域迅速扩张,磷酸铁锂的份额一度萎缩至不足30%。
转折发生在被忽视的差异化场景中。磷酸铁锂在商用车和储能(885921)领域找到了自己的位置:商用车对能量密度要求不极致,但对循环寿命和成本极为敏感;储能(885921)场景更是将成本置于性能之前。碳包覆技术的商业化解决了电导率瓶颈,中国市场的大规模验证积累了制造经验。2020年,比亚迪(002594)刀片电池的问世完成了工程化创新的最后一跃,搭载刀片电池的“汉”迅速脱销,提车排队两个月。2025年,磷酸铁锂装车量达到600GWh,占中国动力(600482)电池装车量的八成以上,而三元电池装车量仅140GWh,不足两成。
这条路径可以提炼为一条清晰的因果链:被主流忽视→找到差异化场景(商用车/储能(885921))→建立成本优势→通过工程创新突破性能瓶颈→反攻主流市场。
现在的问题是:固态电池的三条技术路线中,谁具备同样的“灰姑娘”基因?
二、条件检验:三条路线的“磷酸铁锂基因”比对
2.1氧化物路线:最像磷酸铁锂的“安全牌”
氧化物路线(LLZO/LLZTO、LAGP、LATP等体系)在当前固态电池(886032)竞争格局中,定位与当年的磷酸铁锂有着结构性相似。
核心优势:稳定性最好,工程化难度最低。 氧化物电解质的热稳定性极佳,耐温超过1000℃,空气耐受性好,这意味着它对生产环境的要求远低于硫化物。更关键的是,氧化物固液(半固态)电池与现有液态电池产线的兼容度较高。清陶能源(850101)通过在液态电解液中添加约10%的固态电解质(如LLZO),在保持现有产线70%设备复用率的前提下实现了量产装车。这种“渐进式创新”策略使其成本仅比液态电池高15%左右。
产业化进度领先。 清陶能源(850101)是氧化物固液(半固态)路线商业化进展最快的企业。其产品已搭载于智己、名爵及福田等超过30款车型,累计交付超过16,800套,并参与内蒙古乌海800MWh储能(885921)项目。公司动力电池收入从2023年的约634万元大幅增至2025年的2.37亿元,收入占比从不足3%跃升至25.1%,显示车载电池已进入快速商业化阶段。
差异化场景正在打开。 在商用车领域,孚能科技(688567)已获得三一重卡、一汽解放(000800)等整车企业的固液(半固态)电池项目定点。在储能(885921)领域,清陶能源(850101)为乌海800MWh电站独家供应固液混合储能(885921)电池,三峡乌兰察布1MWh示范舱已完成并网,成为首个通过GB/T 36276检测的氧化物固液(半固态)储能(885921)舱。这几乎复刻了磷酸铁锂“先攻商用车和储能(885921)、再反攻乘用车(884099)”的路径。
但氧化物路线的短板同样清晰。 离子电导率低于硫化物是其在全固态阶段的根本性瓶颈。在固液混合阶段,液态电解液弥补了离子传导的不足;一旦液态成分降为零,氧化物路线的性能天花板将暴露。清陶能源(850101)目前量产的产品主要为固液混合电池,而非真正意义上的全固态电池(886032),且固态电解质材料成本高、制程复杂、良率尚未稳定,导致公司毛亏损从2023年的5,900万元扩大至2025年的2.5亿元,毛亏损率升至26.5%。量产不等于盈利,落地不等于成功。
2.2聚合物路线:加工性优势可能被低估
聚合物路线以优异的加工性见长,其最大优势在于可以利用现有液态电池产线的部分工艺,降低产业化门槛。欣旺达(300207)的准固态电池(886032)与现有液体电池生产线兼容度约90%。
欣旺达(300207)于2025年10月发布了能量密度达400Wh/kg的聚合物全固态电池(886032)“欣·碧霄”,在超低外加压力下循环寿命达1200周,并通过200℃热箱安全测试,计划2025年底建成0.2GWh中试线。多氟多(002407)已开发出适用于固态电池(886032)的新型含氟高分子聚合物电解质,依托现有电池产线具备了生产装车能力。
聚合物路线的核心问题是室温离子电导率低。如果通过复合改性能够将电导率提升至可接受水平,它可能成为“成本最低、产业化最快”的路线—这与磷酸铁锂当年的处境有相似之处:性能不是最优,但足够用,且工程化门槛最低。但目前来看,聚合物路线的电导率问题尚未得到根本性解决,其产业化进度落后于氧化物路线。
2.3硫化物路线:更像三元,而非磷酸铁锂
硫化物拥有最高的离子电导率,被视为全固态电池(886032)的终极方向。宁德时代(HK3750)的硫化物全固态电池(886032)能量密度达500Wh/kg,循环寿命突破2000次,样品已进入装车测试阶段,计划2027年实现小批量生产。丰田在硫化物路线上积累专利超过1300项,计划2027年正式量产,初期年产能约10万块电池,能量密度350Wh/kg,充电10分钟可补充80%电量。
但硫化物路线的“剧本”更接近三元电池:性能最优、成本最高、先攻高端市场。 硫化物电解质对水分极其敏感,需在露点-40℃以下生产,且易生成有毒的硫化氢气体,制备环境要求苛刻。成本方面,硫化物固态电池(886032)成本中约七成至八成来自硫化物电解质,而该电解质成本的七成至八成又集中于硫化锂。国轩高科(002074)的目标是当硫化锂成本降至50万元/吨、固态电解质成本降至30万元/吨时,固态电池(886032)单瓦时成本有望迈入1元时代。目前硫化物固态电解质成本已从过去的2000万元/吨降至低于130万元/吨,但距离50万元/吨的目标仍有显著距离。
宁德时代(HK3750)董事长曾毓群直言“2030年之前全固态电池(886032)百万级装车的可能性很小”。硫化物全固态电池(886032)预计2027年小规模量产,2030年较大规模出货。在此之前,硫化物路线不具备成本竞争力,更不可能走磷酸铁锂式的“低端逆袭”路径。它的路径是先攻高端,再逐步降本下沉—这与三元电池的历史轨迹高度一致。
三、灰姑娘:氧化物路线最可能复制磷酸铁锂的成长路径,但窗口期只有3-5年
核心判断:固态电池(886032)中最可能复制磷酸铁锂成长路径的是氧化物路线。
3.1逻辑链条与磷酸铁锂高度相似。
1.被主流忽视。 在固态电池(886032)的技术讨论中,氧化物路线长期被视为“过渡方案”,硫化物才是“终极方向”。资本市场和研究机构的注意力大量集中于硫化物,氧化物路线的关注度相对不足。这恰恰是磷酸铁锂当年处境的翻版—被三元的光芒遮蔽,却在边缘市场中默默积累。
2.找到差异化场景。 氧化物固液(半固态)电池正在商用车、储能(885921)和eVTOL等场景中率先落地。2025年国内乘用车(884099)氧化物固液(半固态)总出货预计3GWh,储能(885921)侧虽以示范项目为主,但已开始验证循环日历寿命,为2026年规模级项目做铺垫。孚能科技(688567)的固液(半固态)电池出货量已达GWh级别,并获得三一重卡、一汽解3.放等商用车客户定点。这些场景对成本敏感、对能量密度要求不极致,与磷酸铁锂当年的切入路径完全一致。
3.建立成本优势。 氧化物电解质的单吨物料成本约4.65万元,远低于硫化物,且国内锆资源供应充足,产业链自主可控性强。氧化物固液(半固态)电池通过兼容现有液态产线(设备复用率70%),将产线改造成本降至最低。清陶能源(850101)的氧化物固液(半固态)电池通过干法电极工艺将单位成本降至0.8元/Wh,较液态电池仅高20%。这一成本差距远小于硫化物全固态电池(886032)当前2-3倍于液态电池的成本水平。
4.通过工程创新突破性能瓶颈。 磷酸铁锂的逆袭依靠碳包覆和刀片电池的工程化创新。氧化物路线同样在工程化层面持续突破:清陶能源(850101)和理想汽车(LI)通过LATP材料实现了热失控温度超800°C的安全性突破。孚能科技(688567)第二代固液(半固态)电池能量密度达330-350Wh/kg,可满足乘用车(884099)1000km以上单次续航,并具备优异的低温性能。
3.2但窗口期是决定性的约束变量。
磷酸铁锂从被忽视到反攻主流用了近20年。固态电池(886032)的技术迭代速度远快于此,路线竞争窗口可能只有5-8年。
硫化物全固态电池(886032)预计2027年小规模量产,2030年较大规模出货。冠盛东驰的研判提供了一个参考坐标:硫化物路线在2030年前难以实现量产落地。这意味着氧化物路线有大约3-5年的窗口期来巩固自己在储能(885921)、商用车、中端乘用车(884099)市场的地位。
这3-5年的窗口期,对应的是磷酸铁锂从2015年到2020年那五年的关键积累期。当年,磷酸铁锂在商用车和储能(885921)领域的规模出货,为其积累了制造经验和成本优势,使其在刀片电池问世后能够迅速反攻乘用车(884099)市场。氧化物路线今天面临的是同样的命题:能否在硫化物成熟之前,建立起足够的成本优势和规模壁垒?
如果成功,氧化物路线将成为固态电池(886032)领域的磷酸铁锂—以“够用”的性能和压倒性的成本优势,占据最大的市场份额。如果失败,它可能只是固态电池(886032)产业化进程中的一个过渡注脚,在硫化物全固态电池(886032)成熟后被逐步替代。
四、产业链的“隐性优势”:氧化物路线的中国式条件
氧化物路线的“灰姑娘”潜质,还有一个容易被忽视的维度:产业链条件与中国市场的匹配度。
磷酸铁锂的逆袭深度依赖中国市场的两个条件:一是庞大的商用车和储能(885921)需求提供了规模化验证的场景,二是中国企业在材料工程化层面的成本控制能力。氧化物路线具备类似的条件。
在原材料端,氧化物电解质所需的锆资源,国内东方锆业(002167)等企业供应充足,产业链自主可控性强。而硫化物路线的核心原材料硫化锂,其产能建设尚处于早期阶段—国轩高科(002074)规划到2030年才实现5万吨年产能。这意味着硫化物路线的供应链成熟度远低于氧化物路线。
在设备端,氧化物半固态电池(886032)与现有液态产线的高兼容度(70%设备复用率)是中国电池产业的一项独特优势。中国拥有全球最大的液态锂电池(884309)产能,这些产能的“改造复用”成本远低于“新建重建”。清陶能源(850101)的路径证明,通过“渐进式创新”而非“颠覆式重建”,氧化物路线可以在不放弃现有产能资产的前提下推进产业化。这是一种典型的中国式产业升级逻辑—不是推倒重来,而是在既有基础上逐步迭代。
在客户结构上,孚能科技(688567)同时获得广汽、东风、三一重卡、一汽解放(000800)等乘用车(884099)和商用车客户定点,以及小鹏汇天、沃飞长空等eVTOL客户的合作意向。这种“车-储-航”的多场景客户结构,与磷酸铁锂当年同时服务商用车、储能(885921)和A00级乘用车(884099)的多元化客户结构高度相似。多元化的客户基础意味着更稳定的出货节奏和更快的产能爬坡速度。
五、结论:氧化物路线有些像,而硫化物路线则是顶着极大的压力被预见未来者所点燃!
氧化物路线像磷酸铁锂:被主流轻视,却凭工程化易、成本低和半固态兼容,在商用车、储能(885921)等场景默默积累。硫化物则像三元:性能最优、成本与工艺压力极大,却因全固态高比能未来被预见者点燃,成为高风险高回报的终极押注。
氧化物路线最可能复制磷酸铁锂的成长路径。 它的核心逻辑与磷酸铁锂高度相似:性能不是最优但够用,工程化难度最低,可以从储能(885921)、商用车和eVTOL等差异化场景切入,逐步积累规模效应和制造经验,最终反攻主流乘用车(884099)市场。清陶能源(850101)的持续交付收入、孚能科技(688567)的GWh级别出货、以及氧化物半固态电池(886032)在成本上的持续改善,都在验证这一路径的可行性。
但三个关键风险需要持续跟踪。
其一,窗口期约束。 3-5年的窗口期意味着氧化物路线必须在硫化物全固态电池(886032)成熟之前完成从“过渡方案”到“主流方案”的身份转换。如果硫化物路线在2028-2029年提前实现良率突破和成本下降,氧化物路线的差异化优势将迅速收窄。
其二,全固态阶段的性能天花板。 氧化物路线的离子电导率瓶颈在固液混合阶段被液态电解液掩盖,但在全固态阶段将暴露。清陶能源(850101)规划2025年底建成首条全固态电池(886032)量产线(液体含量降为零),2026年正式量产全固态电池(886032),其极片致密度目标为98%。这一目标的实现程度,将决定氧化物路线能否从“半固态的领先者”进化为“全固态的竞争者”。
其三,盈利模式的可持续性。 清陶能源(850101)的毛亏损在收入快速放量的同时持续扩大,这揭示了氧化物路线商业化的核心矛盾:量产规模在扩大,但单位成本尚未降至盈亏平衡点以下。 磷酸铁锂在2019年的“至暗时刻”也曾面临类似的质疑,最终依靠刀片电池的工程突破和规模效应穿越了盈亏平衡点。氧化物路线能否复制这一过程,取决于其成本下降曲线的陡峭程度。
固态电池(886032)的“灰姑娘时刻”,本质上是工程化能力与技术先进性之间的竞赛。磷酸铁锂赢了,因为它用工程创新弥补了性能差距,用场景聚焦规避了正面竞争,用规模效应建立了成本壁垒。氧化物路线正在走一条类似的路—但它面对的是一个更拥挤的赛道,和更短的窗口期。


