


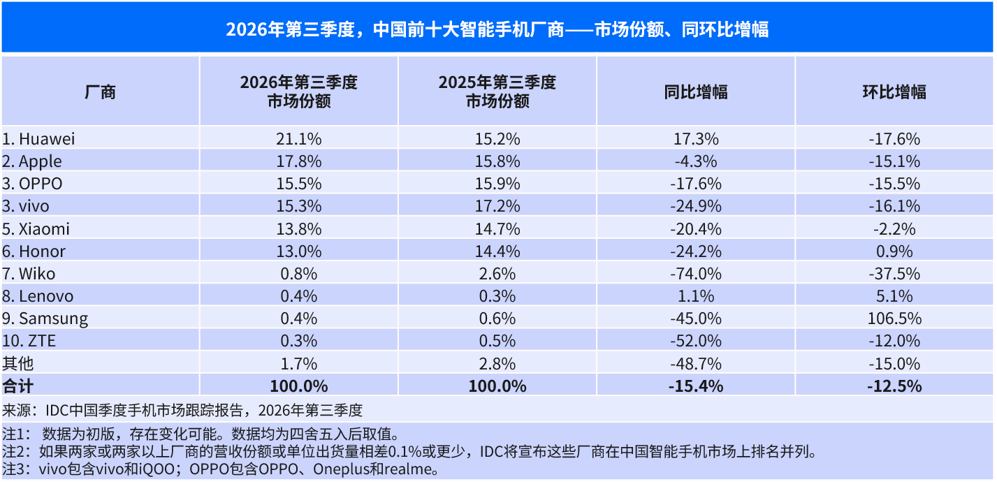
【大河财立方消息】10月13日,国际数据公司(IDC)最新手机季度跟踪报告初版数据显示,2026年第三季度中国智能手机市场出货量约为5790万台,同比下降15.4%。华为是头部厂商中唯一实现同比双位数增长的品牌。
今年以来,存储等核心元器件价格上涨对手机市场产生了直接影响,不断升高的成本压力已迫使多个国产品牌先后涨价。据界面新闻报道,10月9日零时起,华为Nova(NVMI)16与Nova(NVMI)16Pro建议零售价(RRP)上调400元,Nova(NVMI)16SE上调200元,渠道提货价(STP)同步上调;小米17Ultra全系也上调售价,涨幅达1000元:标准版起售价由6999元涨至7999元,徕卡版起售价由7999元涨至8999元。
而在这之前,国内主流手机厂商已经多次上调过手机价格,多家厂商今年的新款旗舰价格也较上代出现大幅上涨。
IDC报告中提到,本季度市场呈现“量跌价升”的典型特征。上游成本压力持续向终端传导,导致新品定价普遍上浮,同时厂商不得不调整产品配置组合以平衡成本。消费(883434)者面对价格上涨仍需时间适应,换机周期(883436)进一步拉长,直接拖累整体出货表现。
但在整体低迷的背景下,华为凭借多样化的产品形态与相对克制的售价涨幅,延续了今年以来的强势表现,出货量实现同比两位数增长。2026年第三季度华为市场份额为21.1%,位居首位。
苹果(AAPL)新品发布后市场欢迎度超出预期,但由于今年机型数量减少,出货量同比小幅下滑,2026年第三季度市场份额为17.8%。其他中国头部品牌虽面临较大挑战,但依然展现出各自相应的承压能力。
展望后市,IDC预计存储及其他物料成本将在未来几个季度依然处于高位,手机产品价格将继续保持增长趋势。大部分消费(883434)者对价格上涨仍需接受与适应的时间,换机周期(883436)恐进一步拉长。因此,即便有大量各档位新品集中发布,IDC预计2026年第四季度中国智能手机市场表现依然难有起色。甚至到2027年大部分时间,成本压力仍将存在,市场预计仍将延续明显下滑趋势。
不过,头部厂商凭借较强的品牌拉力与相比竞争对手更有限的涨价幅度,有望在存量竞争中抢夺更多消费(883434)者。随着时间的推移,消费(883434)者势必逐步适应并接受新的手机价格体系,待新的换机节点到来,仍将更换手中设备,届时其他品牌也将迎来更多市场发展机会。


