


汇通财经APP讯——最新数据显示,2026年10月13日波罗的海干散货指数(BDI)报2801点,创2026年8月20日以来新低水平,环比(较前值)跌1.79%,且为连续第7天下跌(含0增长)。综合短期表格来看,最近11个BDI数据增长情况是:正增长2次,负增长9次,零增长是0次。其中,巴拿马型运费指数(BPI)报2432点,较前值持平,海岬型运费指数(BCI)报3994点,跌3.71%,超灵便型船运价指数(BSI)报1833点,涨0.66%。波罗的海干散货指数+三大分项的最新720天走势图、十年走势图等详见汇通财经特制图表。
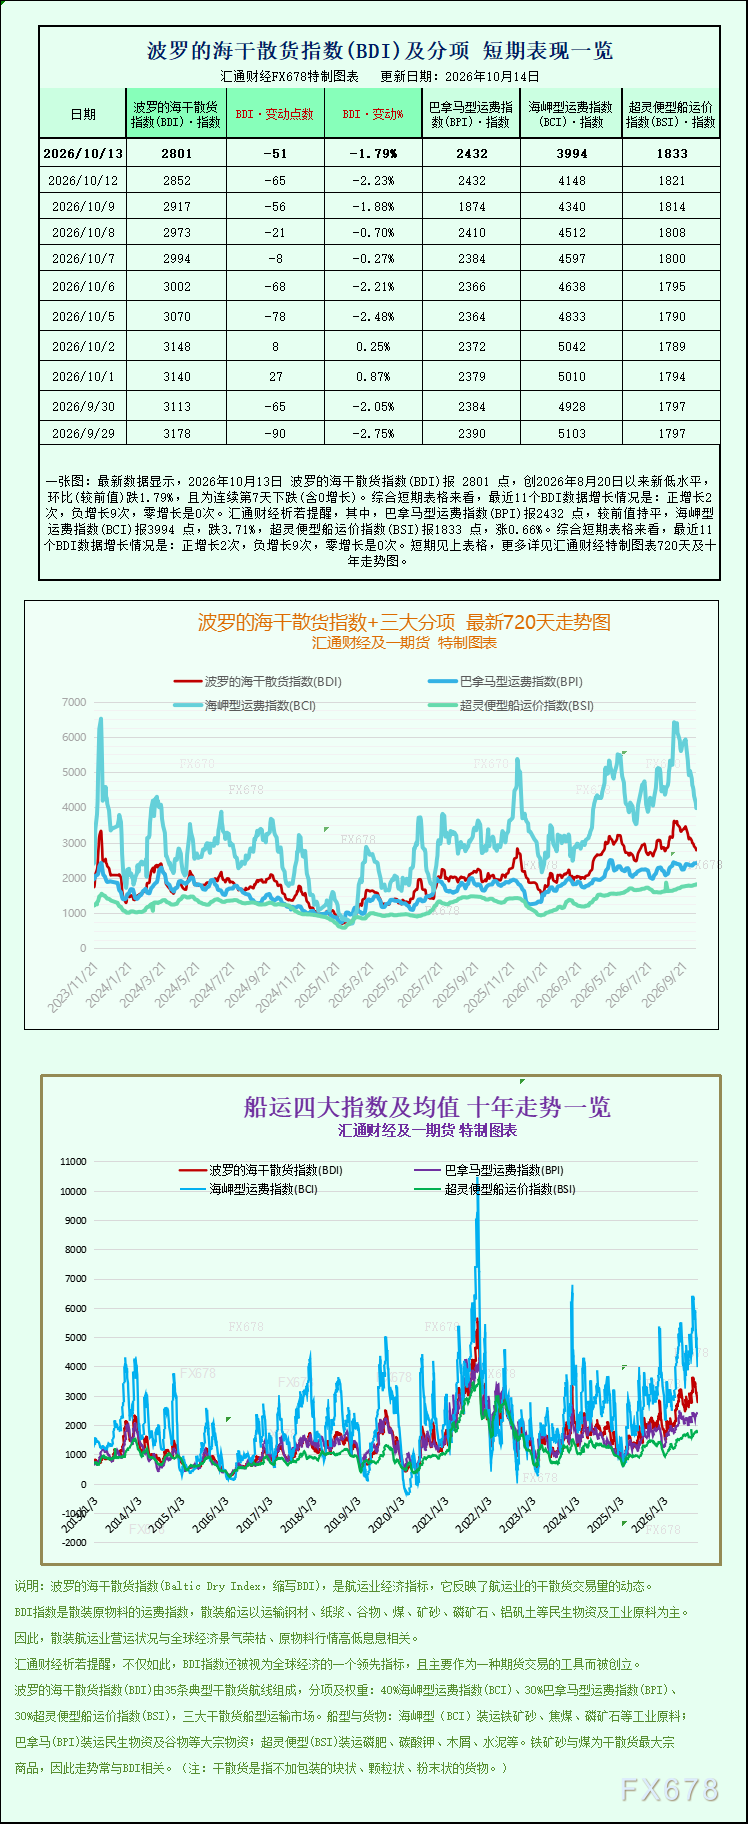
波罗的海交易所(BalticExchange)追踪干散货船运费的主要海运指数周二连续第七个交易日下跌,主要原因是海岬型货轮(Capesize)运费走弱,成为拖累整体指数表现的核心变量。
整体指数:创两个月新低,七连阴
追踪好望角型、巴拿马型和超灵便型船舶运费的主要波罗的海指数当日下跌51点,跌幅1.79%,收于2,801点。这一水平为8月20日以来的最低点位,同时也是该指数连续第七个交易日收跌,市场情绪持续偏弱。连续多日的下行反映出干散货运输市场整体需求动能不足,各船型表现分化明显。
海岬型船:领跌主力,日收益明显缩水
作为干散货运输中吨位最大、对大宗商品运输需求最敏感的船型,海岬型船舶指数当日下跌154点,跌幅3.71%,报3,994点,为7月下旬以来的最低水平。运载15万吨货物(包括铁矿石和煤炭(850105))的海岬型船舶平均每日收入下降1,396美元,降至32,719美元。海岬型船运费通常被视作全球铁矿石、煤炭(850105)等大宗干散货贸易活跃度的风向标,其日收益的持续回落,往往对应着主要大宗商品货主对运力的需求边际走弱。
驱动因素:铁矿石期货承压,供应宽松叠加库存高企
从基本面看,海岬型船运费走弱与铁矿石市场的疲软态势密切相关。周二,铁矿石期货价格出现下跌,对运费市场形成直接压制。市场人士普遍认为,当前多重因素共同作用于价格:其一,全球铁矿石供应总体充足,供给端未见明显收紧;其二,中国港口铁矿石库存维持高位,短期内补库需求有限;其三,运输成本本身处于下行通道,进一步削弱了运费对价格的支撑。在供应宽松、库存高企、运费下降三者叠加的背景下,铁矿石价格短期承压,进而传导至海岬型船运价。
巴拿马型船:表现平稳,指数持平
与海岬型船形成对比的是,巴拿马型船指数当日保持不变,报2,432点。这类通常载有60,000至70,000吨煤炭(850105)或谷物的船舶,其平均日收入稳定在21,886美元。巴拿马型船运费主要反映煤炭(850105)和谷物等中等吨位干散货的运输需求,其走势相对稳定,显示出谷物、煤炭(850105)等品类在需求端仍有一定支撑,未随海岬型船的疲软同步下行。
超灵便型船:逆势微涨
在较小的船舶中,超大型船舶指数小幅上涨12点,涨幅0.66%,达到1,833点。超灵便型船主要承运小宗散货及部分近海运输需求,其逆势上扬或反映出不同货种、不同航线之间的结构性差异,部分细分市场仍存在一定需求支撑。
市场观察:结构分化,短期仍有不确定性
综合来看,当前波罗的海干散货运价指数呈现出明显的结构性分化格局:海岬型船因铁矿石需求疲软而领跌,巴拿马型船整体平稳,超灵便型船则小幅回升。从历史经验看,海岬型船运价与铁矿石价格、中国进口需求高度相关,未来指数走向仍将取决于铁矿石需求的恢复节奏、中国港口的去库存进度以及全球干散货贸易的整体活跃度。短期内,在供应宽松和库存高企的背景下,市场是否能够止跌企稳,仍需观察后续铁矿石进口需求的实际变化以及各船型运力的释放情况。整体而言,当前市场情绪偏谨慎,各船型表现的分化也提示投资者需对干散货运输市场的结构性变化保持关注。


