


01 PCB产业链全景图

02 “涨价潮”持续
建滔积层板(HK1888)10月13日落地的新一张涨价函——对使用2116及以下薄布生产的板料和PP(半固化片),售价上调15%。

市场对这轮涨价的分歧,其实很集中:大家觉得涨价是"缺货"闹的,不是需求真好,怕持续不了。这个担心放在大多数行业都成立,但PCB这轮的情况,可能恰恰是反过来的——它不是需求太好,是东西真的不够了。
下面把我把涨价、三季报、制裁三件事这几件事情挖掘一下,再说说我自己的看法。
03 涨价涨成"肥皂剧"
先感受这轮涨价的密度。
建滔积层板(HK1888)作为全球覆铜板龙头,今年3月发出第 一张涨价函之后就没停过:4月两张、5月两张、6月一张、8月底一张,加上10月13日这张薄布料涨价函,年内已发八张,部分重点产品累计涨幅早已翻倍。
上游电子布更夸张——花旗(C)数据显示,8月电子布主流系列均价单月上涨17%-18%,年内累计涨幅已达118%-165%。

涨价函本身不稀奇,稀奇的是背后的行为细节。之前看到有个调研报告有两个细节让人印象很深:
一是缺货已经缺成了卖方市场,主机厂要派人到上游驻点保供——以前是板厂求着客户下单,现在是客户蹲在厂里等料;
二是大量拿不到CCL(覆铜板)的板厂已经直接停线,供给在急剧收缩。
需求端也在配合,世运电路(603920)给出Q4价格普涨30%、净利率提到20%的指引。如果兑现,涨价就不是"转移成本",而是实打实地增厚利润。
04 卡脖子的不是板厂,是CCL
这轮紧缺的关键,在CCL这个环节。
先给不熟悉的朋友补一句:CCL就是覆铜板,PCB的最核心基材,相当于盖房子的钢筋混凝土——板厂拿到CCL之后做线路加工,才变成你手机里、服务器里那块绿色的电路板。

覆铜板在PCB里同时负责导电、绝缘和支撑,直接决定信号跑多快、损耗多大、阻抗稳不稳,是影响电子设备性能的关键材料。成本上,电子铜箔、树脂、电子布分别占42.1%、26.1%、19.1%,合计近九成。
到了AI算力时代,覆铜板的要求更高,核心看两个指标:Dk和Df。Dk越低,信号跑得越快;Df越低,信号越完整、失真越少。可以把它想成一条路:Dk是通行阻力,Df是摩擦损耗。AI要传海量高速数据,对这条路的要求自然更苛刻。
行业按 Df 将覆铜板划分为 M1-M9 等级,最高性能的 M9 级 Df 约为 0.0010-0.0005。

话说回来,CCL为什么紧?主要是有两个因素。
一个是AI的挤占。曾经全球PCB市场大约5000亿(元)的盘子,现在AI带来的增量就有2000亿左右,而且还在增加。头部CCL企业普遍把30%以上的产能转去做AI用的高速板,新扩的产能也全部是AI方向——哪怕普通CCL现在的利润率甚至更高,厂商也知道AI才是未来,没人愿意把新产能留给传统料。
另一个是存量产能的结构转移。现有产能往高速板切,传统薄布料的供给就更少。建滔这次为什么只涨薄布?因为公司在主动砍掉低端消费(883434)类板子,主要接薄布产品的单。厚布也缺,薄布缺得更甚——而薄布在AI服务器里同样是必配品。
把这个逻辑往下推演一步:只要下游客户还接得住涨价,CCL就没有停涨的理由;只有下游真的接不住了,板厂才能倒逼CCL停涨。
也就是说,这轮紧缺的终点不取决于供给端的心情,取决于需求端的承受力——而以AI客户的财力和保供心态,这个终点短期内看不到。
所以,CCL紧缺的周期(883436),会长过市场大多数人的预期。
05 三季报,是涨价逻辑最硬的一次验证
涨价故事讲了快一年,终究要落到报表上。这次三季报,就是验货的时刻。
先看小厂的月度热度。据悉,崇达技术(002815)8月单月利润1亿以上,奥士康(002913)约1亿,超声电子(000823)8000万,金禄电子(301282)、四会富仕(300852)各5000万左右;迅捷兴(688655)Q3利润1-1.5亿,威尔高(301251)Q3约1.5亿。对这些体量不大的公司来说,单月利润的跳升说明顺价已经在Q3兑现。
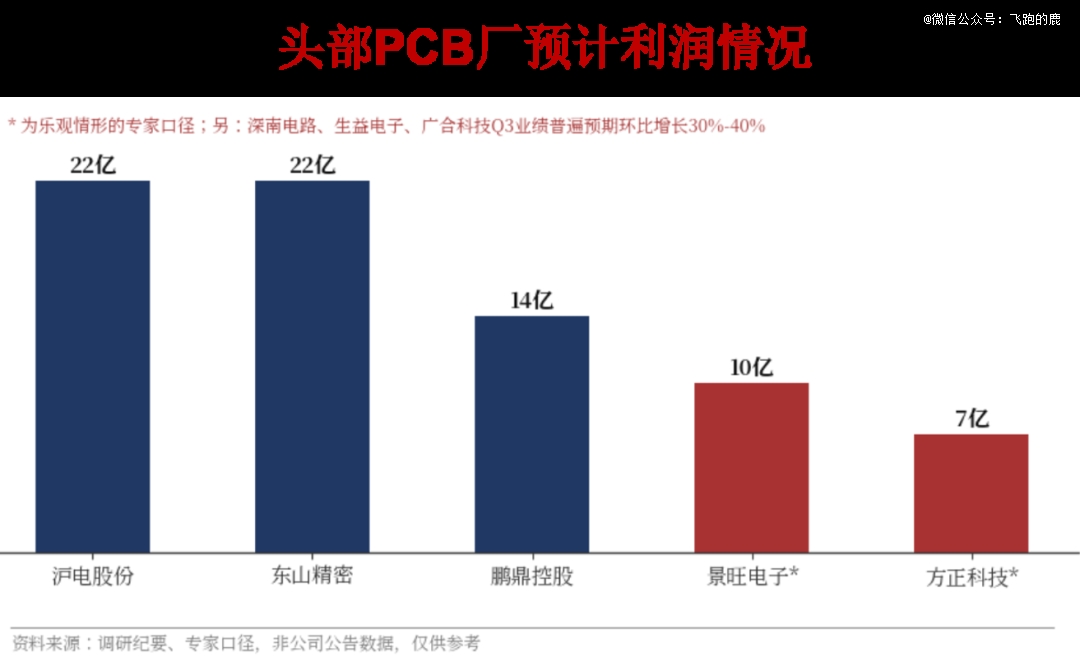
再看大厂。景旺电子(603228)Q3利润乐观看10亿(汽车板全球龙一,客户结构优质),方正科技(600601)乐观看7亿;鹏鼎控股(002938)14亿,沪电股份(002463)22亿,东山精密(002384)22亿;深南电路(002916)、生益电子(688183)、广合科技(001389)的Q3业绩,基本都能看到环比30%-40%的增长。
对岸的数据也在印证同一个故事。台股PCB样本企业8月营收全面高增:HLC(高多层板)同比+70.8%,IC载板+50.2%,HDI+34.2%,普通PCB+26.8%;欣兴营收连续五个月创历史新高。两岸同时交卷,答案一致。

顺带一提,市场的投票已经开始了——这两天PCB产业链三季报预喜密集出现,有公司预告净利最高增超6倍,涨价→利润这条传导链,正在被一份份报表坐实。
06 制裁更多是“雷声大,雨点小”
10月以来,市场把美国印刷电路板协会(PCBAA)的一份声明解读成"PCB制裁",板块应声回调。但拆开看,这更像一次情绪杀。
这份声明敦促执行的,是2021年就已通过的《国防授权法案》条款:禁止美国国防部采购来自中俄朝伊的"受管制PCB",2027年1月1日生效。
三点要清楚:
第 一,PCBAA只是行业协会,声明不等于美国政府的新态度,法案本身一个字没变,只是要求按时执行;
第二,法案只管军用PCB,军用占整个行业也就5%左右,中国大陆头部厂商早已基本不涉及对美军用出口;
第三,也是最关键的——全球高端PCB产能高度集中在中国大陆,预计2026年全球70%-80%的AI PCB产值由中国厂商贡献,PCB在终端成本里占比仅约5%,美国本土制造基础薄弱,而PCB是重资产、长建设周期(883436)的行业,"去中国化"在物理上就不太可行。

长期看,美方降低对中国供应链权重的诉求客观存在,但应对方式也现成:沪电、广合的海外产能已经稳定运行,客户愿意承担溢价;极端情形还有豁免申请、股权架构安排等工具。
因此回调是避险情绪下的错杀,Q3业绩落地后,信心会回来。
07 几点判断
第 一,这轮PCB行情的核心矛盾,已经从"有没有订单"变成"拿不拿得到料"。谁能锁到CCL,谁就有Q4的业绩。这个框架下,客户结构好、被大客户要求保供的大厂(景旺、世运这类),持续性强于规模小、客户结构差的小板厂——后者会慢慢看到分化,顺价能力是试金石。
第二,Q4是传统旺季,叠加圣诞备货,价格传导大概率继续提速。盯着两个信号就行:一是各家Q4顺价的实际落地幅度,二是三季报正式披露与纪要口径的偏差。这两个是"涨价故事"的兑现金标准。
第三,弹性在新东西上。mSAP、AI服务器PCB的份额突破,四季度正交背板方案的验证进展,RCC新材料、电源PCB这些新业务,任何一项拿到积极反馈,都可能给板块加一把火。
第四,风险也需要重视。这个故事最容易被证伪的点,是下游真的接不住涨价——如果消费(883434)类终端开始砍单,传导链会从最脆弱的小板厂开始断。所以对小板厂,业绩兑现期可以看,但要盯紧月度数据的边际变化,别恋战。
这轮PCB缺的从来不是故事,是货。


