


【导语】2026年8月,乳制品、饮料及啤酒(884189)三大快消品行业呈现分化态势。8月作为传统夏季消费(883434)旺季的尾声,其产量数据成为检验全年市场成色的关键窗口。数据显示,乳制品与饮料板块在8月展现出温和修复迹象;而啤酒(884189)板块则延续颓势,旺季不旺特征突出,产量同比下滑,反映出餐饮及现饮场景恢复不及预期。
2026年8月,乳制品、饮料及啤酒(884189)三大镀锡板下游行业走势分化。乳制品及饮料产量环比增加,对镀锡板需求形成一定支撑;啤酒(884189)产量同比、环比双降,旺季表现偏弱,拖累罐装需求。预计四季度随着节日备货推进,乳饮端产量仍有修复空间,但啤酒(884189)需求或延续弱势,镀锡板终端需求整体将呈结构性分化、温和修复态势。
乳制品行业:生产节奏加快,8月产量环比微增
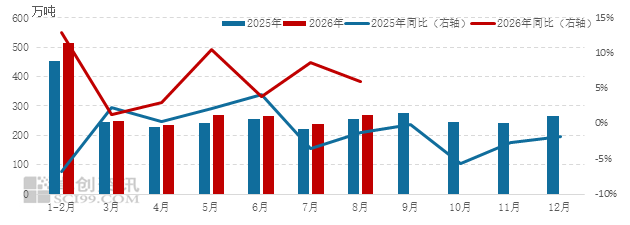
回顾2026年上半年,乳制品行业经历了"前高后低"的调整期。1-2月受春节备货拉动,产量同比增长12.94%,但随后数月增速逐步放缓。最新数据显示,8月份乳制品产量为270.6万吨,同比增长5.91 %,且环比涨幅更为明显,较7月增长了12.84%,显示出季节性回升态势。相比去年同期的波动(2025年8月乳制品产量同比下降1.30%),今年8月的产量企稳反弹,预示着下半年在节日效应带动下,乳制品市场有望维持温和增长格局。
图1 2025-2026年乳制品产量及同比变化
数据来源:国家统计局
饮料:高温下需求增加,8月产量反弹创新高
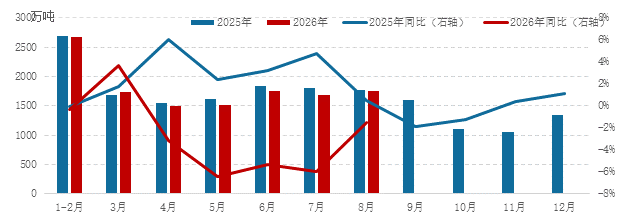
饮料行业对气温变化较为敏感。2026年上半年,饮料产量整体承压,多数月份较去年同期水平出现不同程度的下滑,反映出健康化替代趋势对传统含糖饮料的持续冲击。8月饮料产量增加,随着全国大范围持续高温天气的到来,刚需补水场景全面激活。8月饮料产量达到1748.5万吨,创下年内单月新高;但同比依旧下滑1.54%。表明饮料行业具有季节性和气候依赖性。
图2 2025-2026年饮料产量及同比变化
数据来源:国家统计局
啤酒:旺季效应缺失,8月产量下滑
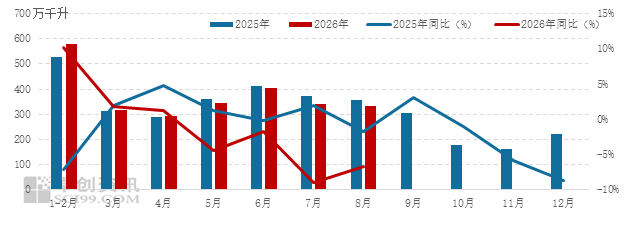
相比乳品(884125)和饮料的温和表现,啤酒(884189)板块在8月的数据偏清淡。2026年以来,啤酒(884189)产量除1-2月受春节错位影响实现10.19%的同比增长外,其余月份飘绿为主。8月啤酒(884189)产量为334.2万千升,环比下降1.79%,同比下降6.73%。8月啤酒(884189)产量同比、环比双双下滑,"旺季不旺"的背后,折射出啤酒(884189)行业正面临的结构性困境:一方面,餐饮渠道复苏偏弱,以夜场、大排档为代表的现饮场景恢复不及预期,导致大包装啤酒(884189)销量明显收缩;另一方面,高端化战略虽推动了产品均价上行,但未能有效带动总销量增长,在宏观消费(883434)环境承压的背景下,消费(883434)者对高价啤酒(884189)的接受度有所降低。
图3 2025-2026年啤酒产量及同比变化
数据来源:国家统计局
结构性分化加剧,四季度关注节日备货
综上所述,2026年8月的快消品市场呈现出结构性分化特征。乳制品和饮料产量修复,而啤酒(884189)产量则表现偏弱。展望四季度,随着年底聚餐旺季的到来,乳制品和饮料有望迎来新一轮备货小高峰,产量或将继续保持环比增长态势。而啤酒(884189)板块短期内难有起色,预计产量将维持负增长。各品类产量的波动将更加依赖于季节性节点与细分需求的释放,生产端排产节奏或将随市场反馈呈现更频繁的动态调整。


