


任女士
【导语】10月份原料焦煤、焦炭先后让利后,钢厂亏损程度有所修复,焦化厂进入盈亏线以下,煤焦钢产业链利润仍集中在煤矿端。但钢铁(850106)行业仍维持全面亏损,钢材价格低位运行,铁水产量维持相对低位,煤焦钢产业链终端负反馈持续压制煤焦价格,预计四季度焦炭供需维持紧平衡,价格弹性明显收窄。
10月煤焦价格高位回落,终端钢材需求持续低迷,黑色产业(850104)链终端负反馈为主。
供暖季临近,煤矿保供压力下,国家能源(850101)局、国家发改委、山西省政府等联合发文要求煤矿稳产保供,山西停产煤矿复产进程加快推进。10月国内焦煤供应增量预期明朗,黑色期货盘面整体震荡下行,带动现货采购情绪维持谨慎,坑口价格高位回落。截至10月23日吕梁低硫主焦煤坑口月均价收于2238元/吨,较9月均价降297元/吨,降幅11.72%。
10月份因焦煤供应紧张局面缓解,入炉煤成本下行,焦化厂开工负荷提升明显,而国庆节后下游钢厂采购节奏明显放缓,焦炭供需关系趋宽松,价格承压下行。本月钢厂对焦炭提降2轮,累计降200-220元/吨,截至10月23日,山西地区准一级干熄焦主流市场价2070-2140元/吨,本月均价2130元/吨,环比上月均价下滑150元/吨,降幅6.58%。10月国内焦企平均开工负荷73.85%,较上月回升4.83个百分点,基本恢复至正常水平。
10月钢铁(850106)需求旺季不旺,钢材价格维持低位运行,截至10月23日,唐山钢坯市场10月均价为2952元/吨,较上月均价降62元/吨,降幅为2.06%;北京螺纹钢价格收于3108元/吨,较上月价格略降2元/吨。
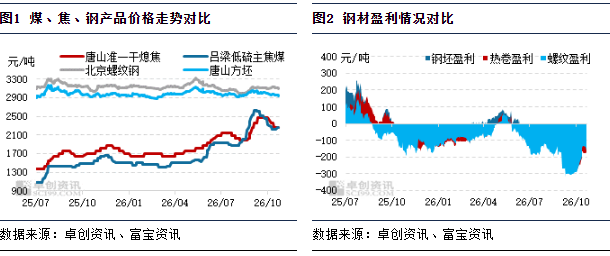
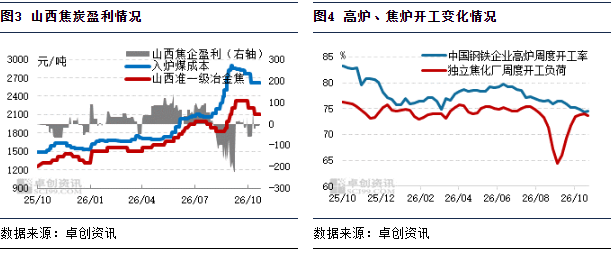
焦化厂进入亏损边缘,钢厂亏损有所修复,钢焦利润矛盾缓和。
本月煤矿保供增量,焦化厂开工回升,原料端上行驱动明显减弱,煤焦钢产业链供强需弱矛盾凸显,终端需求负反馈压力下,煤焦价格先后回落,向终端钢厂让利。焦煤价格在快速上涨500-700元/吨后回落200-300元/吨,致使焦化厂成本下移,但焦炭价格也随之下行,累降220元/吨。在降价节奏优势及化产价格偏高情况下,焦化厂整体利润水平收窄,捣固焦企仍在盈亏线附近。截至10月22日,河北捣固焦企平均盈利1元/吨,基本盈亏平衡。在煤焦成本下滑情况下,钢厂亏损也有明显修复,截至10月22日,河北钢坯平均盈利-112元/吨,河北地区螺纹钢盈利-185元/吨,本月平均盈利-179元/吨,环比减亏103元/吨。
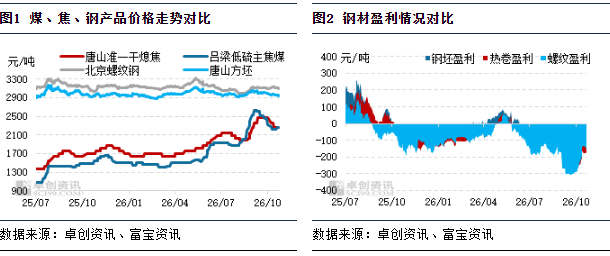
整体看,焦化厂利润明显收缩后进入盈亏线附近,焦煤供应短期内无明显增量空间的情况下,焦煤底部支撑仍存,焦化厂受上下游压制,盈利难有改善。钢厂目前亏损虽然有所修复,但是亏损面仍然较大,钢材价格在成本支撑下低位运行,煤焦供应偏紧情况下,焦炭继续下行难度较大,钢厂维持小幅亏损。
预计四季度黑色产业(850104)链整体原料供需维持紧平衡,煤焦钢产品价格波动明显收窄。
11月份供暖季保供压力下,焦煤供应环比增量,整体产量同比下滑趋势难以扭转,焦煤价格在适当回落后保持稳定运行为主;成本端底部支撑仍存,焦炭价格或难有持续下滑行情,焦化厂亏损压力下,后期整体开工或有小幅下滑,价格上方空间受钢厂利润压制难有释放。在亏损修复,年底追产等因素下,11月份高炉开工将止跌企稳运行,但环保限产、需求季节性减弱等抑制下,11月份铁水产量或难突破235万吨。


