


2026年前三季度中国炭黑(884051)出口量同比增加近16%,受价格优势及海外替代需求支撑,我国炭黑(884051)出口展现出较强的市场韧性,一定程度上缓解了国内供需矛盾。四季度在我国炭黑(884051)成本高位运行以及国外下游进口需求制约下,预计中国炭黑(884051)出口量同环比下滑可能性较大。
前三季度中国炭黑出口量同比呈现增长趋势
2026年1-9月份我国炭黑(884051)出口规模扩大,累计出口量同比呈增长趋势,增幅为15.74%。前三季度中国炭黑(884051)出口量同比宽幅增加,主要驱动在于自2月底美伊地缘冲突爆发后,国际原油价格高位运行,国外原料石油系炭黑(884051)价格成本上涨,拉升本土炭黑(884051)价格重心,而国内炭黑(884051)价格重心涨势相较缓和,带动出口竞争优势增加,出口至印度的炭黑(884051)量同比高达101.22%,显著支撑我国炭黑(884051)体量增长;同时东南亚区域下游之制品企业仍存在供应缺口,支撑中国炭黑(884051)出口市场稳步发展。
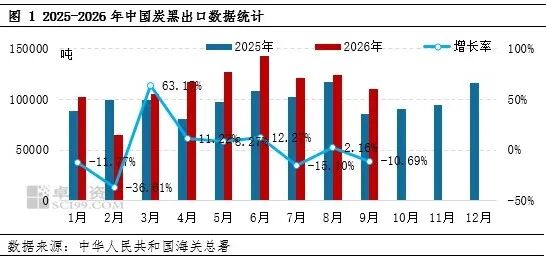
2026年前三季度出口总量101.5万吨,同比上涨15.74%;出口环比走势整体先升后降,呈现“V型开局、二季度集中备货冲高、三季度高位回落”的特征,同比整体以增长为主,仅2月份出现下滑。分月度来看,2月受春节因素影响,出口量跌至年内低点6.5万吨,环比下滑36.61%、同比下降34.70%;6月出口量攀升至年内峰值14.3万吨,环比增长12.27%,同比提升32.36%。除2月受春节扰动出现同环比齐降外,其余月份出口同比均保持正增长,出口市场韧性充足。3-6月,2月底美伊地缘冲突推升国际原油价格突破100美元/桶,抬升海外石油系炭黑(884051)生产成本。国内炭黑(884051)价格虽同步上行,但涨幅相对温和,外销比价优势凸显,带动炭黑(884051)企业出口订单大幅增长,价格端形成有力支撑。叠加5月国内港口作业、海运舱位紧张,部分订单报关延后至6月集中释放,同时海外部分区域采购需求回暖,多重因素共振推动6月国产炭黑(884051)出口创下高点。进入三季度,炭黑(884051)出口规模较二季度有所回落,但同比仍维持小幅增长。主要原因在于三季度国内炭黑(884051)价格重心持续上移,8-9月原料油价格走高,9月中上旬N330炭黑(884051)市场价格一度涨至近12000元/吨,国产货源的出口比价优势被明显削弱,出口体量随之回落。
东南亚及南亚成为出口主要集中地
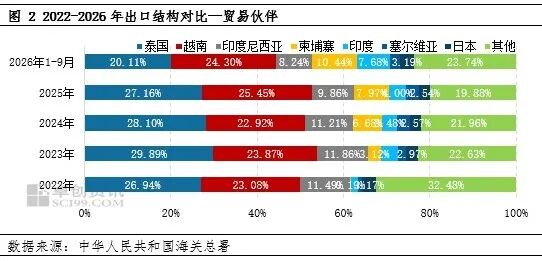
从贸易伙伴来看,2022-2026年东南亚一直是中国炭黑(884051)出口核心市场,该区域需求波动直接影响我国炭黑(884051)整体出口规模。东南亚地区地理位置便利以及贸易壁垒较少,是我国胎企在海外布局的重要建厂区域,本土炭黑(884051)工厂相对较少,产能有限,导致存在供应缺口,从而为中国炭黑(884051)产品提供了出口机遇。2026年1-9月,中国炭黑(884051)出口贸易伙伴的排名中,越南、泰国、柬埔寨稳居前三席,数量分别约为24.7万吨、20.4万吨、10.6万吨,同比分别变化为15.45%、-17.35%、65.74%;其所占份额分别为24.3%、20.11%、10.44%,较去年同期分别变化为0.06、-8.05、3.15个百分点。受泰国新增产能投放影响,当地炭黑(884051)供应缺口收缩,挤压我国出口份额;越南、柬埔寨轮胎需求稳健,托底出口量。2026年我国炭黑(884051)对南亚出口占比上行,1-9月对印度出口7.8万吨,占比提升3.26个百分点。国际原油高位波动推升印度本土炭黑(884051)成本与价格,利好中国炭黑(884051)打入当地市场。
预计四季度中国炭黑出口规模收窄
四季度预计中国出口规模存在下滑风险,同环比或呈下降趋势,主因在于出口价格优势减弱及海外需求积极性制约。国内炭黑(884051)核心原料煤焦油供应依旧偏紧,下游深加工刚需支撑下油价或较为坚挺,四季度,国内炭黑(884051)行业成本端将维持高位运行格局,抬升出口价格,进而减弱出口竞争力。尤其是10月份出口减量或较为明显,主要是由于9月份国内炭黑(884051)价格涨至历史新高,N330单吨新单报价一度涨至近12000元的高位,与海外炭黑(884051)价格相比,其价格竞争优势大幅削弱,海外下游高位难以承接,进口补库意愿明显降温,国内主流炭黑(884051)大厂出口订单水平下滑。国产炭黑(884051)价格高位运行,影响海外下游买家采购节奏趋于保守,对海外进口需求形成较强制约,外单承接难度上升、新增订单预期偏弱,预计四季度中国炭黑(884051)出口量同环比双双下滑的可能性较大,出口市场整体承压,企业外销订单存在下滑预期。


