


2026年10月,进口牛肉市场步入“配额兑现”的实质性供给收缩期。随着澳大利亚、巴西配额相继耗尽,叠加国内能繁母牛产能深度去化,国内牛肉批发均价连上涨至74元/公斤关口。卓创资讯(301299)认为,尽管配额耗尽引发进口量断崖式下跌,但受制于高位库存及市场对2027年新配额周期(883436)的观望情绪,短期价格并未出现明显上涨趋势。预计四季度进口牛肉将进入“高成本与高库存博弈”阶段,而中长期来看,价格中枢易涨难跌。
1.配额兑现,进口牛肉价格反预期震荡
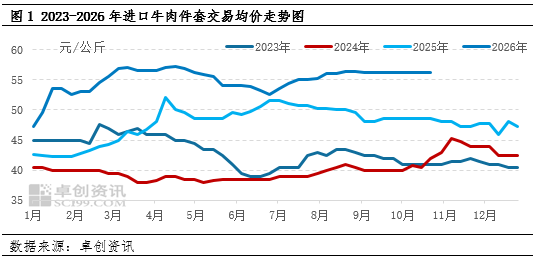
2026年以来,进口牛肉价格整体呈现“冲高—回落—再冲高”的阶梯式上行格局。上半年配额抢占阶段,进口商集中建仓,价格快速攀升;二季度受集中到港及消费(883434)淡季压制,价格高位回调;进入三季度,随着巴西配额逼近红线,贸易商惜售情绪升温,价格重拾涨势。进入10月配额正式耗尽后,进口牛肉价格并未如预期般上涨,而是呈现涨跌互现趋势。据卓创资讯(301299)数据监测,截至10月27日,进口巴西冻牛肉件套主流报价维持在53.50-58.00元/公斤。配额见底市场反预期而行,核心受制于两大因素:一是部分品类受港口库存压制,二是市场博弈情绪加剧,部分从业者对未来2027年新配额周期(883436)的定价存在观望,在买卖双方博弈下,短期价格缺乏上行的动力。
2.配额消耗加速兑现,进口量呈现断崖式收缩
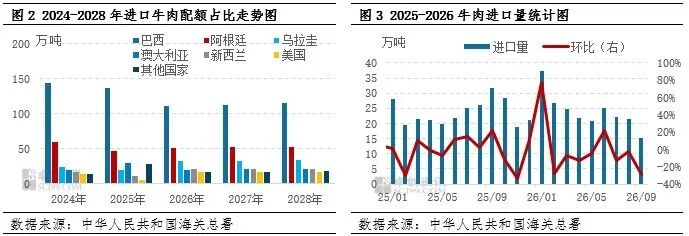
巴西、澳大利亚同步配额消耗完毕,进口总量下滑显著。当前巴西配额消耗率已达109%,澳大利亚达115%,配额外高达67%的综合税率导致进口量缩减。受此影响,据海关数据显示,9月中国牛肉进口量下降至15.18万吨,环比下降29.30%,同比下滑52.30%,创下近三年以来单月最低水平。1—9月累计进口约215.22万吨,同比变化不大,预计四季度实际到港量将同比差距明显。此外,阿根廷前9月配额执行约67%,剩余约16.7万吨;乌拉圭仅执行36%,剩余约20.9万吨;新西兰剩余超11.2万吨。尽管这些额度理论上可在四季度释放,但受制于其国内活牛存栏及发运节奏,难以在短期内完全填补巴西退出留下的缺口。预计10—12月到港量将维持低位,进口端对国内价格的平抑作用持续减弱。
3.高库存压制冻品承压,但难阻国产活牛强势
2026上半年抢跑配额导致当前国内冻牛肉库存维持高位,但这一压力存在明显的“渠道错配”。高库存主要沉淀在港口及进口贸易环节,对应火锅、预制菜(885951)等B端加工渠道。据卓创资讯(301299)监测,自三季度以来,国内样本冻品库容率正式迎来由升转降的拐点。截至9月,不仅单月库存量下滑0.23%,更关键的是,受制于海外主产国配额耗尽,新增到港量已呈断崖式下跌,市场或呈现出“出库大于入库”的实质性去库特征。反观国产牛肉,主供商超、农贸市场及鲜品餐饮,热鲜与鲜销属性决定了其与进口冻品的差异,替代弹性偏低。即便冻品存量充足,也难以直接弥补国产活牛出栏的阶段性缺口。因此,高库存仅约束进口冻品的上行幅度,对国产活牛价格的压制微乎其微。真正驱动国产牛价的核心是产能实质性收缩。随着后续进口到货预期减弱,贸易商惜售挺价意愿增强,冻品库存更多转为“存量沉淀”,其对整体牛价的边际压制正加速弱化。

综合来看,进口牛肉市场已进入“配额见底、成本提升、供给断崖”的新阶段。短期看,四季度阿根廷、乌拉圭的剩余配额可形成一定边际补充,港口冻品库存也将对进口价格涨幅形成约束,短期进口牛肉价格以高位运行。但中长期看,巴西、澳大利亚配额消耗完毕,2027年配额重置前的“配额真空期”将持续压制进口总量,进口牛肉价格中枢易涨难跌。更重要的是,进口收缩与国内产能去化形成共振,国产牛肉的定价权正在经历系统性回归。卓创资讯(301299)预计,四季度进口牛肉件套价格运行区间在56—60元/公斤,国产牛肉价格则有望在供需紧平衡支撑下维持高位偏强态势。


