


从Hello Kitty到Labubu再到YOYO,商品先行已成主流,IP的价值逻辑正在重构

图:泡泡玛特Labubu搪胶毛绒盲盒,是当前品牌最核心的IP之一
【栏目说明】
大家好,这里是国际潮玩联盟的产业观察栏目。本文为《IP 产业深观察》系列第 01 期,最近行业里聊得最多的一个话题,就是做潮玩IP到底该先打磨内容讲故事,还是先出产品跑市场。有人拿迪士尼(DIS)、宝可梦当标杆,说完整世界观才是IP长青的根基;也有人拿泡泡玛特(HK9992)、名创优品(MNSO)反驳,说高辨识度形象直接铺货架,一样能跑出十亿级爆款。
这段时间我们梳理了1928年到2026年近百年的全球产业脉络,拆解了中日美三大核心市场、30多个标杆案例,交叉核对了官方公告、财报数据与权威媒体报道,最终的结论很明确:当代绝大多数成功的潮玩IP,走的都是「先有形象、先有产品,故事后补」的路径。
核心观点先看
1. 全球主流成功潮玩IP中,多数走「先有形象/产品、后补故事内容」的商业化路径,纯内容驱动的传统孵化模式已退居行业少数。
2. 全球IP产业至今已完成五次范式迁移,当前正处于「零售前置+UGC共创+情绪价值」的第五阶段,渠道能力、供应链效率与用户参与度的产业权重持续上升。
3. 商品先行模式可大幅缩短IP起量周期(883436),但叙事厚度不足、单品生命周期(883436)偏短等天花板已逐步显现,搭建多IP矩阵是现阶段对冲单品周期(883436)风险的最成熟方案。
一、先澄清一个行业常见误区
近期不少交流中会提到"Kelly"这个名字,并将其归为泡泡玛特(HK9992)旗下IP。我们核对了泡泡玛特(HK9992)官方公开的全部IP名录后,可以明确:其矩阵中并无对应角色。
出现这个混淆的核心原因,基本是对设计师人名的误读:要么是把Molly创作者Kenny Wong(王信明)的名字误记成了IP名;要么是把Crybaby的泰国设计师Molly,因发音相近记成了Kelly;也有把Labubu创作者Kasing Lung(龙家升)的英文拼写简化误读的情况。
这个误区其实刚好戳中了当代潮玩IP的一个典型特征:这类IP大多没有完整长篇叙事,创作者的个人表达与人格标签,本身就是IP最初的内容载体。
二、全球IP的四大起源路径:内容先行早已不是主流
"先有内容还是先有产品"没有标准答案,核心要看IP属于哪一类起源路径。我们梳理了全球30多个标杆案例,将IP的诞生逻辑归纳为四类,绝大多数市场爆款,都集中在"商品/形象先行"的类别里。
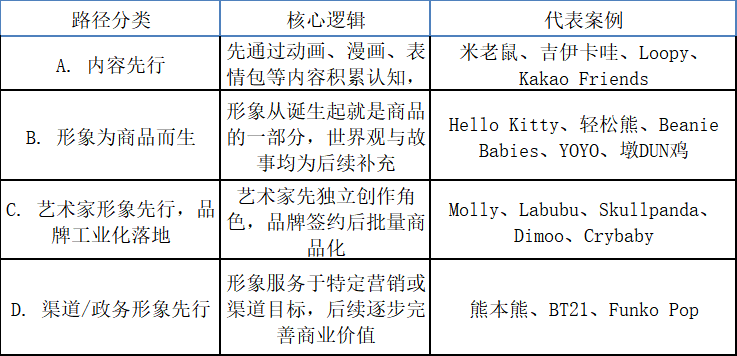
其中B、C两类的核心共性高度统一:故事与世界观,永远是商品跑通市场验证后才补充的增值项,而非IP商业化的前置必要条件。
三、泡泡玛特的真相:所有头部IP,都不是先做内容再卖货
很多人把泡泡玛特(HK9992)定义为"IP公司",但在我们看来,它的本质是「艺术家形象签约+工业化孵化平台」,而非传统的内容创作工作室。拆解完它旗下全部头部IP的商业化路径后会发现,没有一个是"先做内容、再靠内容带火产品"的。
1. 外部签约IP:先有艺术家创作,后有工业化放大
Molly:2006年就由香港艺术家王信明独立创作,很长一段时间里都是小众艺术玩具,单款销量仅几十到两百件;2016年泡泡玛特(HK9992)签下独家授权推出首款盲盒,上线即售罄,2019年完成全球版权收购。诞生后的十年间,这个IP没有任何动画、漫画等长篇叙事内容。
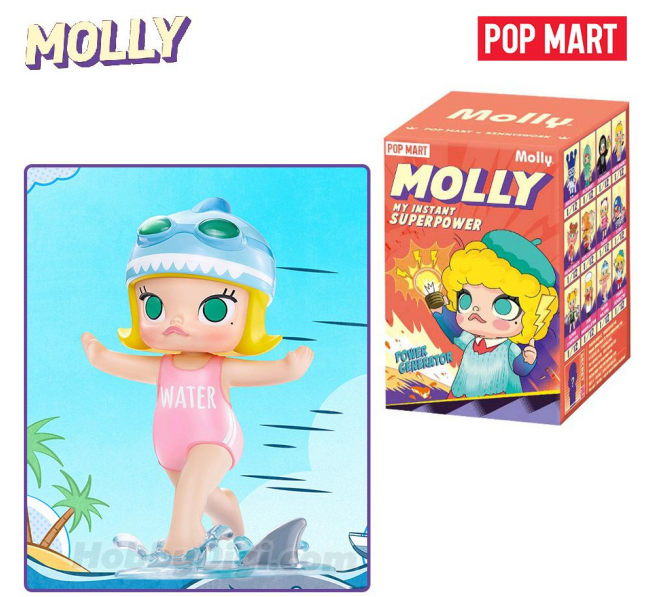
图:泡泡玛特Crybaby眼泪工厂系列 来源:泡泡玛特官方
Skullpanda:国内设计师熊喵2018年创作该形象并亮相潮玩展,泡泡玛特(HK9992)洽谈大半年后签下全球独家授权;2020年"密林古堡"系列天猫首发,6万件1秒售罄,上线不到3个月收入近4000万元。
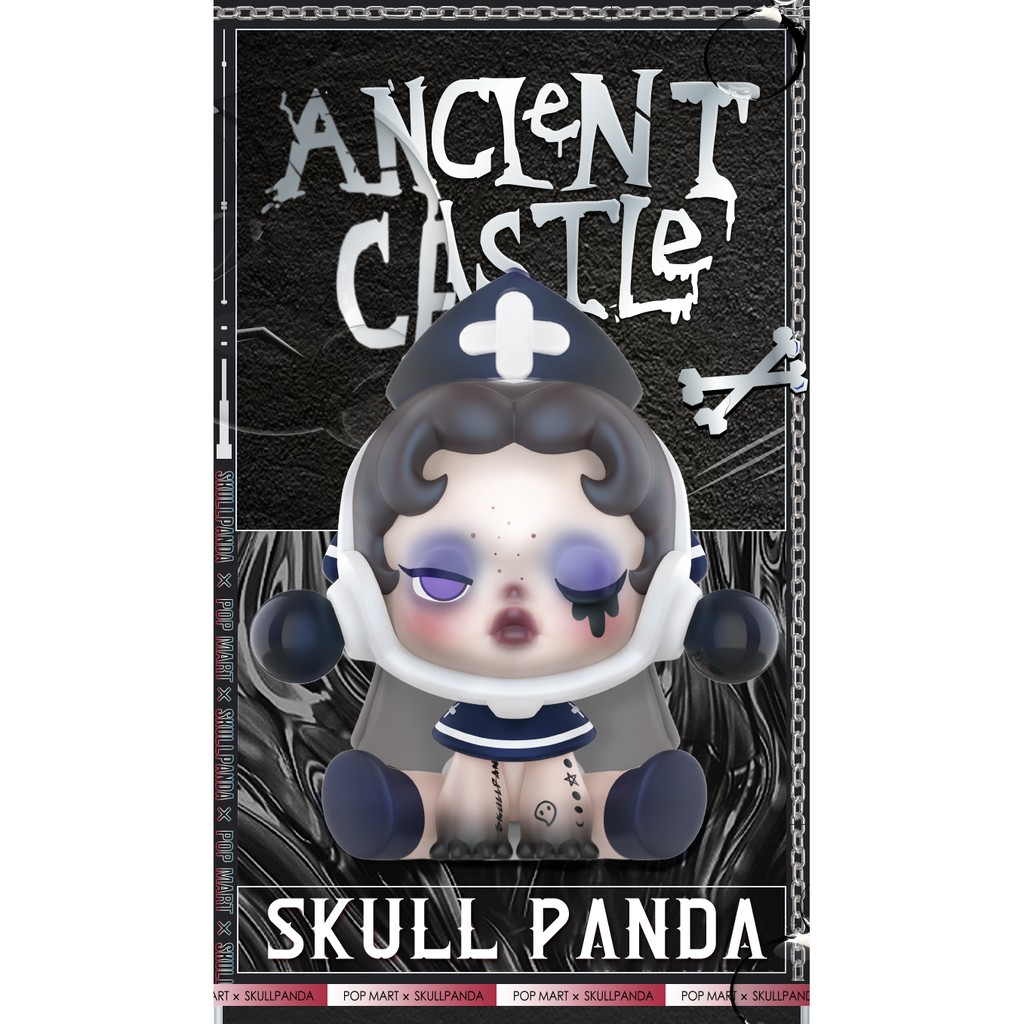
图:泡泡玛特Skullpanda密林古堡系列 来源:泡泡玛特官方
Crybaby:泰国艺术家Molly2017年基于个人情绪创作,最初只在社交平台分享手工胚模;泡泡玛特(HK9992)主动接洽合作,2020年推出首款潮玩,2025年全年该IP收入达29.29亿元。它的核心内容是情绪表达,而非完整故事。
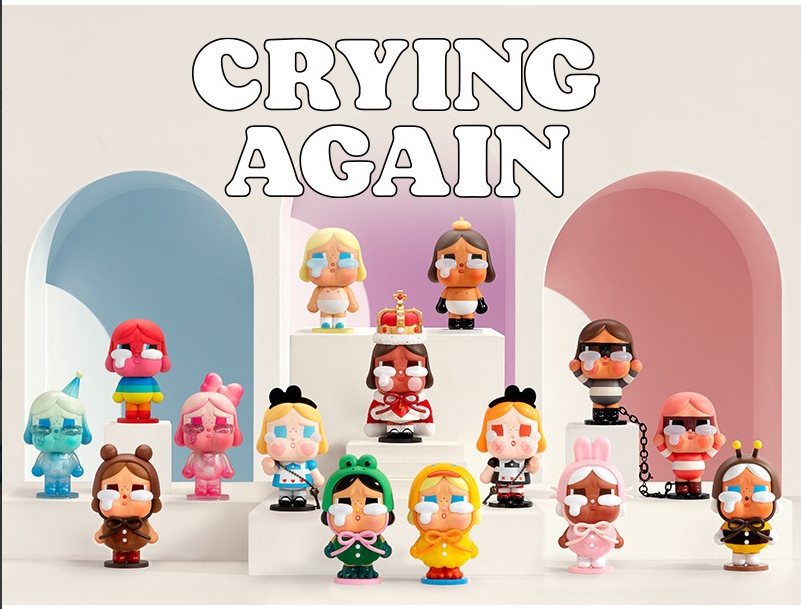
图:泡泡玛特Crybaby眼泪工厂系列 来源:泡泡玛特官方
2. 内部孵化IP:把IP孵化做成了标准化流程
泡泡玛特(HK9992)2017年成立了内部IP孵化工(850102)作室PDC,把发掘、孵化艺术家IP的能力体系化,成功推出了Hirono小野、Zsiga、PINO JELLY等多个原创IP。比如Zsiga由PDC设计师吾丹丹创作,2022年首款盲盒上市,2024年上半年收入就达到1.2亿元,同比增长169.5%。
3. 少数有内容基础的IP,爆火依然靠商品
Labubu是头部IP里少有的"有绘本基础"的角色:龙家升2014—2015年出版相关绘本,构建了The Monsters精灵天团的形象体系。但它的商业爆发,靠的不是绘本内容引流,而是2019年和泡泡玛特(HK9992)合作的盲盒产品;甚至合作后,品牌还根据大众审美调整了角色的体态与配色,强化"丑萌"的商品适配属性。
截至2025年,泡泡玛特(HK9992)艺术家IP收入占比已达90%。它的核心竞争力始终是快速发掘潜力形象、并将其工业化规模化落地的能力,而非内容创作能力。
四、日本产业启示:「商品先行」范式的发源地
日本是全球"形象先行"模式的起源地,也跑出了最完整的商业闭环。内容型IP与商品型IP在这个市场长期并存,但后者的商业化效率,明显更高。
1. Hello Kitty:为一款钱包诞生的全球超级IP
1974年,三丽鸥创始人辻信太郎计划推出一款小钱包,设计师清水裕子只是为钱包设计外观图案,就此诞生了Hello Kitty。
这个形象诞生后的二十多年里,没有完整的人设与故事体系;标志性的"无嘴"设计,本质是留白策略——不预设表情,让消费(883434)者投射自己的情绪。完整的家庭、国籍、爱好等人设,直到90年代才逐步补全。从诞生第一天起,它就是商品的装饰表皮,而非故事主角。
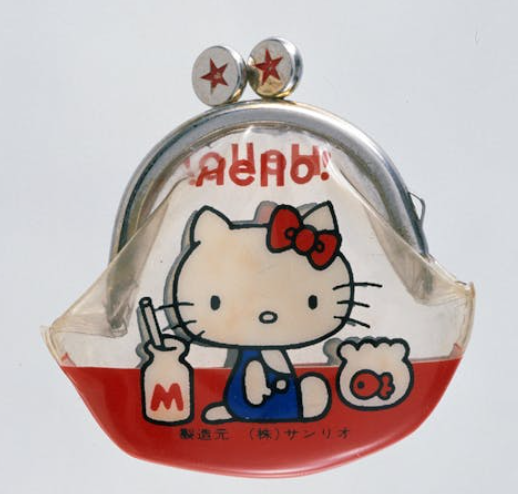
图:1975年Hello Kitty首款乙烯基零钱包 来源:三丽鸥官方
2. 轻松熊:商品卖火15年后,才做了动画
2003年,San-X设计师近藤亚希抱着"工作太累,好想当宠物被人照顾"的情绪,创作出轻松熊形象。首款周边商品一上市就爆火,2004年才补充了绘本内容,加入新角色完善关系线;动画内容更是等到2018年才上线Netflix,距离形象诞生已经过去了15年。
它的发展路径,是商品先行范式最标准的样板:商品验证→绘本(内容补丁)→新角色(关系补丁)→动画(最终内容形态)。
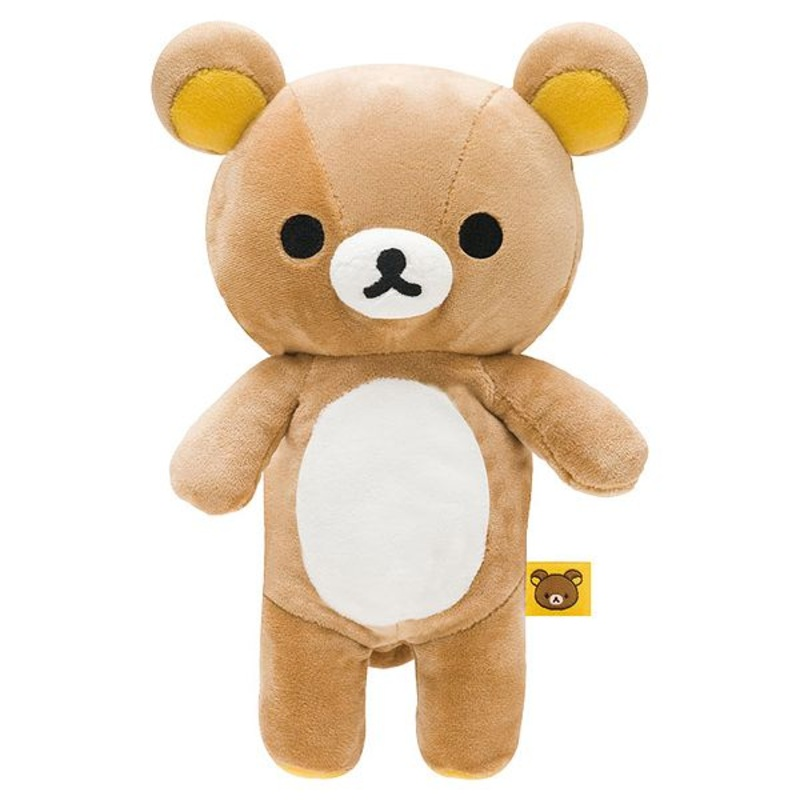
图:San-X轻松熊基础款毛绒公仔 来源:San-X官方
3. 熊本熊:"顺便设计"的形象,靠事件补内容
2010年为配合九州新干线全线开通,设计师"顺便"做了熊本熊这个形象。它诞生后先被印在当地农产品(850200)包装上,靠"熊本熊失联"等系列事件营销完成出圈,早期所有内容都来自营销事件,而非预设的故事世界观,是形象先行模式最极端的形态之一。
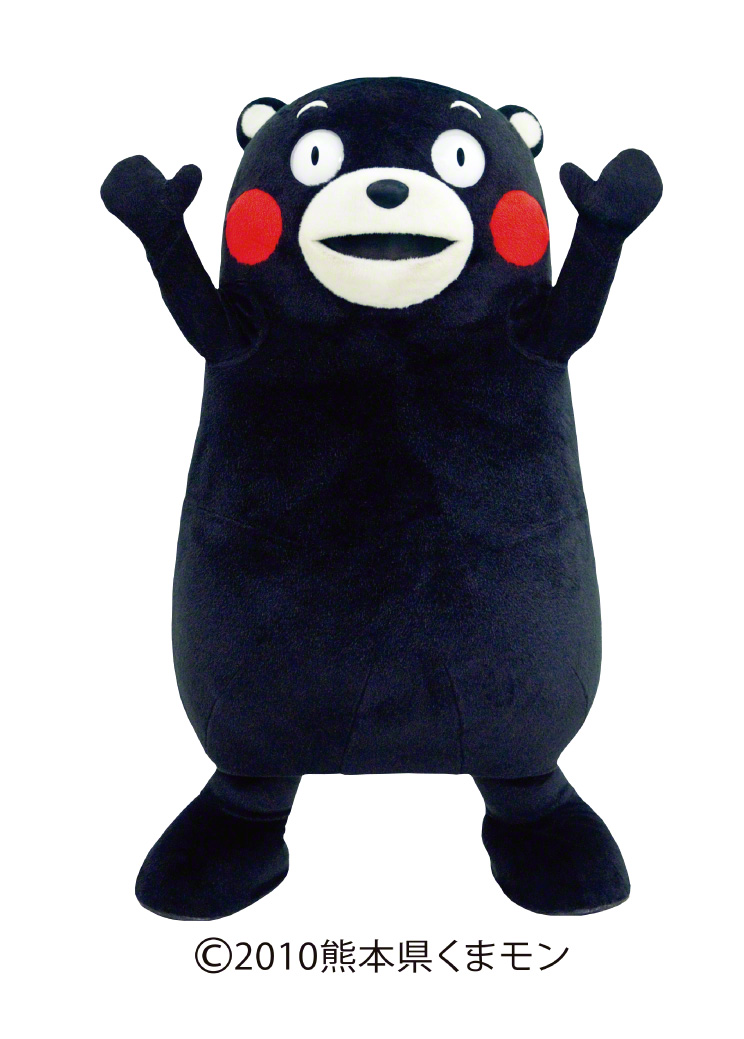
图:熊本熊官方标准形象来源:熊本县官方
日本这套模式能够成立,核心是扭蛋、食玩、成熟二手市场构成的商业基础设施——不用长篇故事,靠收集欲、稀缺性与陈列属性,就能支撑IP的持续商业化。
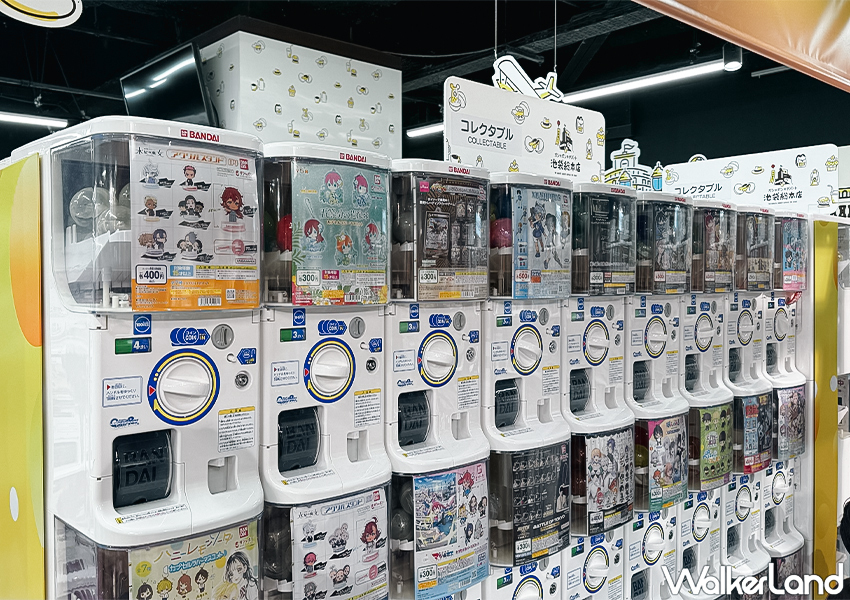
图:日本万代扭蛋专卖店阵列来源:WalkerLand
五、美国市场的两极:从内容正统,到纯商品投机
美国是"内容驱动"范式的发源地,也是最早把纯商品模式玩到极致、并率先暴露其底层风险的市场。两条路径都跑出了行业标杆,也留下了明确的经验与教训。
1. 内容正统:米老鼠确立了全球授权体系
1928年《汽船威利》上映,米老鼠靠有声动画建立大众认知,是内容驱动模式的行业起点。但迪士尼(DIS)很快就建立了标准化的授权体系,用商品收入反哺内容创作,最终确立了全球授权行业的质量标准与商业规则。1929年米老鼠首次开放周边授权,1933年首款米奇手表上市,纽约梅西百货(M)单店就卖出了1.1万块。
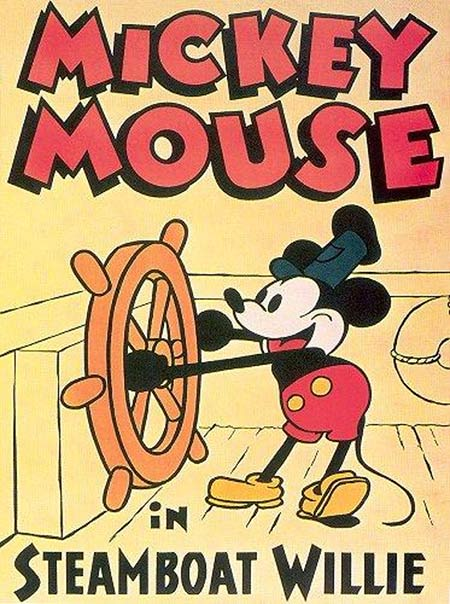
图:1928年《汽船威利》官方复古海报 来源:迪士尼官方
2. 纯商品实验:Beanie Babies的泡沫与崩塌
1993年Ty公司推出Beanie Babies豆豆娃,每个玩偶只有名字和一句短诗,没有任何世界观与故事,靠人为制造稀缺性引爆了二级市场,巅峰时期相关交易占到eBay(EBAY)平台总销售额的10%。
但1999年品牌宣布全系列停产后,二级市场价格直接跳水,收藏泡沫彻底破裂。这个案例清晰地证明:纯商品模式能实现快速爆发,但沉淀不下跨代际的长青IP。
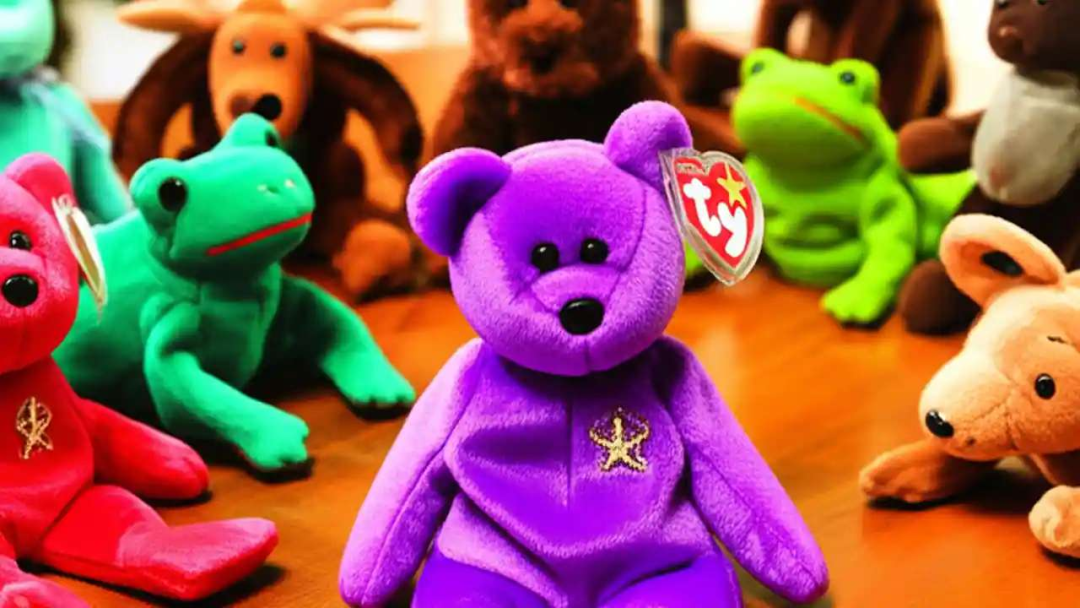
图:Ty Beanie Babies经典豆豆娃合集 来源:Ty官方
3. 授权聚合:Funko Pop做的是渠道生意
Funko(FNKO)自己不生产任何原创内容,靠拿下上千个影视、动漫IP授权,把不同来源的形象统一加工成"大头方身"的标准化公仔,本质是授权聚合型渠道商。它的核心能力是商品化加工与渠道分发,而非内容创作。
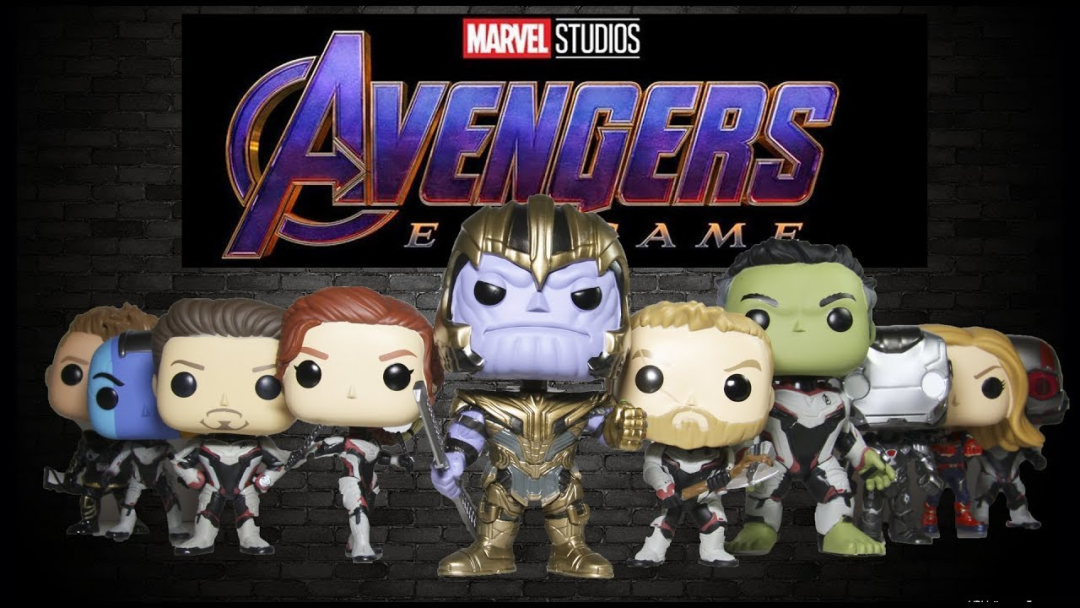
图:Funko Pop漫威系列公仔合集 来源:Funko官方
六、中国市场:把「零售前置」推到了产业极致
中国市场的独特贡献,是把"商品反推内容"的逻辑推向了极致——不仅商品先行,连内容生产这件事本身,都变成了货架端的运营动作。
1. YOYO:9个月破10亿的零售前置范本
名创优品(MNSO)旗下的YOYO,是"零售前置"范式最典型的代表。2025年6月首款产品上市,直接铺进全球数千家门店,靠货架触达完成用户认知,完全不需要前置的内容教育;只用9个月GMV就突破10亿元,跑完了传统内容IP需要3—5年的商业化路径。
中金公司(HK3908)的研究也指出,相比传统IP"先做内容、再开发衍生品"的路径,YOYO依托门店网络的零售前置模式,落地速度显著更快。它的"虚握手"设计还天然适配UGC玩法,用户自发的"YOYO举万物",成了IP最核心的内容来源。

图:名创优品YOYO花野蓬蓬系列搪胶毛绒盲盒 来源:名创优品官方
2. 墩DUN鸡:门店店员共创出来的国民IP
墩DUN鸡是全球最极端的"门店UGC共创"案例。2023年河南一家名创优品(MNSO)的店员,给店里的墩DUN鸡玩偶搭了条内裤,随手发小红书就获得了数万点赞;名创优品(MNSO)快速发动全部门店与5万私域KOC跟进放大,靠用户和店员一起完成了IP的内容构建,最终年销售额突破4000万元,全平台话题流量超5亿。

图:名创优品墩DUN鸡蔬菜系列公仔 来源:名创优品官方
3. 泡泡玛特:用多IP矩阵对冲单品周期
根据泡泡玛特(HK9992)2026年中期财报数据,公司上半年营收171.73亿元,同比增长23.8%;其中以Labubu为核心的THE MONSTERS系列收入44.54亿元,同比首次下滑7.5%,收入占比从去年同期的34.7%降至26%。
同期星星人收入同比增长580.6%至26.5亿元,跃升为第二大IP;全公司已有11个艺术家IP年收入突破亿元,靠多IP矩阵有效消化了单一IP的下滑风险。
七、百年产业脉络:全球IP的五次范式迁移
从1928年到今天,全球IP产业不是"内容被商品取代"的替代史,而是内容生产的成本中心不断后移的演化史,一共经历了五次清晰的范式迁移。
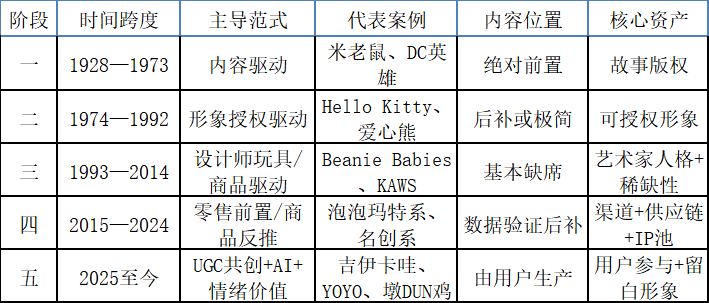
八、2026年判断:商品先行的天花板与破局方向
"商品先行/零售前置"成为当下主流,本质是注意力碎片化、供应链产能过剩、情绪消费(883434)崛起共同作用的结果,并不是内容失去了价值。但这套模式的增长天花板,已经清晰地写在了头部企业的财报里。
商品先行模式的五道核心天花板
叙事厚度不足:用户复购主要靠新品、联名等外部刺激,而非情感惯性,用户留存与唤醒成本更高;
单品生命周期(883436)偏短:哪怕是头部超级IP也难逃增长瓶颈,企业需要持续推新,运营压力较大;
投机属性较强:二级市场价格主要由流量热度决定,波动风险高,投机人群与真实消费(883434)人群存在割裂;
增收难增利:渠道扩张、原材料成本上升等因素,导致净利润增速普遍低于营收增速;
跨代际能力未验证:商品型IP能快速起量,但还没证明能像米老鼠、Hello Kitty一样跨越几代用户。
给行业从业者的5条落地建议
1. 做形象先考虑商品化属性:把可陈列性、可挂性、可换装性、UGC适配性当成形象创作的核心指标,不要等到商业化阶段才想变现;
2. 留白是一种核心设计能力:不用一次性把故事讲满,给用户留出情绪投射和二次创作的空间;
3. 内容可以分步补、轻量补:不用起步就投动画、电影这类重资产,先用表情包、短片、绘本做轻量内容补丁,验证市场后再逐步加码;
4. 渠道是最好的研发场景:线下门店和货架是最真实的用户A/B测试系统,用户的购买行为比传统市场调研更有参考价值;
5. 多IP矩阵是长期发展的必经之路:单一IP永远有生命周期(883436)风险,搭建梯度化的IP池,才能实现业绩长期稳定增长。
写在最后
2026年的IP产业,从来不是"商品战胜了内容",而是内容的生产主体,从品牌方转移到了消费(883434)者手中。过去是公司创作好故事卖给用户,现在是品牌搭好舞台,由用户共同完成内容创作。
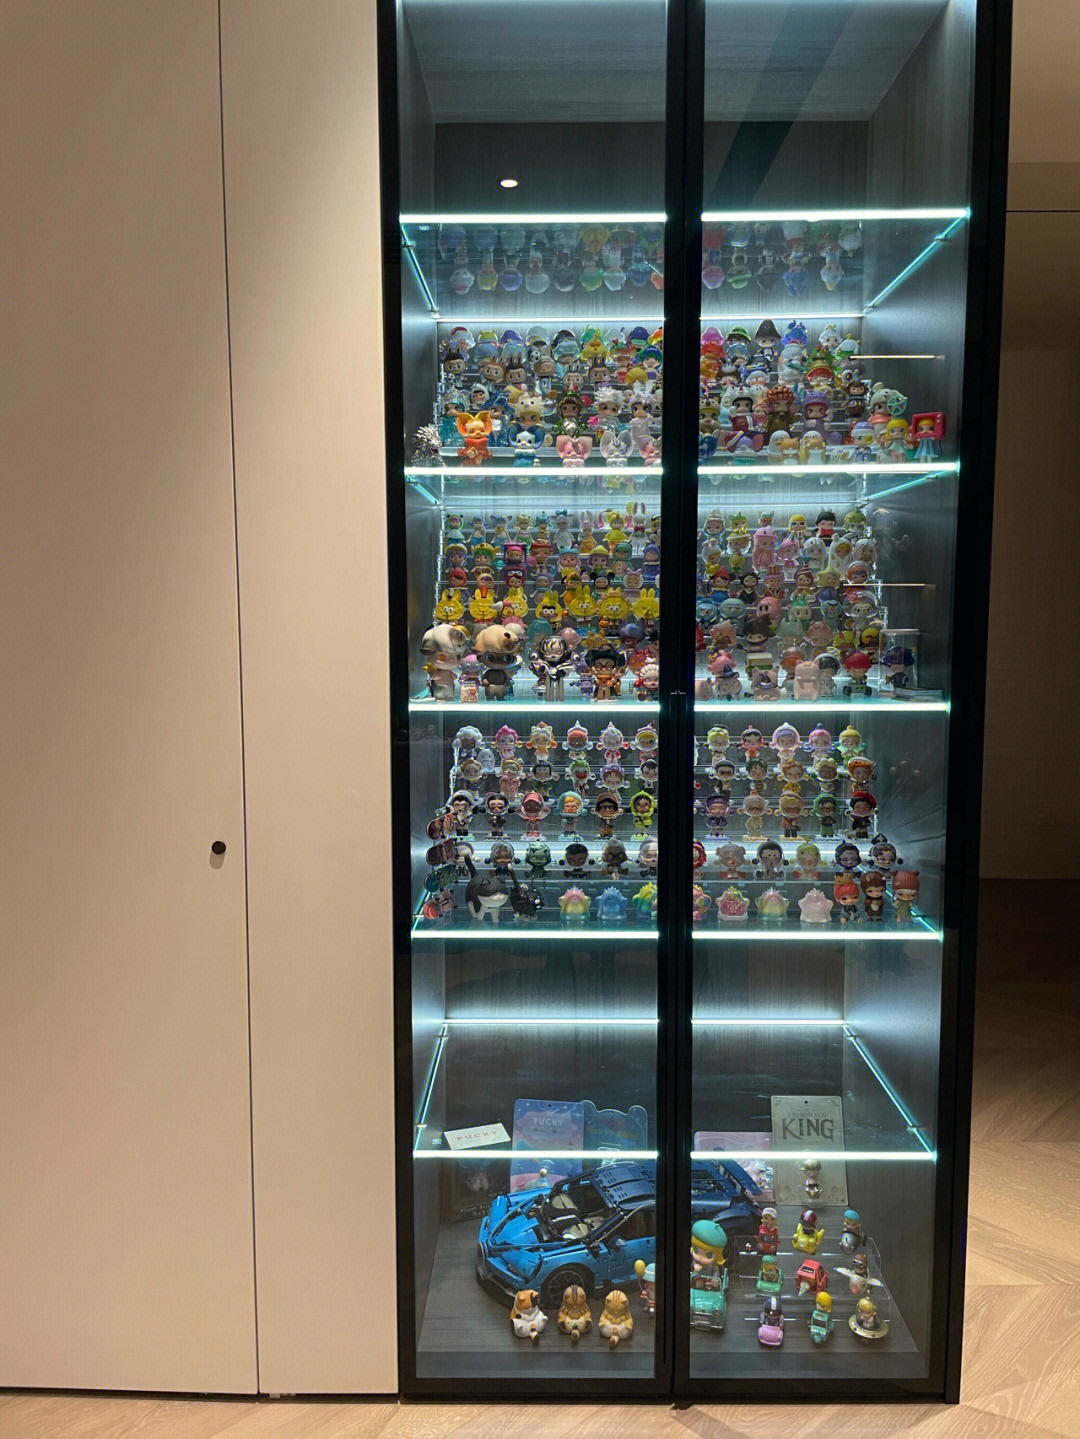
图:玩家私人潮玩收藏柜来源:公开行业资料
能火一年靠流量,能火十年靠记忆。那些能够跨越代际的长青IP,最终拼的从来不是一时的销量,而是在几代人心里沉淀下的共同回忆。Labubu、YOYO们已经证明了自己能快速爆红,接下来要证明的,是十年、二十年后,还有没有人愿意为它们写下新的故事。
下期预告
《IP产业深观察02》我们会深度拆解名创优品(MNSO)YOYO的"零售前置"全链路打法,分析货架孵化IP的核心条件与可复制性,欢迎持续关注。
说明
本文为国际潮玩联盟产业观察独家梳理内容,基于品牌官方公告、上市公司财报、权威财经媒体公开报道及行业公开资料交叉核对撰写。因篇幅限制未逐一标注出处,文中涉及的品牌标识、产品形象仅作案例说明,相关权利归原权利人所有。如有版权相关疑问,可随时联系沟通。
核心参考信源:三丽鸥、San-X、泡泡玛特(HK9992)、名创优品(MNSO)官方公开资料;腾讯新闻、界面新闻、新华网(603888)、中国新闻网、环球网等权威媒体公开报道;中金公司(HK3908)行业研究报告。
行业共建:2026 全球潮玩 TOP100 IP 征集计划正式启动
基于《IP 产业深观察》系列对全球 IP 产业演化路径的系统研究,国际潮玩联盟正式启动「2026 全球潮玩 TOP100 IP 征集计划」。
本次计划面向全行业征集优质原创 IP、成熟商业 IP、新锐潜力 IP,旨在建立行业权威的 IP 资源库,梳理当下潮玩产业的核心资产,为 IP 方、品牌方、渠道方、供应链搭建精准对接的产业桥梁。
所有征集入库的 IP,将纳入联盟产业研究观测名录,获得行业曝光、资源对接、生态合作等多项联盟权益支持。
目前 IP 申报与行业合作通道已同步开放,欢迎全行业 IP 方、品牌方、运营机构共同参与,共建潮玩产业资源生态。


