


筹划两年多后,湖北广电(000665)一项规划投资25亿元的智算中心合作项目最终未能跨过资金关。
10月28日晚,湖北广电(000665)公告,公司决定终止与武汉华鑫信股权投资集团有限公司(以下简称“华鑫信”)共同投资建设光谷智算中心。原因是合作方迟迟未按照约定,落实不少于3亿元的专项资金。
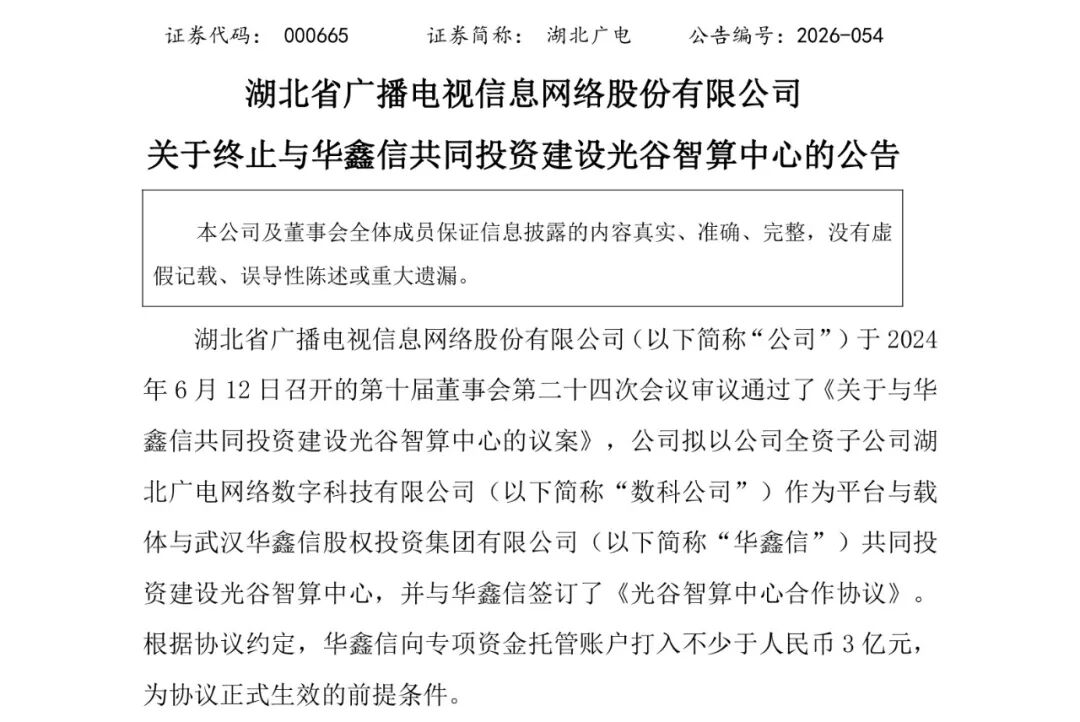
这项合作始于2024年6月。按照当时的规划,双方计划投资25亿元,在武汉光谷建设部署不少于25000P算力的智算中心,并以此切入人工智能(885728)算力租赁(886050)、服务器托管等业务。
对连续多年亏损、亟待业务转型的湖北广电(000665)而言,这项合作的搁浅,折射出部分智算中心项目从规划走向运营所面临的资金和商业化考验,也给当前的智算中心建设热潮敲响警钟。
两年多的等待
2024年6月12日,湖北广电(000665)与华鑫信签署《光谷智算中心合作协议》,宣布共同投资建设光谷智算中心。
彼时,人工智能(885728)产业快速发展,算力基础设施成为各地投资热点。湖北广电(000665)希望利用自身机房、网络资源以及广电5G(885556)、文化大数据等方面的业务基础,向算力服务领域延伸。
按照规划,项目依托位于武汉光谷四路的长江文创产业园建设。该数据中心机房占地42亩,总建筑面积4.36万平方米,为一栋独立的六层机房楼,主体建筑建设费用约2.93亿元,最多可布置4050个标准机柜。
2024年公布合作计划时,项目主体建筑已经完工,湖北广电(000665)旗下数字科技公司也已取得项目投资备案及相关节能审查批复。
硬件基础之外,双方还设计了一套较为复杂的投资及运营安排。
根据原始协议,华鑫信首先需要向双方共同开设的专项资金托管账户注入不少于3亿元。这笔资金不仅是首期投资,更是合作协议正式生效的前提条件。
资金到账后,双方将共同向湖北广电(000665)网络数字科技有限公司增资,其中华鑫信增资不少于3亿元,湖北广电(000665)则以购买数据中心机房的预付款出资。
此后,华鑫信计划通过产权交易程序取得数字科技公司的控股权,并进行约3.7亿元的第二轮增资。
除了资金投入,华鑫信还承担着算力业务运营和客户开发任务。协议约定,正式生效后的两个月内,华鑫信项目团队需要签订金额不少于5000万元的算力托管或租赁合同。
也就是说,这项合作不仅涉及资金引入,还将项目运营、客户资源和后续融资安排交由合作方承担。
根据湖北广电(000665)当时披露的信息,华鑫信是一家私募基金管理机构,参与股权投资产业基金6只,管理规模约50亿元,投资方向涉及硬科技、大健康及人工智能(885728)等领域。
然而,合作计划公布之后,项目推进情况逐渐成为投资者关注的问题。
2025年6月,有投资者在互动平台追问:湖北广电(000665)与华鑫信的合作是否已经到期?项目迟迟没有进展是否意味着合作受到阻碍?
湖北广电(000665)彼时回应称,公司一直在与多方交流洽谈,已有协议并不影响其他相关方对项目的推进。
直至今年10月,双方合作最终宣告终止。
而项目此前发生的具体投入、相关资产后续如何安排,仍有待进一步明确。
转型迫在眉睫
湖北广电(000665)之所以积极布局算力业务,与其传统业务持续承压密切相关。
作为湖北省有线电视网络运营企业,湖北广电(000665)拥有覆盖全省的广播电视传输网络,并依托网络基础设施开展宽带、5G(885556)通信及政企信息化等业务。
但随着用户收视习惯改变,以及基础电信运营商(884313)和互联网平台持续竞争,传统有线电视及宽带业务近年来面临收入下降、用户流失等压力。
财务数据显示,2023年至2025年,湖北广电(000665)营业收入分别为19.68亿元、15.91亿元和15.18亿元,归母净利润分别亏损6.52亿元、7.95亿元和10.95亿元。
三年累计亏损超过25亿元。
10月28日同步披露的三季报显示,今年前三季度,湖北广电(000665)实现营业收入10.46亿元,同比下降7.92%;归母净利润亏损3.85亿元,扣非净利润亏损4.07亿元。
由此计算,2023年以来,湖北广电(000665)累计归母净亏损已超过29亿元。
持续亏损也在侵蚀公司的净资产。截至今年9月底,公司归母净资产已降至约29亿元。
在此前的业绩说明中,湖北广电(000665)坦言,公司传统电视、宽带业务收入持续下降,而广电5G(885556)、政企信息化等新业务仍处于成长期,尚未形成足以弥补传统业务下滑的收入规模。
与此同时,公司全省广播电视传输网络属于重资产运营模式,固定资产折旧、线路维护等刚性成本压缩空间有限。
面对这一局面,湖北广电(000665)近年来持续推进业务转型。
除广电5G(885556)和政企信息化外,公司还在应急广播、智慧城市、工业互联网(885783)、文化大数据等领域拓展业务,希望从传统有线电视运营商转向综合信息服务(III)商。
算力业务一度被寄予较高期待。
与完全从零起步的企业相比,湖北广电(000665)拥有现成的数据中心机房、网络传输设施及一定的政企客户基础,具备切入算力服务市场的条件。
但算力中心不同于传统通信网络业务,不仅需要大量服务器、网络设备和电力配套投入,还需要持续获得具备支付能力的客户订单。
对于一家连续亏损、资产负债压力较大的企业而言,依靠外部合作方共同承担投资和运营风险,是一种可以理解的商业选择。
然而,此次合作未能推进,也暴露了这种模式的局限。当关键资金依赖外部投资者时,即便机房、网络和项目备案等条件已经具备,仍可能因融资安排未落实而无法进入实质性运营阶段。
值得注意的是,就在此次宣布终止合作前,湖北广电(000665)于10月16日审议通过非公开发行公司债券方案,拟发行不超过12亿元公司债券,募集资金计划用于项目建设、偿还存量有息负债、补充流动资金等。
此前,公司还通过退出湖北文投股权投资,回收约2.69亿元资金,以改善现金流和资产结构。
一边通过资产处置回笼资金、筹划债券融资,一边寻求新业务突破,湖北广电(000665)正面临业务转型与财务稳健之间的双重考验。
智算中心建设潮进入“算账期”
湖北广电(000665)此次合作终止,为近年来持续狂飙的智算中心投资提供了另一种观察样本。
人工智能(885728)快速发展带动算力需求增长,地方政府、通信运营商以及产业投资机构纷纷加大布局力度。但算力需求增长,并不意味着所有智算中心项目都能获得足够的客户和收入。
今年以来,业内对智算中心投资回报、算力利用率和运营效率的关注明显增加。
智算中心建设具有投入大、技术迭代快、固定成本高等特点。尤其是依靠算力租赁(886050)获取收入的项目,其经营效益高度依赖客户订单、设备利用率、算力价格和融资成本。
如果项目在建设前缺乏稳定的客户需求,即使顺利完成设备采购和机房建设,也可能面临产能闲置、现金流回收缓慢等问题。
另一方面,高端算力需求旺盛与部分算力设施利用率不足可能同时存在。不同芯片架构、网络环境和应用场景之间存在差异,并非所有新增算力都能够有效满足市场需求。
未来,智算中心的竞争将从单纯比较投资规模和规划算力,逐渐转向客户资源、运营能力和实际投资回报。


