


近日,市场传出部分印尼湿法冶炼企业或将联合减产50%MHP的消息,一度带动镍价大幅反弹。但截至目前,减产的基准量级(以现有产量还是名义产能为基数)与持续时间均无官方公告,实际落地情况仍待观察。
SMM认为,本月业内对湿法中间品出现减产动作本就存在一定共识,属"情理之中";但若按现有产量50%的幅度落地,则明显超出此前市场预期,属"意料之外"。
一、减产背后的供需推手
供应端,三季度起,随霍尔木兹海峡通航能力改善以及加拿大硫磺等补充资源进口到位,印尼硫磺供应较二季度明显好转,MHP排产整体有所恢复。

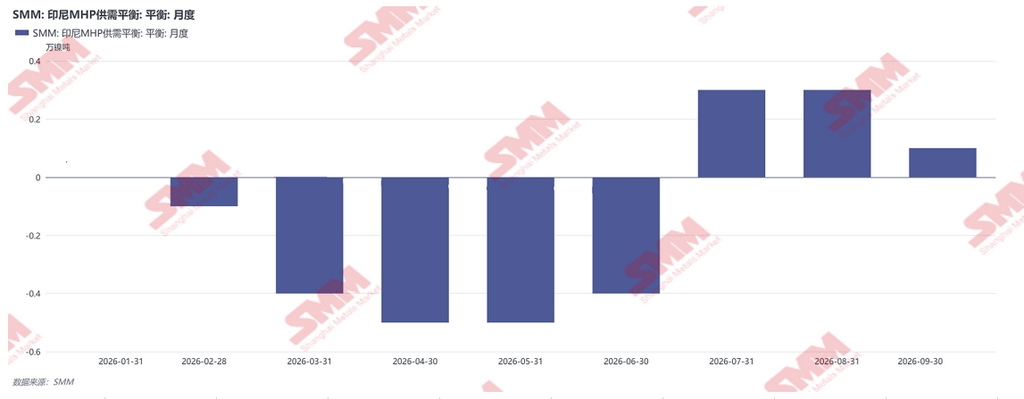
需求端,虽然三季度新能源(850101)需求仍支撑硫酸镍消费(883434)处于年内高位,但电积镍端已出现逐步减产。据SMM数据,印尼MHP供需平衡由二季度的短缺转为过剩,MHP系数随之松动。不过由于当时镍价尚未显著回落,MHP价格仍能勉强覆盖理论生产现金成本,但压力已逐步显现。
进入三季度末至四季度初,MHP市场进一步走弱。
需求端,受部分头部企业订单影响,国内三元端硫酸镍消费(883434)量级减弱,带动MHP需求回落,叠加钴盐端迟迟未有止跌,盐厂采购意愿疲软;而供应端此前未出现明确的减量预期,MHP逐步转为买方市场,系数明显松动。
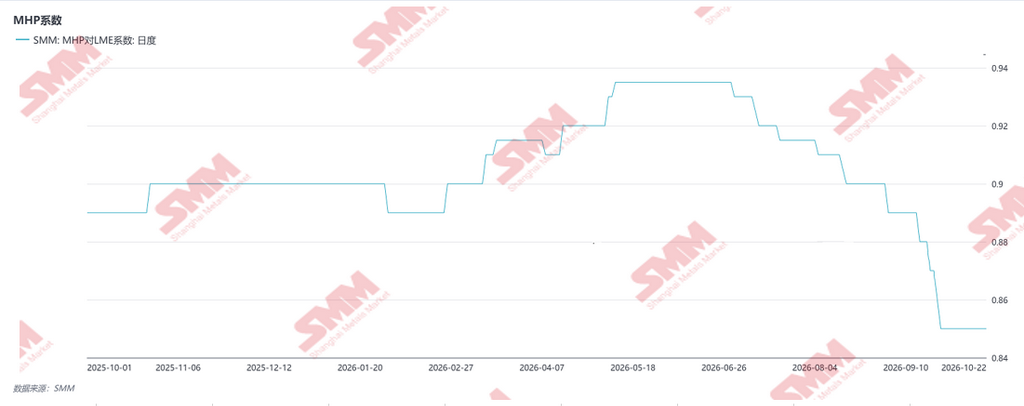
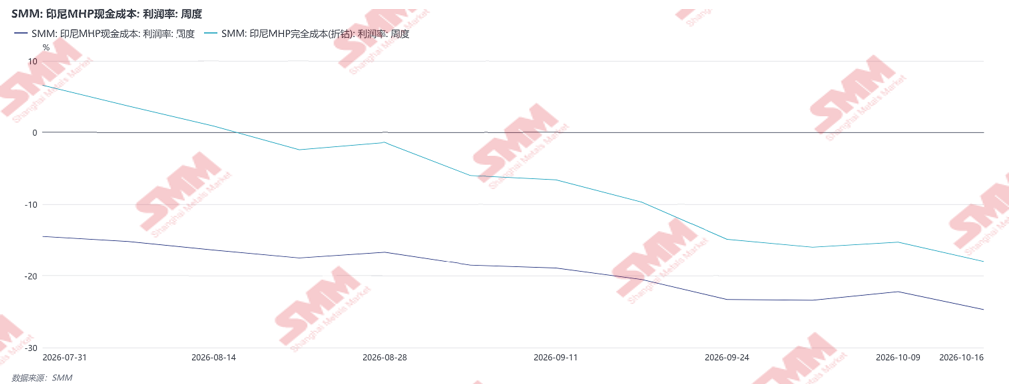
成本端,镍矿、硫磺价格虽有小幅回落,但较年初仍处于高位。据SMM数据,10月中旬MHP理论生产现金成本(折钴后)仍在14200美元/金属吨左右的高位。需要说明的是,当前钴端变现压力较大,理论折钴量无法直接转化为现金流"输血"。而MHP现货镍FOB售价已低于13000美元/金属吨(同为折钴后口径),企业即期生产成本倒挂压力显著。

在供需过剩与即期成本倒挂的双重压力下,减产实属"情理之中"。
二、减产影响及后市看法
减产消息落地前,SMM认为MHP系数已处于磨底阶段,下行空间本已不大。从供应端看,成本倒挂压缩了企业进一步让利的空间,这是"已兑现"的支撑;从需求端看,若MHP系数再下调1–2个点,外采MHP生产电积镍将具备一定经济性,电积镍环节的入场有望为MHP需求"兜底"——但这属于"潜在"支撑,尚未兑现,且唯一阻碍在于MHP钴端缺乏套保工具,企业需承担未对冲多头敞口的跌价风险。
减产消息落地后,由于实际排产安排尚无定论,SMM仅基于市场传闻做两种情景测算,仅供方向性参考,不具备实际指导意义:
情景一:以现有产量为基数减产50%,单月影响量级约1.5–1.8万金属吨;
情景二:行业开工率降至50%,单月影响量级约1.2万金属吨。
从影响量级看,若减产如实落地,将显著改善MHP供应偏宽松的局面,叠加成本端支撑,预计推动MHP系数确认底部、彻底止跌。但价格反弹仍需等待两个条件之一兑现:上下游各环节去库达到一定程度,或下游需求出现显著复苏。
三、总结
四季度MHP被迫减产的"窘境",实为明年新产能集中投放后市场格局的一次极端预演。在下游消费(883434)未出现大幅增长的前提下,上游冶炼产能仍有大幅增量预期。差别在于压力的形态:今年四季度企业承受的是高成本压力,尚可通过主动减产挺价;而明年新产能投放主体更分散、成本曲线更低,减产协调难度上升,企业承受的将更多是低售价压力。
电积镍环节看似是过剩MHP的"最后一根稻草",但它更像短期缓冲垫而非长期出路。在固态电池(886032)或不锈钢外采纯镍形成足够需求增量之前,如何合理安排排产、避免产品价格陷入"越卖越低"的负循环,是企业需要持续面对的问题,参考镍盐转向以销定产策略或为湿法中间品未来方向。
四、风险提示
再次说明,本文减产测算仅为基于市场信息的假设推演,不具备实际指导意义,后续仍需等待相关企业公布实际排产安排及官方公告。另外,若镍价短期出现超买,减产持续性存疑叠加产业套保盘进场,均可能对镍价形成压制。


