【导语】2026年国内生猪产能去化与恢复节奏存在区域差异,各省自给率分化,生猪跨区域调运格局重塑,传统调出省份外销收缩、主销区对外调入依赖下降;展望2027年,活猪跨省调运半径或将进一步收窄,区域外销弹性减弱,就近调配占比提升,省际活猪流动结构持续优化。
2026年区域间流入流出比例改变
2026年区域之间供应能力发生变化,生猪市场调运格局呈现“南猪北调”的局面。
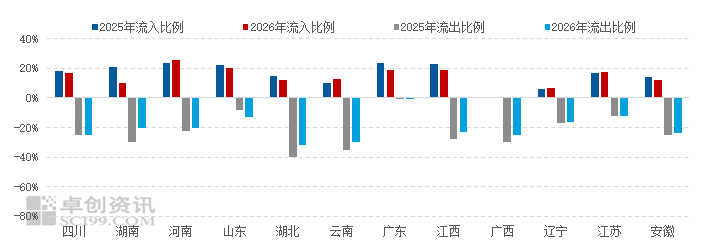
2025-2026年中国重点省份生猪流入流出比例对比图
数据来源:卓创资讯
从近两年生猪调运结构对比来看,各省生猪流入、流出格局分化明显。流入端,河南流入比例由23.50%提升至25.50%,是少数流入占比继续走高的省份;湖南、广东、江西、山东、四川等主销或产销平衡省份流入占比出现回落,其中湖南降幅最为突出。
流出端格局重构;四川、云南、湖北、湖南、广西、江西传统调出省份流出比例收窄,猪源外调量减少,一方面2026年区域间并未有明显价差,难以支撑大规模调研;另一方面,检疫票把控,亦限制了跨省调运。广东流出占比两年持平,产销维持均衡。整体来看,随着各地产能去化与恢复节奏不一,区域自给率分化,传统主销区对外调依赖减弱,跨区域生猪流动结构持续调整。
后续区域间流动流出比例或有所收敛
卓创资讯(301299)预计2027年生猪调运格局半径或收窄,区域间流动比例或放缓。南方地区养殖优势仍或延续,在国内生猪供应格局中的核心地位稳固,但在本轮产能去化周期(883436)下,后续产区外销弹性同步收敛;四川、湖南、江西、广西等传统调出大省,本地消化能力亦有所增强,外销释放节奏放缓;广东消费(883434)底盘庞大,本地养殖资源约束较强,调入刚需长期存在,但随周边产区供给减量叠加省内配套产能稳步提升,流入占比或进一步走低。北方区域气候与配套条件对母猪繁育形成制约,产能修复节奏偏慢,山东产销平衡属性持续强化,调入比例继续回落;河南依托交通枢纽优势,叠加华中产销联动,与湖北、湖南共同维持双向流通格局。
综合来看,分区防控与“运猪转运肉”导向持续落地,叠加各区域自给率持续抬升,省际活猪调运将呈现整体回落、流通半径缩短,区域性就近调配占比提升的特征。