


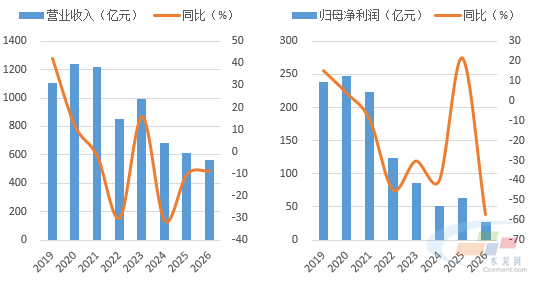
综评:2026年前三季度,海螺水泥(HK0914)实现营业收入562.22亿元,同比下降8.58%,归属于母公司股东的净利润27.43亿元,同比下降56.89%。其中第三季度实现营业收入192.96亿元,同比下降3.83%,归属于母公司股东的净利润2.16亿元,同比大幅下降88.92%。水泥(884060)量价齐降、煤炭(850105)成本增加,三重挤压之下,公司降本增效腾挪出的空间被大幅压缩,盈利显著回落,单季利润降至近年低点。
图1、2:2026年前三季度海螺水泥营收、利润走势
数据来源:水泥大数据
收入延续降势 利润降幅逐季扩大
今年以来,下游需求延续疲弱态势,水泥(884060)消费(883434)继续收缩。一季度,公司归母净利润同比下降18.92%;二季度旺季不旺,水泥(884060)价格下降,公司利润降幅扩大至58.6%;进入三季度,淡季更淡,水泥(884060)价格一路下探,而煤价重拾涨势,成本端出现增加,公司营收降幅虽收窄至3.83%,盈利空间却被急剧压缩,单季归母净利润仅2.16亿元,同比降幅扩大至88.92%,扣非后仅1.06亿元,同比降幅超过九成,利润降幅呈现逐季扩大走势。从前三季度整体看,扣非归母净利润20.09亿元,同比下降66.5%,主业盈利的下滑幅度甚于表观利润。
表1:2026年前三季度海螺水泥主要经营数据

数据来源:水泥大数据
主要盈利指标方面,普遍出现回落。或主要受水泥(884060)“量、价、本”三重挤压影响,公司综合毛利率降至17.69%,较上年同期下降6.61个百分点。净利率、净资产收益率分别录得4.75%、1.43%,比上年同期分别下降5.7、1.93个百分点,基本每股收益0.52元,同比下降56.79%。
费用端同样承压。前三季度公司三费费率为12.33%,比上年同期增加2.45个百分点。其中销售费用25.33亿元,同比微增1.69%,管理费用41.42亿元,下降5.76%。财务费用则由上年同期的净收益转为2.56亿元支出,主要系汇率变动导致汇兑净损失增加,以及利息收入同比减少。在毛利率下降的同时费用刚性上升,进一步侵蚀了盈利空间。
绝对利润仍居前列 主业成色更胜一筹
从已披露三季报的水泥(884060)上市公司业绩看,行业整体大面积承压,多数处于亏损状态。海螺水泥(HK0914)27.43亿元的归母净利润,仅次于上峰材料(000672)的33.12亿元。但二者利润成色截然不同。上峰材料(000672)利润大增主要源于股权投资收益,这部分利润占比超90%,扣非后1.51亿元,同比下降69.43%。反观海螺水泥(HK0914),27.43亿元利润中非经常性损益7.34亿元,占比不足三成,扣非后仍有20.09亿元,几乎全部来自水泥(884060)、熟料及上下游产业链的主业经营。海螺水泥(HK0914)依然是水泥(884060)行业内盈利能力最强、盈利质量最扎实的企业。
表2:2026年前三季度部分公司归母净利润情况

数据来源:水泥大数据
盈利展望:四季度环比改善 同比下行压力较大
展望四季度,需求端难有明显起色,预计同比仍将维持降势;价格层面,在需求疲弱制约下,加之供给端错峰生产与企业协同仍存较大不确定性,价格推涨空间有限;成本端煤价虽有回调,但整体高位震荡。量、价、本三端均难言乐观,四季度利润同比下降压力较大。不过,公司资产负债率不足20%,现金流与分红能力依然稳健,降本增效仍在纵深推进,穿越周期(883436)的经营韧性和行业龙头地位并未动摇。(本文不构成投资建议)


