


导语
近期EVA市场陷入成本刚性与需求乏力的持续博弈,上游原料支撑出厂报价,终端买盘跟进不足,现货流通价格承压,贸易环节利润空间被持续挤压,市场交易心态偏谨慎。
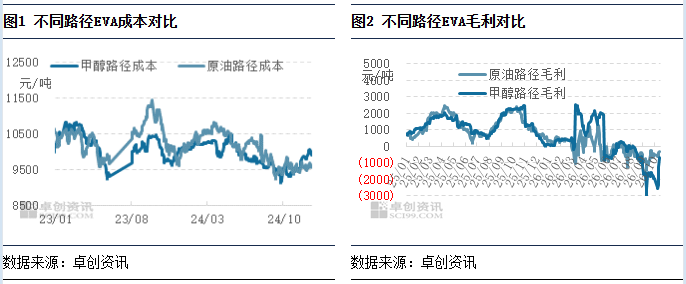
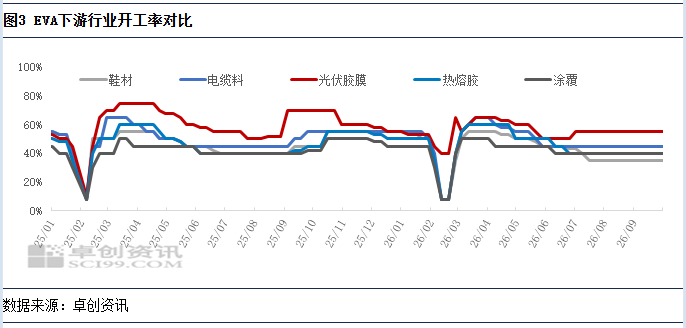
成本端维持高位,生产端降价意愿有限。EVA主要原料为乙烯、醋酸乙烯(VAc),二者合计占原料成本近八成。近期东北亚乙烯跟随油价震荡偏强,醋酸原料供给偏紧推升VAA价格,叠加能耗、辅料(884131)成本,EVA综合生产成本维持高位。而不同路径EVA成本分化明显,煤化工(884281)路径盈利尚可,而油制路径、MTO路径及外购原料的非一体化企业生产毛利被压缩,部分时段临近盈亏平衡点甚至出现亏损。受成本底线约束,石化大厂主动下调出厂价的动力不足,出厂报价存在刚性支撑。
下游需求偏弱运行,整体呈现结构性刚需特征。光伏胶膜是EVA最大下游,当前组件价格竞争激烈,胶膜企业盈利承压,普遍采取随用随采、低库存运营模式,胶膜行业开工率维持50%-55%,缺少集中补库行情。鞋材发泡、电线电缆、包装等传统领域受终端消费(883434)、地产相关订单拖累,增量需求缺失,仅维持刚需小单成交。下游对高价货源接受度偏低,追涨意愿薄弱,社会库存缓慢累积,现货去库节奏偏慢。
供需错配下,贸易利润被持续压缩。工厂出厂价依托成本保持坚挺,但现货市场受需求压制,实际成交价格偏弱,市场频繁出显现货贴水出厂的格局。往年EVA贸易常规价差多在300-600元/吨,当前主流价差收缩至50-150元/吨,行情波动阶段甚至出现倒挂亏损。叠加资金占用成本、仓储、跌价减值风险,贸易商实际盈利空间进一步缩水。市场投机性备货基本退场,流通端操作转向轻仓、快进快出,市场活跃度明显降温。
短期EVA仍将维持成本与需求的拉锯格局。成本端重点跟踪国际油价、乙烯及醋酸乙烯价格变动;需求核心看点集中于光伏装机兑现、胶膜厂集中补库窗口,传统行业难有超预期拉动。中长期,行业新增产能持续投放,供应压力逐步增加,价格驱动重心将由成本端转向需求修复。在需求未见明显回暖前,贸易宽价差行情难以重现,风控优先、订单导向将是贸易主体的核心思路。


