


【文/观察者网张家栋编辑/高莘】
随着在华销量的逐年下滑,外资车企在中国市场的调整正在从单一车型和产品策略,延伸至生产体系、销售渠道乃至合资架构。
10月29日,《日经新闻》报道称,丰田、本田(HMC)、日产和马自达四家日系车企今年4—9月在华合计产量约为102万辆,同比下降32%,创下2008年以来同期新低。此前一天,路透社报道称,梅赛德斯-奔驰计划在明年公布面向2030年及以后的新战略,并对中国业务进行全面审视。奥迪则在10月26日正式公布“双品牌、双合作伙伴”在华战略,重新划分一汽奥迪和上汽奥迪的业务定位。
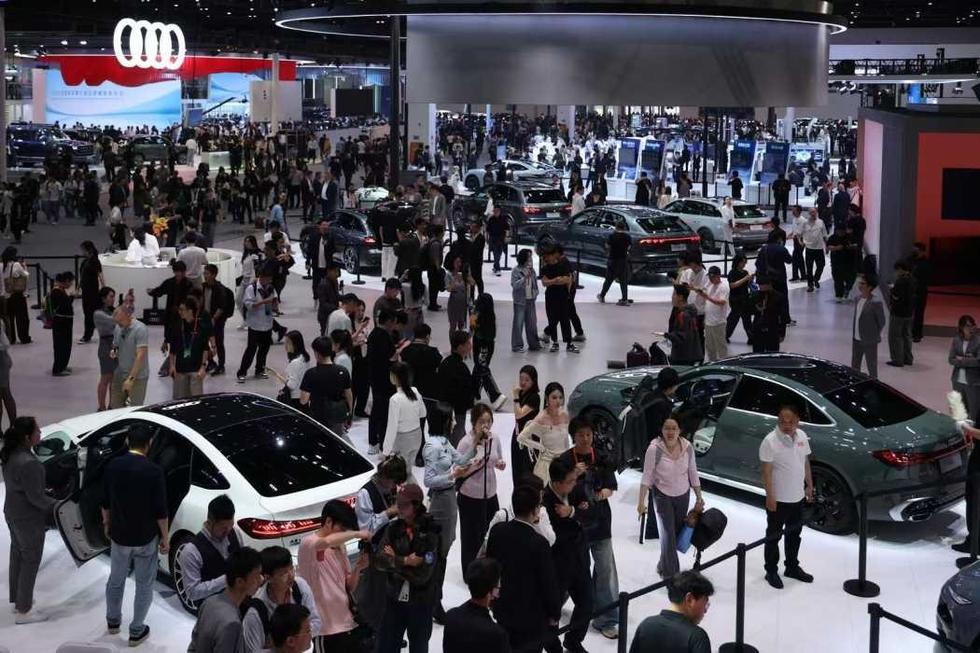
合资车企正集体调整在华战略南华早报
大众汽车也在同步调整。除了在全球范围内推进大规模成本削减和组织改革,大众近年来已持续压缩中国市场的生产规模,并将本土研发、技术合作和出口作为新的业务重点。
这些变化并非孤立。《南华早报》近日援引市场数据称,国际汽车品牌在中国市场的份额已跌破30%。对于曾经长期占据中国汽车市场主导地位的跨国车企而言,过去依靠品牌、渠道和规模优势建立起来的经营模式,正面临重新检验。
中国市场变了,外资车企不得不变
尽管不同品牌面临的压力有所差异,但在不少外资车企的财报会表述中,在华销量和市场份额持续下滑,往往是其选择调整业务的最直接原因。
《南华早报》援引市场数据称,今年第三季度,国际汽车品牌在中国市场的交付量约为138万辆,市场份额已降至30%以下,低于去年同期的34.6%。奔驰最新财报显示,其第三季度在中国市场销量同比下降31%;本田(HMC)、日产在华产量降幅更为明显;大众则下调了中国市场长期销量预期,并持续调整部分产能。

外资品牌在华销量下滑南华早报
对于这些曾经依靠中国市场贡献规模和利润的跨国车企而言,市场表现的变化已经开始影响生产、销售和投资安排。
奔驰董事会主席康林松在10月28日的第三季度业绩电话会上,将中国市场的挑战概括为周期(883436)性下行和结构性竞争两方面。他表示,中国汽车市场今年出现明显收缩,豪华车市场更是连续三年下滑;与此同时,超过100家车企在中国市场激烈竞争,正在压低价格和利润率。
不过,市场需求走弱并不能完全解释外资品牌面临的压力。更深层的变化在于,中国汽车市场的产品竞争方式正在转变。
过去,外资品牌凭借成熟的燃油车技术、品牌积淀和制造体系,在中国市场建立了较强的竞争优势。随着新能源汽车(885431)普及,消费(883434)者的关注点逐渐从传统动力性能延伸至智能座舱(886059)、辅助驾驶、软件体验和整车智能化水平。中国本土车企在电动化供应链和智能化产品开发方面持续推进,竞争也从单一车型、价格和配置,扩展到产品定义和技术迭代速度。
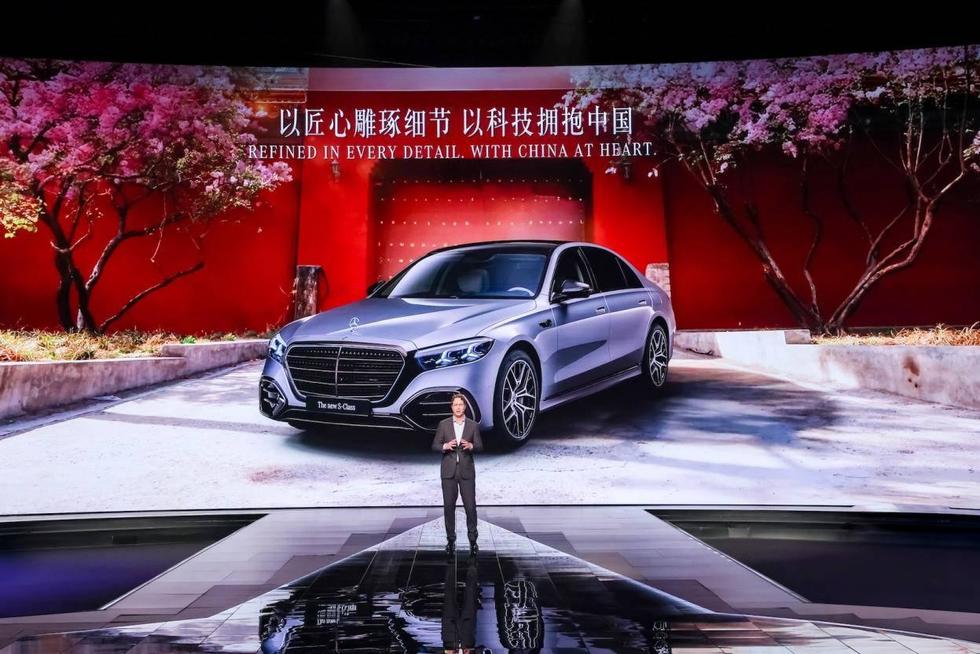
奔驰董事会主席康林松奔驰官网
今年4月的北京车展上,康林松曾在接受外媒采访时表示,奔驰的品牌积淀依然重要,但也承认年轻中国消费(883434)者更愿意尝试不同品牌,市场变化难以预测。彼时的奔驰年度股东大会上,有投资者也进一步提出了中国市场的需求变化,“如果企业不能在技术上保持领先,品牌可能被视为属于过去的象征。这反映出部分投资者对奔驰中国业务的担忧:品牌历史仍有价值,但仅靠传统豪华形象,不足以应对中国消费(883434)者对智能化和产品体验的要求。”
大众中国首席执行官贝瑞德也承认,中国市场竞争环境已经发生变化。《法兰克福汇报》援引其受访时的表态称,大众在中国不会再回到过去那种超高利润水平,因为中国市场的竞争已经过于激烈。

大众中国首席执行官贝瑞德商报
奥迪则反映出跨国车企在本土市场经营中面临的另一重挑战,在业务收缩下,如何平衡多家在华合资企业的市场价值。随着2021年上汽奥迪加入,奥迪在中国已经形成一汽奥迪、上汽奥迪两套经营体系,但部分车型在定位、价格和渠道上存在重叠,双方一定程度上形成内部竞争,不仅增加了消费(883434)者的认知成本,也增加了产品规划和资源协调的复杂度。
而产品开发速度的差距,正在让这些问题更加突出。路透社此前报道,中国部分车企开发一款新车型所需时间已缩短至约18个月,相比之下,部分跨国车企仍需要经过全球总部的产品规划、技术验证和决策流程,难以完全按照中国市场的节奏推进。
与此同时,跨国车企原有的全球化经营体系也面临调整。过去,企业通常以全球平台和统一技术标准为基础,再针对中国市场进行适当调整。这种模式有利于控制研发成本,但当中国市场的产品迭代速度加快、消费(883434)者需求与海外市场出现差异时,全球总部的决策流程和研发安排就可能影响本土产品开发效率。
这意味着,在销量下降带来的经营压力背后,跨国车企还普遍面对着中国汽车市场竞争标准变化、本土品牌产品能力提升,以及跨国车企原有研发和经营机制需要适应本土市场等问题。而这些变化,也正推动奔驰、大众、奥迪、丰田等企业重新审视中国业务的定位和布局。
收缩容易,重塑经营体系并不简单
销量和市场份额下滑带来的影响,正在从产品端向生产、销售乃至组织体系传导。对外资车企而言,调整中国业务不仅意味着削减产能、收缩渠道,还涉及合资公司之间的职能重新分配,甚至是在华的合作模式磨合。

本田被曝或将在明年关闭一家合资工厂路透社
首先是产能利用率下降和固定成本压力。大众中国区首席执行官贝瑞德今年4月接受德国媒体采访时表示,公司已将2030年在中国市场的年销量预期从此前最高400万辆下调至320万辆,目标营业利润率也从过去的两位数降至4%至6%。自2023年以来,大众已削减约150万辆中国市场产能,部分工厂被出售、关闭或改作他用,中国员工规模也从约9万人降至约7万人。
对于大众而言,产能调整有助于减少闲置资源,但工厂关闭也涉及设备处置、员工安置和供应链重新分配。保留的工厂则面临产量下降、固定成本难以摊薄的压力。
奔驰同样开始调整中国市场的生产和销售体系,康林松在第三季度业绩电话会上表示,公司正在重新审视中国业务,并计划进一步调整产品组合、生产和采购安排,这意味着其部分工厂和销售网络的规模也需要重新匹配市场需求。

丰田在华合资公司的经销商数量已经较高点大幅下降彭博社
经销商网络收缩则是另一项已经发生的变化。路透社此前报道,丰田在华两家合资公司的经销商数量均较2022年的高点有所下降。一汽丰田经销商数量从773家降至651家,广汽丰田从693家降至620家。尽管经销商数量减少能够降低渠道运营成本,但也可能影响其销售覆盖和售后服务能力。对于多数仍需维持品牌影响力的外资车企而言,渠道收缩还可能带来库存消化、经销商盈利和客户服务衔接等压力。
合资体系内部的调整则更为复杂。以奥迪为例,其在中国同时与一汽、上汽合作,除了传统四环标识的奥迪品牌,上汽奥迪还推出了采用字母标识的全新AUDI品牌,主攻智能网联新能源汽车(885431)。两套品牌体系并行,不仅增加了产品规划、市场定位和经销商运营的协调难度,也提高了消费(883434)者理解不同品牌及车型关系的认知成本。
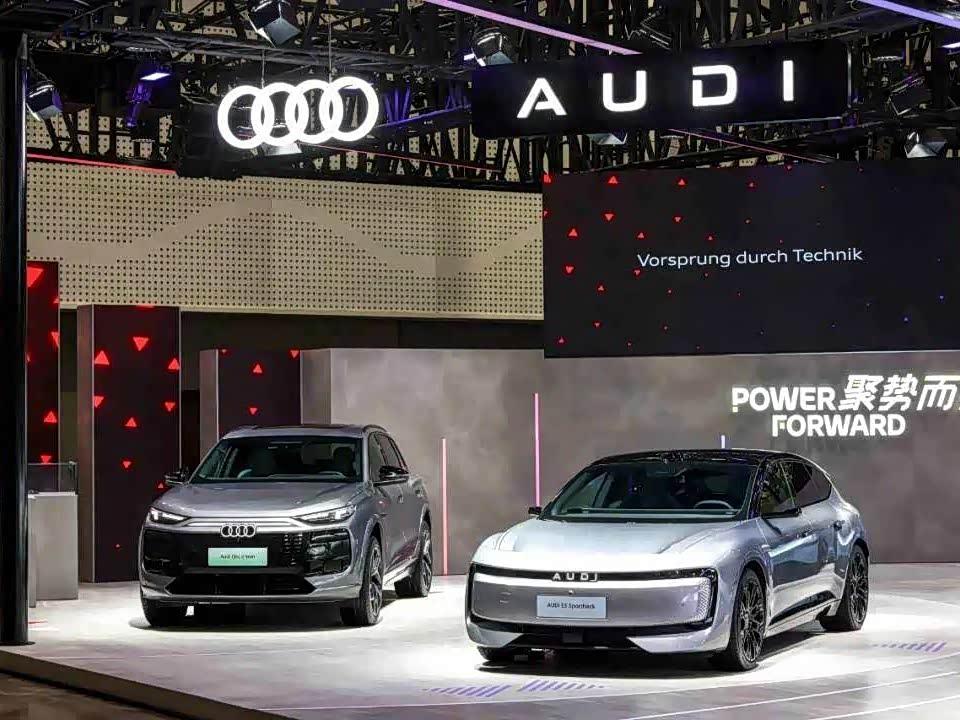
2025年一汽奥迪与上汽AUDI同台展出汽车之家
更重要的是,品牌和产品布局的扩展,并未带来销量同步增长。根据乘联会数据,2026年前三季度,奥迪在华累计销量约30.68万辆,同比下降42.3%。
这类问题并不局限于奥迪。随着中国汽车市场从增量竞争转向存量竞争,合资品牌过去依靠不同合作伙伴扩大生产和销售规模的模式,也可能面临产品重叠、渠道资源分散和内部竞争加剧等问题。
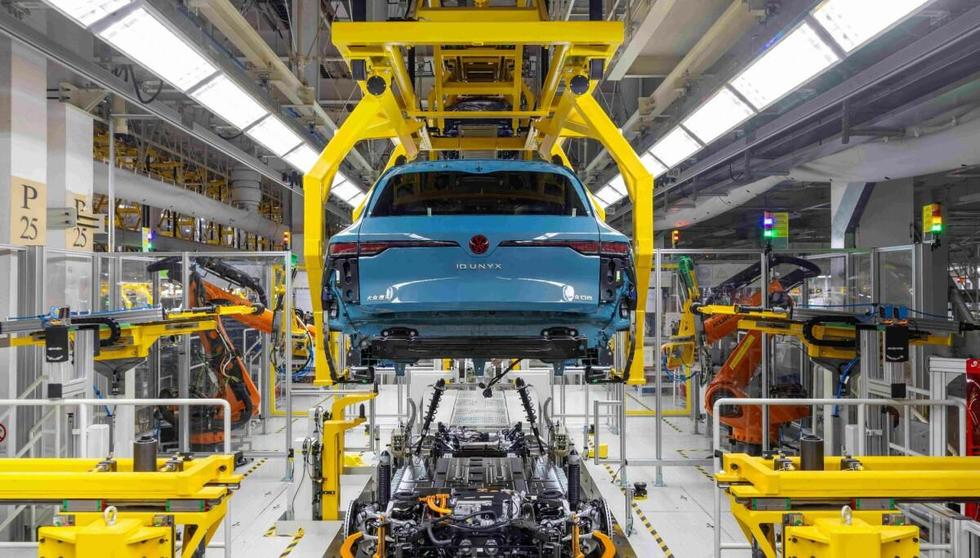
大众安徽生产线大众汽车官网
外部技术合作也有其自身的磨合难题。大众选择与小鹏共同开发车型及电子电气架构,希望借助中国企业的技术积累加快产品开发。但近期路透社等多家外媒均表示,通过双方合作在今年推出的首款车型ID.UNYX08,市场表现并未达到大众此前设定的目标。这也代表,跨企业合作可以帮助外资车企补足技术能力,但技术方案能否与自身产品定位、品牌体系和销售渠道有效结合,仍需要经过市场检验。
不止于降本减产,在华战略转向纵深调整
面对上述压力,外资车企近期在华调整已经不再局限于产能和成本控制,而是开始涉及品牌定位、产品组合、技术体系以及合资伙伴之间的分工。
大众在10月29日发布首个在中国自主研发的一体化技术矩阵“VEGA”,将整车平台、电子电气架构和高级驾驶辅助系统整合起来。大众计划以此推动中国研发成果规模化应用,并将相关技术向海外市场输出。按照其规划,2026年中国生产的大众车型将出口至七个市场,未来还将把CEA电子电气架构和CMP平台推广至南美、南非等地区。大众由此将中国业务的定位从“在中国,为中国”进一步延伸至“深耕中国,共赢全球”。

奔驰联手Momenta开发智驾系统Momenta官网
奔驰则准备重新制定面向2030年及之后的集团战略。康林松10月28日在财报电话会上表示,公司将在2027年公布新的战略规划,并对中国业务进行全面审视。具体调整方向包括降低对中国市场利润的依赖,以及让未来在中国生产的车型几乎全部采用本地供应链,以降低成本、提高竞争力。
奥迪近期的调整更直接涉及品牌和合作伙伴关系。10月26日,奥迪分别与中国一汽、上汽集团(600104)签署战略协议,明确实行“双品牌、双合作伙伴”战略,进一步强化双品牌定位。与此同时,双方还明确了过渡期安排,上汽奥迪可以继续销售四环品牌产品至2027年底,相关售后和经销商业务将有序衔接。此次调整实际上重新划分了奥迪在华不同品牌与合作伙伴之间的业务边界。
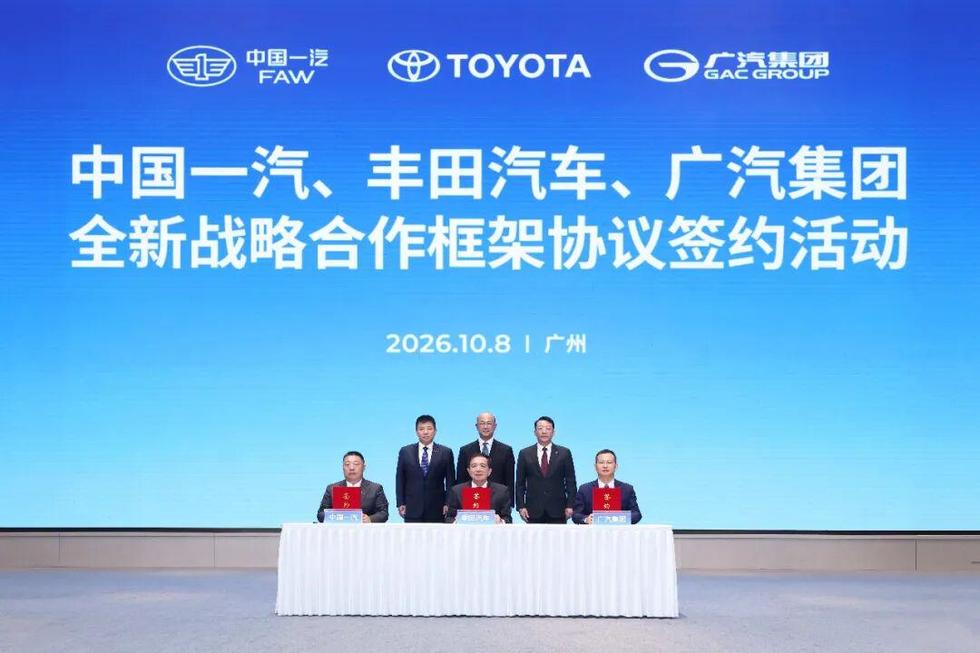
丰田在华调整合资企业战略合作丰田汽车官网
丰田的方向则是整合现有合资体系。根据10月8日三方签署的战略合作框架协议,广汽集团(601238)拟通过发行股份方式购买中国一汽持有的一汽丰田50%股权。交易完成后,一汽丰田仍独立运营,中国一汽将成为广汽集团(601238)重要战略股东,一汽丰田与广汽丰田则共同承担研发、采购、生产和销售等职能。丰田希望通过这一安排,推动两家合资公司在资源和业务层面形成更紧密的协作。
这些调整背后,映射出外资车企面对中国汽车市场竞争规则和产业链能力变化时,正在重新审视自身的产品开发、经营模式与合作关系。随着中国品牌在电动化、智能化领域持续推进,市场竞争已从品牌和制造优势,延伸至技术迭代、产品响应速度和供应链协同等多个层面。
对于外资车企而言,如何在新的竞争环境下重新找到自身优势,并将品牌、技术积累与中国市场的产业链能力结合起来,已经成为其在华经营,乃至“从中国走向世界”的过程中绕不开的课题。
本文系观察者网独家稿件,未经授权,不得转载。


