


据SMM,2026年电池级碳酸锂现货价格走出一条先扬后抑的曲线:一季度均价为15.44万元/吨,二季度冲高至17.19万元/吨(5月13日一度触及20.05万元/吨的年内高点),创下本轮“新周期(883436)”回暖行情的价格顶点;然而进入三季度,价格未能守住高位,回落至14.75万元/吨,环比下跌14.2%;电池级氢氧化锂(粗颗粒)同步由15.84万元/吨跌至13.54万元/吨。进入10月后跌势进一步加速,10月30日碳酸锂现货已跌至9万元/吨附近,较三季度均价回落约38%。
价格见顶回落的拐点已现,但这在刚刚披露的三季报中,呈现出了典型的“时滞”与“温差”:由于报表反映的是前三季度的累计表现,大部分企业依然享受着上半年价格上行带来的同比高增红利;但若单看三季度,利润环比下滑的迹象与存货减值的苗头已经显露。三季报不仅是上半年高景气的总结,更是周期(883436)回落第一批脚印的映射。
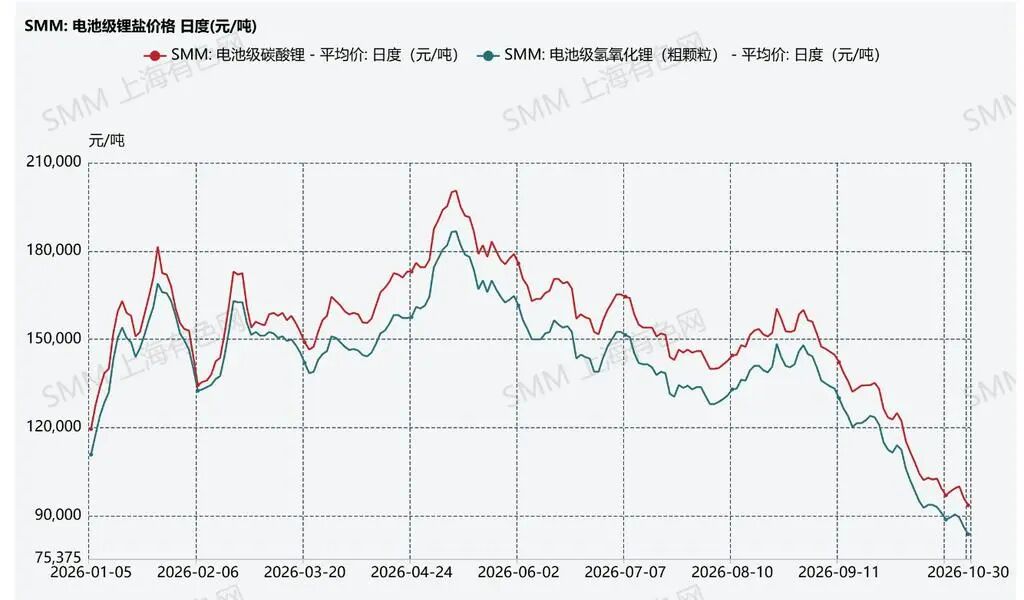
图1:电池级锂盐现货季度均价(SMM,元/吨)
一、梯度传导:跌价在链条上的传导路径
以毛利率计,锂电产业链呈陡峭的梯度分布:天齐锂业(HK9696)上半年综合毛利率64.4%、锂矿业务高达74%,藏格矿业(000408)碳酸锂业务毛利率73.3%;锂盐加工环节回落至27%-42%(赣锋锂业(002460)27.4%、盛新锂能(002240)27.1%、天华新能(300390)35.5%);正极材料仅5%-14%;电芯环节12%-23%。这一梯度决定了跌价来临时的利润敏感度排序。
三季度单季,除藏格矿业(000408)(利润77%来自参股铜矿投资收益)外,上游企业单季归母净利普遍环比下滑:天齐锂业(HK9696)环比-43%、赣锋锂业(002460)-68%、天华新能(300390)-83%,川能动力(000155)计提存货跌价后单季转亏1.31亿元。分化同样清晰:自有低成本资源的盐湖股份(000792)环比仅约-12%,永兴材料(002756)单季仍有4.19亿元盈利;而外购矿加工型企业则从利润收窄直接转为亏损计提。自有低成本资源的企业,在本轮跌价中表现出更强的利润韧性。

图2:上游资源企业单季归母净利润(亿元)
二、现金与存货:利润表之外的第二重观察
比利润环比下滑更值得关注的,是现金流与存货的背离。德方纳米(300769)前三季度归母净利6.2亿元、同比增长213%,经营现金流净额却为-21.4亿元、同比恶化106%,其中三季度单季净流出9.1亿元;湖南裕能(301358)账面经营现金流-8.6亿元(剔除票据背书支付长期资产款项后实为+25.3亿元,票据背书本身反映现金链条趋紧)。经营现金流净额与净利润的背离,显示部分利润沉淀为存货与应收。
与现金流压力相伴随的,是三季报中已经零星出现的存货减值迹象:德方纳米(300769)三季度计提资产减值损失6476.97万元(全部为存货跌价),三季度末存货22.6亿元、较年初增长82%;当升科技(300073)前三季度计提存货跌价准备5621.95万元;容百科技(688005)前三季度存货跌价准备约1.1亿元;湖南裕能(301358)前三季度存货跌价准备2769.37万元(同期更大额的减值来自应收款项坏账准备2.60亿元)。
以10月末9万元/吨附近的现货价对照9月底的成本结转,产业链整体确实面临一定的减值测试压力。但并非单向的线性恶化:若四季度部分企业加快存货周转,且部分已锁定价格的发出商品后续存在减值冲回可能,年报季的减值规模将取决于实际销售价格与合同执行情况。三季报中的跌价准备是基于9月末市价的阶段性体现,后续仍需结合四季度价格路径与周转节奏综合评估。
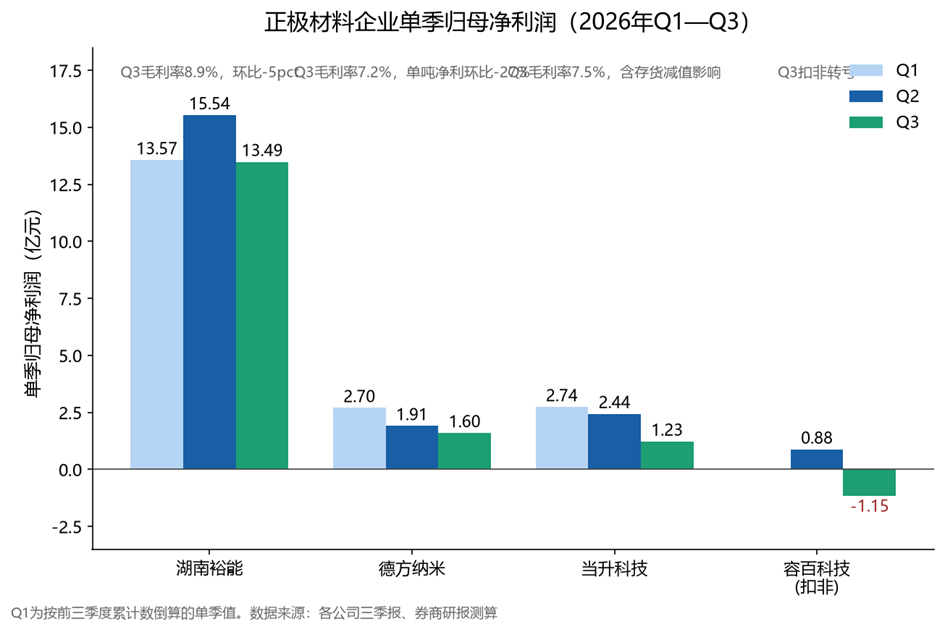
图3:正极材料企业单季归母净利润(亿元)
另一个信号来自电芯端。宁德时代(300750)三季度经营现金流明显收缩,公司解释为主动缩短供应商账期、增加预付款与研发资金支持。电池龙头通过账期和资金支持向上游让利,既解释了其单季毛利率由23.15%降至20.69%,也反映产业链议价权从上游向中下游回摆。
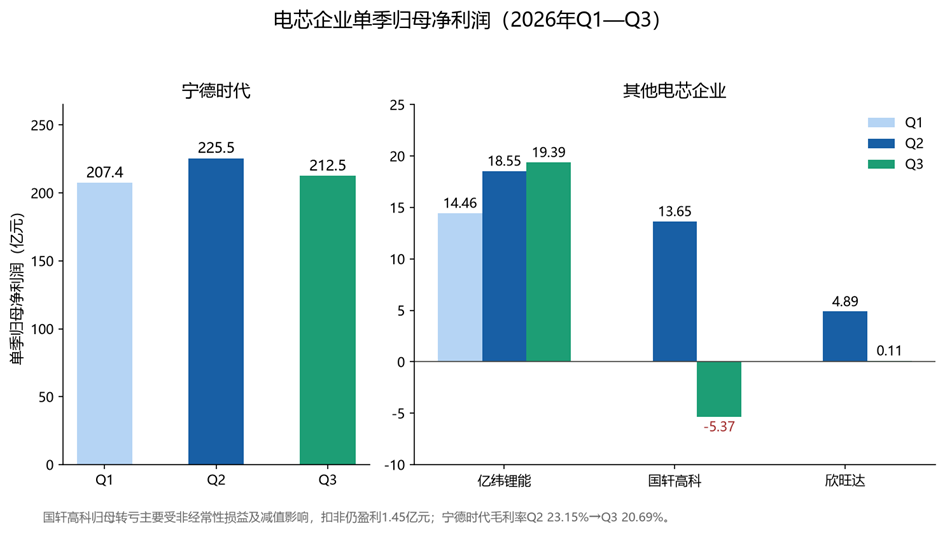
图4:电芯企业单季归母净利润(亿元)
三、从扩产兑现到量价再平衡的测算条件
从三季报单季销量来看,部分企业确实走出了亮眼的增长曲线:藏格矿业(000408)三季度碳酸锂销量环比增长93%,湖南裕能(301358)单季销量44.9万吨、同比增长47.5%,德方纳米(300769)出货环比增长15%。但这并非单纯的对冲跌价而被迫采取的策略。从产业节奏观察,三季度本身是产业链部分新产能的爬坡期,叠加了当时市场对旺季及海外抢出口的高需求及高预期,本质上是新周期(883436)内扩张计划的落地兑现。
真正的压力测试发生在四季度。随着碳酸锂现货价格击穿10万元/吨并逼近9万元/吨,价格端较三季度均价14.75万元/吨已跌去约三分之一。若企业试图依靠“以量补价”来维持收入体量,销量需要实现近五成的环比增长,这在当前的产能利用率和需求环境下极难实现。
从最新的产业链排产跟踪来看,四季度需求侧的信号也在发生变化。动力电芯环节四季度整体呈持平微增或小幅下滑态势,年底去库特征明显,前期因库存高企导致头部企业下调排产;铁锂正极材料增幅下滑,三元正极材料明显回调;虽然储能(885921)电芯排产仍维持小幅缓增,但难以完全对冲动力端的疲弱。这意味着,量增逻辑在旺季见顶后面临客观约束,四季度成为全年报表利润低点的概率上升。
四、跌价中的结构性变量
本轮下行并非普跌。储能(885921)环节是目前产业链中相对较强的对冲变量:亿纬锂能(300014)前三季度储能(885921)电池出货67.5G(885556)Wh、同比增长39%,三季度归母净利环比逆势增长4.5%。从高频数据看,国内大储开工率维持高位、需求稳定,储能(885921)电芯排产在各环节中相对稳健(10月至12月保持小幅环比增长),走出了一定的独立行情。此外,部分辅材及特殊材料环节因供给出清或特定供需错配,盈利表现较好,如VC添加剂三季度价格累计上涨53%,华盛锂电(688353)单季净利3.13亿元、同比增长800.58%。
锂价下行使得利润在链条上进行再分配:外购矿冶炼环节首当其冲,一体化龙头收缩但整体稳健,正极材料受高价库存影响,电芯环节获得成本红利。决定企业分化的变量,正从价格方向转向资源禀赋、库存管理与现金流纪律。
五、结语与四季度展望
展望四季度,三条产业线索值得跟踪:一是上游锂盐环节供给持续增加、库存累积且外采盈利承压的背景下,存货跌价与减值计提的实际规模,特别是外购矿占比高的企业;二是正极材料等环节需求回落调整后,产业链去库进度及后续排产的下修风险,尤其是受铜箔供应偏紧及下游压价影响的中游环节;三是电池龙头排产下行后对中游材料端排产的传导效应。当电芯端开始用现金流维护产业生态,周期(883436)位置往往比价格显示的更深。锂价底部尚未确认,但产业链的报表已先于价格完成对下行的定价。


