


零食企业三季报收官,交出的成绩单冷暖不一。
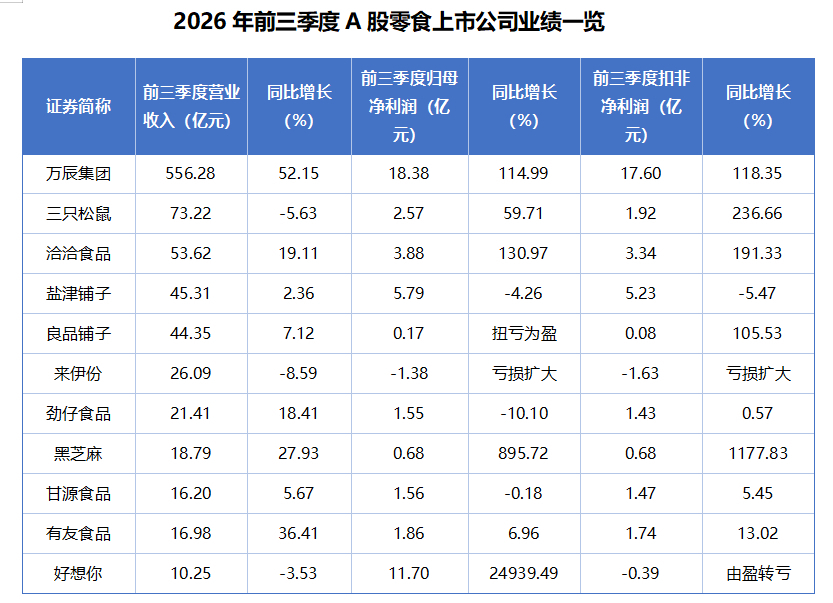
10月30日晚,有友食品(603697)披露三季报。2026年前三季度,该公司实现营收约16.98亿元,同比增加36.41%;归母净利润约1.86亿元,同比增加6.96%。至此,11家A股零食上市公司三季报已悉数交卷。
时代周报记者梳理发现,今年前三季度,A股零食行业业绩整体有所回暖。11家公司中,营收同比增长的有8家,较上年同期的6家增加2家;归母利润方面,同比增长的企业数量由上年同期的4家增至7家,录得亏损的数量则由上年同期的3家降至1家。
不过,行业内部业绩分化依然剧烈。一边是黑芝麻(000716)前三季度归母净利润同比暴增895.72%的好成绩,一边则是盐津铺子(002847)近四年同期归母净利润首次下滑的严峻局面。
苏商银行特约研究员付一夫接受时代周报记者采访时指出,前三季度零食行业整体回暖的底层原因是“成本红利+渠道红利”共振,分化则取决于企业是否踩在这两条线上。
“利润改善较明显的企业,共性是有低价原料库存或品类结构受益于成本下行,同时量贩零食、会员店、即时零售等新渠道放量,对冲了传统渠道下滑;部分高增长还叠加低基数扭亏和费用压缩,并非单纯营收扩张。而成本敞口大、渠道调整滞后或只节流不开源的企业净利润状况则出现恶化。”
图片来源:时代周报记者张钇璟制图
黑芝麻净利暴增近9倍,万辰签约门店总数突破3万家
纵观这11家企业财报,黑芝麻(000716)在前三季度的表现最为亮眼。数据显示,该公司前三季度营收18.79亿元,同比增长27.93%;归母净利润0.68亿元,同比增幅高达895.72%。
对于归母净利润近9倍的增长,黑芝麻(000716)解释称,主要系营收提升、毛利率提高及管理费用下降所致。具体来看,自去年底广西国资正式入主后,该公司持续推进“粉糊战略”落地实施,以南方黑芝麻(000716)糊为代表的冲调类经典拳头产品实现止颓回升。同时,该公司进一步扩容“五黑”产品矩阵,加速培育第二增长曲线。不过,这一高增长亦不乏基数因素,去年前三季度黑芝麻(000716)实现归母净利润仅681.93万元。
洽洽食品(002557)的表现同样不俗。报告期内,洽洽食品(002557)实现营收53.62亿元,同比增长19.11%;归母净利润3.88亿元,同比增长130.97%。中银证券(601696)在研报中指出,洽洽食品(002557)的营收增量主要源于新型渠道的增长。其中,零食量贩渠道、即时零售等渠道延续放量,实现较快增长,电商渠道也保持增长态势。而利润端的增长则是源于葵花籽采购价下行带来的成本红利。前三季度,洽洽食品(002557)的毛利率为26.11%,较上年同期的21.94%上升4.17个百分点。
此外,体量最大的万辰集团(300972)则继续狂奔,前三季度实现营收556.28亿元,同比增长52.15%,远超其余10家公司的营收总和;归母净利润18.38亿元,同比增长114.99%。其中,公司核心板块量贩零食业务营收551.76亿元,同比增长52.60%。据万辰集团(300972)透露,截至2026年9月中旬,集团旗下全国签约门店已突破3万家。
盐津铺子近四年同期净利首降,核心魔芋业务增长失速
与高增长阵营形成鲜明对照,部分零食企业正面临盈利能力下滑的挑战。
前三季度,盐津铺子(002847)实现营业收入45.31亿元,同比增长2.36%;归母净利润5.79亿元,同比下降4.26%。第三季度单季营收14.61亿元,同比下降1.71%;归母净利润1.54亿元,同比大幅下降33.77%。这是自2022年搭上量贩零食红利以来,盐津铺子(002847)前三季度净利首次同比下降。
更值得关注的是核心品类魔芋零食的失速。2023年-2025年,盐津铺子(002847)魔芋零食收入从4.76亿元增至17.37亿元,占总营收比重升至30.15%,跃居第一大品类。其中,该品类2024年、2025年收入增速分别高达76.09%、107.23%。而今年上半年,魔芋零食收入8.8亿元,同比增长11.28%;到了第三季度,魔芋零食收入仅与去年同期基本持平。
对此,盐津铺子(002847)在投资者关系活动中回应称,三季度收入下滑主要受定量流通渠道、电商渠道调整影响,其中电商渠道三季度收入同比下降约36%。而这两大渠道的调整也导致魔芋业务增速不足。不过,盐津铺子(002847)指出,魔芋品类“超级食材”的核心逻辑并未发生改变,“大魔王”的品牌心智正在建立、渗透率正在提升;公司2026年9月推出了新品贡菜魔芋,目前在消费(883434)者端、渠道端的反响良好。
而净利润的下降,除收入承压外,还受到成本上行、销售费用增加等因素影响。据其披露,目前进口鳕鱼原料的成本上涨同比达到40%左右,而包材成本亦上涨约10%。同时,由于公司定量流通渠道推进大商策略、推进大单品的铺市,第三季度销售费用率同比增加了3.40个百分点。
同样盈利承压的还有来伊份(603777)。前三季度,来伊份(603777)营收26.09亿元,同比下降8.59%;归母净利润-1.38亿元,亏损幅度较上年同期进一步扩大。
据了解,来伊份(603777)的持续亏损主要源于自身正加速“直营转加盟”的渠道改革。今年上半年,来伊份(603777)直营门店数量净减少726家,加盟门店数量净增加876家。截至2026年6月30日,公司旗下门店总数为2968家,其中直营门店318家,加盟门店2650家。
盈利能力方面,直营业务与加盟业务差距明显。上半年,直营业务毛利率超43%,而加盟业务毛利率仅为11.71%。在渠道结构切换下,来伊份(603777)上半年整体毛利率仅23.66%,较上年中期的32.61%明显下滑。
此外,好想你(002582)虽然今年前三季度归母净利润大增24939.49%,但剔除持有鸣鸣很忙(HK1768)股权公允价值变动等非经常性损益后,其扣非净利润为-3887.00万元,同比由盈转亏。
新鲜零食赛道爆火,众企业集体“鲜改”
财报数字之外,零食行业今年最大的变量,是“新鲜零食”赛道的爆火。
10月15日,源自长沙的新鲜零食品牌金粒门上海首店在闵行万象城开业,近400平方米门店、近200款商品,高峰时期排队客流绕店数圈。10月25日晚,上海万象城发布公告称,金粒门门店因客流较大,为保障安全和良好体验,即时起暂停营业。10月31日,记者前往现场发现,该门店已恢复正常营业,人气丝毫未减。不过,店内采取分流排队进场,收银台也增派了多名工作人员,来应对大客流。
所谓新鲜零食,即以短保、现制、少添加为核心,将鲜卤、现烤烘焙、果干、现制茶饮集中于一店的零售业态,被消费(883434)者戏称为“散装山姆”。
而金粒门“排队排到被商场停业”的盛况背后,是行业数据的狂飙。据国信证券(002736)研报,2025年中国新鲜零食市场规模已从2020年的不足50亿元增长至近180亿元。中金2026年6月发布的研报判断,新鲜零食的市场规模有望达到500亿元—1000亿元。
风口之下,零食巨头企业纷纷下场。其中,最早入局的是来伊份(603777)。早在2020年,该公司就提出“新鲜零食”战略,目前已形成新鲜生活店与社区生活店两类店型。今年7月,来伊份(603777)在上海五角场万达广场开出首家新鲜生活店(LYFEN life新鲜生活),至10月中旬已在上海连开5家购物中心店;10月16日,其又在徐汇区落地全国首家社区生活店(LYFEN life)。
三只松鼠(300783)于今年6月与大润发达成合作,在其卖场内开设新鲜零食“店中店”;此后8月,三只松鼠(300783)在芜湖开出首家全品类新鲜零食独立店“三只松鼠(300783)生活馆×新鲜热卖”。
而良品铺子(603719)则于9月在武汉落地新鲜健康食品7.0门店,将第七代门店聚焦在新鲜零食场景。此外,港股上市公司溜溜梅(HK6658)也在10月与安徽繁昌经开区管委会签约,落地爱开食中央工厂项目,定位“以梅为原点,打造制造型零售食集”,正式切入新鲜零食赛道。
不过,东方证券(HK3958)在研报指出,新鲜零食成长逻辑与传统零食店或零售存在区别,其在规模、品控、价格方面存在不可能三角难以兼顾。
该机构指出,传统包装零食及量贩零食店的平均损耗率约1%-3%,而新鲜零食的保质期较短,平均损耗率约8%-15%。生产、配送、销售任何环节均需关注损耗问题,损耗率提升将影响净利率;其次,“0 防腐”“净配方”意味着工艺复杂度有所提升,原料与工艺成本相对高企。且当前存在同质化竞争的现象,新品开发意味着新的冷链要求及管理体系,或将进一步提升成本;再者,新鲜零食要求冷链配送体系和短保质期管理流程,可能需要自建工厂或物流,规模效应提升相对较慢。
付一夫认为,对于传统零食企业而言,新鲜零食的需求逻辑成立。最大难点是供应链损耗,至于门店运营和渠道竞争是损耗问题的下游表现。能否把它做成增量,取决于现有供应链能否以可接受成本复用。“有短保产能和区域密度基础的企业,成功概率更高;若需从头自建中央厨房和冷链网络,短期更可能成为利润拖累。”


