


10月中国顺酐市场高位偏强波动,价格再创近四年新高。中东冲突持续升级,布伦特原油强势突破110美元/桶,原料正丁烷价格站上8000元/吨上方,成本端的强势表现抵消了弱需求的利空影响,驱动价格重心继续上移。展望11月行情,成本端强支撑或继续存在,预计市场或高位偏强波动为主。
成本面强势推涨,顺酐价格再创新高
10月中国顺酐市场整体高位偏强波动,价格再创近四年新高。截至10月底收盘,国内顺酐主要市场均价收于9502元/吨,环比上涨9.84%,同比上涨88.46%。月内市场呈现“涨—跌—涨”的波动走势,国庆节假期归来后中东冲突依然不断,伊朗对油轮袭击力度升级,沙特与胡塞武装战事激烈,风险溢价始终较高,国际油价受此支撑走势偏强,布伦特原油强势突破并一度接近120美元/桶关口,原料正丁烷价格也借势突破至8000元/吨上方运行,同期部分顺酐装置也因原料供应等问题停车检修。在成本上行及供应收缩共同驱动下,顺酐工厂积极挺价探涨,尽管中下旬因下游需求不足一度承压回落,但仅小幅下跌后便再度反弹。
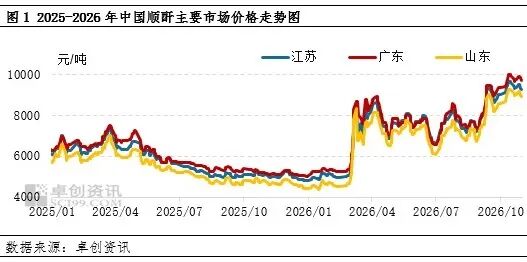
供需关系变化不大,仍处于紧平衡状态
10月国内顺酐产品供需两端同步收缩,紧平衡状态持续。供应方面,产量继续小幅下降。据卓创资讯(301299)统计,10月顺酐产量约13.52万吨,环比下降0.26%,同比下降2.59%;行业开工负荷率约39.43%,环比下降1.42个百分点。原料正丁烷供应紧张继续影响部分装置开工,产量环比微降,供应端维持偏紧状态;需求方面,国内消费(883434)量继续萎缩。10月顺酐需求量约12.71万吨,环比下降6.15%;主力下游不饱和树脂产量约12.57万吨,环比下降6.54%。国庆假期期间不饱和树脂及终端企业多停产降负,节后原料回调有限且再度走高,继续压制树脂企业开工意愿。

供需关系方面,10月产量13.52万吨,需求量12.71万吨,月度供需差值扩大至0.81万吨,即期供需关系仍处于紧平衡状态,对价格支撑力度较强。
成本强势推涨,行业亏损继续加深
10月原料正丁烷价格宽幅上涨,成为推升顺酐价格的核心力量。10月国内正丁烷市场偏强运行,截至月末收盘,山东地区正丁烷均价收于8504元/吨,环比上涨11.89%,月内呈现“涨—跌—涨”走势。月初至月中,受烷基化装置利润欠佳、开工负荷持续下降影响,正丁烷产出明显收敛,叠加部分企业停工及负荷减半,整体面临低供局面,卖方商品量偏低且几无库存累积,价格窄幅上推维持高位运行。进入月末,随着民用气氛围转弱、部分企业临时外销混合丁烷且价格较低,正丁烷直采性价比缺失,脱氢方向采买趋于谨慎,市场承压转弱。
据卓创资讯(301299)统计,同期顺酐山东市场液酐均价收于9113元/吨,环比上涨10.26%。原料正丁烷涨幅大于顺酐价格涨幅1.63个百分点,正丁烷法顺酐月度理论毛利亏损值扩大至1317元/吨,环比扩大8.31%(不包含副产蒸汽价值)。10月行业亏损进一步加深,由于成本传导严重不畅,国内顺酐企业夹在强势原料与疲弱下游之间,利润空间被持续挤压。

后市展望:成本支撑仍强,需求拖累限制涨幅
展望后市,卓创资讯(301299)预计11月中国顺酐市场整体维持高位偏强波动,行情走势的关键仍将是地缘局势影响下的成本波动,价格中枢或有小幅上涨。预计11月江苏市场价格运行区间或在8800—9900元/吨,均价或为9663元/吨附近。
成本方面,支撑力度预期偏强。尽管中东多个国家包括巴基斯坦、土耳其与沙特和伊朗举行面对面和谈,重新商谈中东多国的安全问题,伊朗宣称将采取措施结束目前冲突状态,近期态度有所缓和,市场预期美伊将会和谈,但从美国方面传出的消息来看,可能在美国中期选举前后对伊朗发动新的袭击,原油价格或整体延续震荡偏强行情;基准情境下,预计11月WTI月均价为100美元/桶,布伦特月均价为110美元/桶,也需警惕和谈顺畅导致的油价跳水风险;受原油走势影响,叠加11月存在的供应量紧张以及进口成本居高等因素支撑,国内正丁烷市场价格有望高位运行,对顺酐市场的强支撑预期不减。
供需方面,紧平衡状态或持续。供应方面,预计11月产量或有小幅增加,虽然福建百宏化学、中国石化(600028)青岛炼化顺酐装置计划恢复运行,但若原料价格高企及供应紧张局面不改,部分装置也存在继续降负或停产可能,产量增幅也将受限;需求方面,原料成本在11月或居高难下,树脂及终端企业开工积极性将继续受到抑制,弱需求格局较难发生实质改变。


