


华夏时报记者刘凯北京报道
2026年,中国汽车出海的增长逻辑正在发生根本性迭代。在连续多年整车出口量领跑全球、新能源(850101)产品渗透率持续走高的背景下,行业增长红利逐步见顶。单纯依靠产品性价比、批量整车出口的贸易型出海1.0模式,正遭遇海外合规壁垒、贸易摩擦、本地化服务缺失等多重瓶颈。“走出去”之后如何“走进去”“走上去”,已成为摆在所有中国车企面前的共同考题。
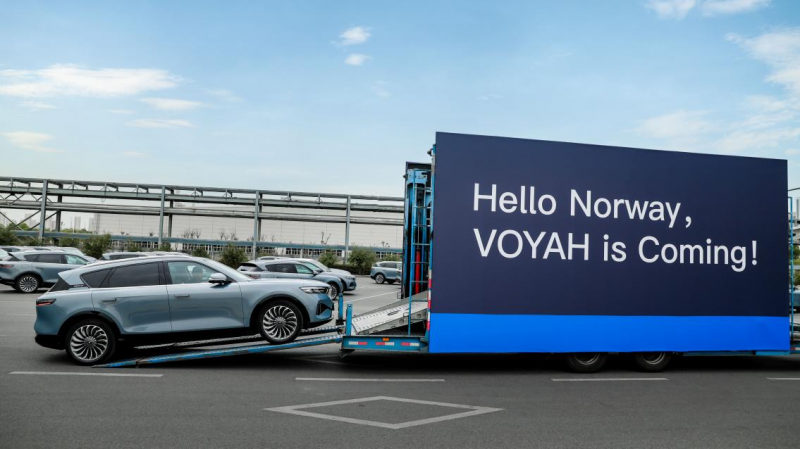
日前,从岚图汽车(HK7489)传出消息,岚图梦想家9右舵版即将登陆中国香港,并辐射泰国、新加坡等右舵市场。依托区域标杆市场验证、欧洲合资渠道布局、全球网格化服务网络,一套属地化适配、合作化运营、体系化深耕的全新出海范式浮出水面。
业内观点认为,岚图的行动不仅是单一品牌的区域市场动作,更是观察中国车企从“卖车出海”向“全球化公司化经营”跨越的典型样本,标志着国内汽车行业新一轮全球竞争正式开启。
右舵布局补齐全球化市场拼图
长期以来,全球汽车市场天然分为左舵、右舵两大体系。右舵市场覆盖中国香港、新加坡、泰国、马来西亚、澳大利亚、英国等数十个国家和地区,拥有庞大的消费(883434)基数,曾长期被日系、欧系车企深度占据。对中国品牌而言,右舵版图长期是全球化布局中最明显的一块短板,能否在这一市场立足,直接决定了中国车企能否真正进入全球市场的"另一半棋局"。
相较于左舵市场的规模化出口,右舵车型绝非简单的“左右镜像”改造,而是需要完成整车架构、操控布局、法规适配、安全认证的全方位改造,技术门槛与落地成本更高。正因为如此,右舵车型的开发能力也被视为检验车企全球化研发适配能力的核心标尺。香港作为典型右舵市场,也是内地车企开拓海外右舵市场的重要跳板,车企可依托香港完成右舵车型本地化适配与验证,为后续进入东南亚、大洋洲等右舵地区积累经验。
“此次岚图梦想家9右舵版落地香港,并非简单的车型改款与短期市场试水,而是品牌全球化战略的关键落子。作为全球高度成熟、法规标准严苛、消费(883434)理念成熟的标杆市场,香港兼具自由贸易窗口、高端市场属性与完善的汽车服务(884107)体系,完全对标国际一流市场规则,是非常好的海外模式试验场。”汽车行业分析师张毅对《华夏时报》记者分析表示。
据岚图汽车(HK7489)方面对记者的介绍,岚图已将右舵市场布局纳入长期全球化体系建设。在车型层面,完成整车底盘、操控系统、智能座舱(886059)、灯光合规的专项调校,适配右舵驾驶场景与当地交通法规;在配套层面,同步落地本地交付中心、零部件仓储、售后维保体系与合规化服务流程,补齐产品落地后的全周期(883436)服务能力。
数据显示,目前岚图业务已覆盖全球40个国家及地区,海外服务网点超240家,2026上半年海外营收达25.38亿元,同比增长51.5%,持续高增的海外业绩,为体系化出海落地提供了坚实支撑。
在核心的欧洲高端市场,岚图采用差异化合资合作模式,与Stellantis(STLA)构建深度分销合作体系,依托合作方成熟的本地渠道、合规体系、用户运营能力,降低高端市场准入门槛与重资产投入风险,探索出“中国技术产品+本地本土化运营”的轻资产出海路径,与自主自建渠道、海外建厂重资产模式形成互补。
贸易型出海弊端持续凸显
近几年,国内新能源汽车(885431)产业产能快速释放,出海成为车企消化产能、打开增长空间的核心路径。2026年前三季度,中国汽车出口持续保持高增态势,新能源汽车(885431)成为出口核心增量。但规模高速扩张的背后,传统贸易型出海的结构性缺陷持续暴露,行业增长质量问题愈发凸显。
所谓贸易型出海,核心逻辑是国内生产、整车出口、异地销售,优势是落地快、短期增量明显、资金周转高效,但长期短板显著。一方面,全球贸易保护主义升温,海外各国碳关税、数据合规、汽车安全认证、本地化产能法规持续收紧,单纯整车出口面临更高的贸易壁垒与政策不确定性,中国汽车正经历从“开放市场竞争”到“规则壁垒围堵”的外部环境转变;另一方面,批量出口模式普遍存在售后体系薄弱、零部件补给滞后、本地化运维缺失的问题,难以沉淀长期用户口碑与品牌价值。而在智能电动时代,软件迭代、OTA升级、用户运营、数据服务等长期价值均高度依赖本地体系,“只卖车、不扎根”意味着中国车企只能获取一次性贸易收益,无法分享生态与品牌溢价。
“从行业格局来看,当前车企出海已呈现明显分化。头部车企依靠规模化出口抢占市场份额,新势力聚焦细分高端赛道试水海外市场,多数品牌仍停留在‘走量赚营收’的初级阶段。”张毅对《华夏时报》记者分析指出,整车出口只能算作“产品出海”,无法形成长期核心竞争力。“随着海外本土车企、外资品牌加速电动化转型,市场竞争从产品参数比拼,转向服务、生态、合规、供应链的综合博弈,单一产品优势很难长期维系市场份额。”
与此同时,出海成本持续加剧。海外认证、车型属地化改型、网点建设、本地团队搭建均为前置性重投入,短期无法转化为利润,多数车企海外业务长期处于“高投入、低盈利”的培育周期(883436)。单纯追求出口规模的模式,已然无法适配全球化长期发展需求,行业亟需从规模扩张转向质量深耕。
下半场比拼体系化全球化能力
行业共识明确,中国汽车出海已经走完“规模野蛮生长”的1.0阶段,正式进入本地化体系竞争的2.0周期(883436)。此轮竞争的核心变化在于:评判企业全球化实力的标准,不再是年出口销量、覆盖国家数量,而是本地化适配能力、区域盈利模型、合规运营体系、全链路服务生态的综合实力。
纵观行业现状,出海成熟度完全由体系化能力决定。比亚迪(002594)、奇瑞、吉利之所以能稳居第一梯队,核心不是出口更多车辆,而是提前完成了本地建厂、供应链落地、合规体系搭建;而大量长期停留在海外营收占比10%以内的品牌,本质仍是“贸易过客”,扎根能力较弱。随着右舵市场、高端市场相继成为必争之地,右舵开发与本地化运营也正从“选答题”变为全行业共同的“必答题”。
张毅认为,岚图的分层出海布局,契合了当前行业全球化发展趋势。针对高标准、高门槛的欧洲市场,采用合资分销模式,借力本土巨头资源规避政策与渠道风险;针对港澳、东南亚右舵市场,以标杆试点、模式复用的思路,标准化输出产品与服务体系;针对中东高温特殊工况市场,落地直营本地化适配模式,根据区域气候、路况、消费(883434)习惯定制车型方案。这种“一域一策、分区运营”的策略,彻底告别了一套产品、一套模式通吃全球的传统打法。
“岚图进军香港右舵市场,仅能验证单一标杆模式的可行性,能否在东南亚、澳洲等差异化市场复制盈利,欧洲合资模式能否平衡品牌话语权、渠道管控、利润分配等核心问题,仍需要长期市场验证。”张毅表示,“随着行业竞争持续深化,未来2—3年,汽车出海的淘汰赛将正式开启。依赖贸易走量、无本地化能力的品牌将逐步被海外市场淘汰,而具备全域适配、合规运营、本地深耕、生态布局的车企,将持续收割全球高端市场份额。”


