


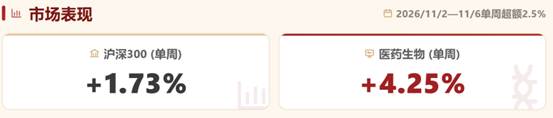
复盘上周行情,医药板块超额明显:沪深300(399300)单周上涨1.73%,医药生物上涨4.25%,处于31个一级子行业第10位,细分中化学制药(881140)、生物制品(881142)、医疗器械(881144)方向领涨。
据中泰证券(600918),主要利好来自海外中期选举落地,激进药价监管法案落地阻力抬升,创新药(886015)及CXO产业链风险偏好修复。同时周内百济神州(688235)Q3业务进展、中国生物制药(HK1177)与BI的BD合作落地、凯莱英(002821)股份回购方案等边际利好共振,板块迎来阶段性估值修复。
更为关键的是,2026Q3公募基金医药持仓数据带来重要信号:三季度医药仓位从冰点回升至2024年Q2以来最高。
据华安证券(600909),2026全部公募基金重仓股(883406)中医药占比Q1、Q2、Q3分别为8.85%、6.56%、9.98%。其中,Q2为2010年一季度以来最低,Q3为2024年二季度以来最高。Q3医药重仓市值+859亿元,其中增减持+304亿元、股价贡献+555亿元。
具体来看,加仓集中在医疗研发外包(884244),占全部重仓市值1.84%→3.80%、占医药重仓38.0%,超配+23.9个百分点;化学制剂(884144)超配由+2.4转为3.2个百分点;创新药(886015)为净减持。
这一数据表明,医药板块底部或已确认,机构配置完成“从极冷到升温”的切换。并且资金风格从“炒预期(故事)”向“看业绩(确定性)”切换,CXO作为医药板块的“硬件”与“出海”代表正在被重估,创新药(886015)等待下一“击球点”。

资料来源:华安证券
展望四季度,国联民生(601456)认为,随着三季报业绩期结束,市场即将进入业绩真空期。在当前的行业比较与筹码结构下,主题条线和高赔率创新药(886015)有望成为Q4重心,尤其是筹码结构较好的二三线创新药(886015),以及AIDD(AI药物研发)、mRNA等新技术赛道值得关注。
国金证券(600109)指出,CXO行业已完整经历一轮产业周期(883436),当下行业景气度上行信号明确。展望2026年,海外头部CXO企业收入指引仍维持增长格局,叠加全球生物医药投融资逐步回暖、创新药(886015)研发需求稳步复苏,行业景气度延续上行态势,成长确定性进一步增强。
【相关ETF】
具体配置上,投资者可根据不同的偏好与重心选择不同的医药细分ETF。
沪港深医药ETF招商(517990)覆盖沪港深三市创新药(886015)+CXO龙头,前十大权重为药明康德(603259)(12.75%)、百济神州(688235)(11.11%)、恒瑞医药(HK1276)(9.09%)、药明生物(HK2269)(8.10%)以及信达生物(HK1801)、迈瑞医疗(300760)、石药集团(HK1093)、康方生物(HK9926)等龙头,港股医药占比43%+A股医药占比57%,跨市场布局沪港深三地医药核心资产。
生物科技ETF招商(159849)跟踪中证生物科技主题指数,覆盖药明康德(603259)、恒瑞医药(HK1276)、迈瑞医疗(300760)、康龙化成(HK3759)、长春高新(000661)等医药细分领域龙头,创新药(886015)含量高达70%、CRO含量26%,或为布局创新药(886015)与CRO的指数化抓手。
疫苗ETF招商(561920)跟踪的中证疫苗与生物技术指数,是当前A股疫苗主题纯度最高(超40%)的指数标的之一。指数前十大成分股合计权重46%,覆盖沃森生物(300142)、智飞生物(300122)、欧林生物(688319)、辽宁成大(600739)、百利天恒(688506)、荣昌生物(688331)、康泰生物(300601)等细分龙头,兼顾疫苗Beta与mRNA产业发展红利。
医疗器械ETF招商(159898)跟踪中证全指医疗器械(881144)指数,成分股覆盖迈瑞医疗(300760)、联影医疗(688271)、惠泰医疗(688617)、新产业、鱼跃医疗(002223)等器械龙头,一篮子布局医疗器械(881144)全产业链,同时成份股中有24%在脑机接口(886047)有实质性布局的企业,助力投资者把握板块业绩修复与创新升级机遇。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)


