


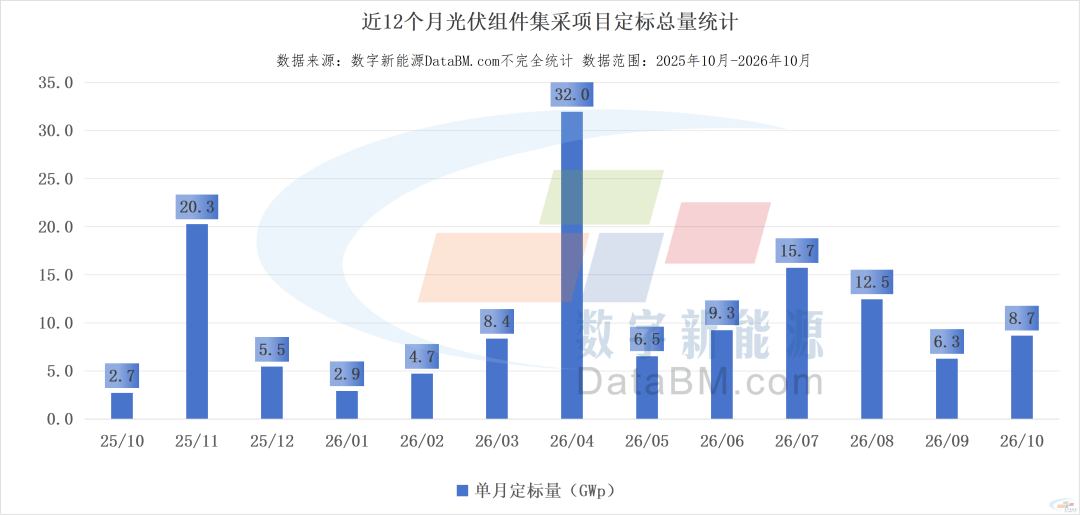
10月,国内光伏组件集采市场定标量止跌回升,价格曲线同步上扬,10月市场有所升温。
据数字新能源(850101)DataBM.com不完全统计,10月光伏组件定标总量约8.69GW,环比9月增长约38.6%,同比2025年10月增长220.5%。
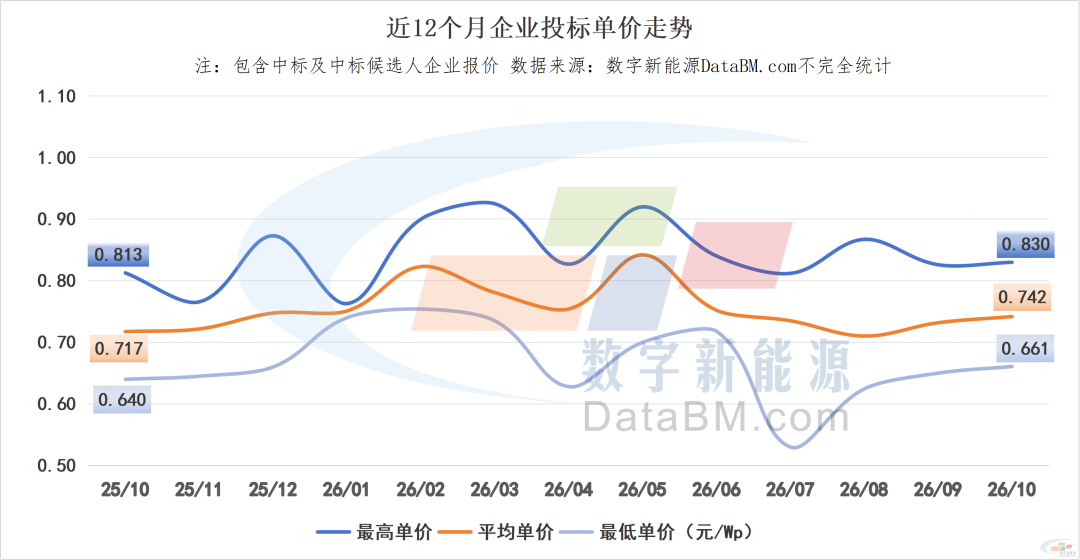
同时,10月投标均价0.742元/W,环比9月上涨1.36%,较2025年10月同比上涨3.4%,投标均价已连续两个月上行。
(上期月评见:大降50%!9月光伏组件集采定标量“腰斩”!好消息是25G(885556)W+容量待释放)
定标总量环比增长近四成,框架占比超七成
据数字新能源(850101)DataBM.com不完全统计,2026年10月集采市场定标总容量为8.69GW,环比9月的6.27GW增长38.6%;同比2025年10月的2.71GW增长220.5%。从定标项目数量看,10月共有37个项目完成定标,项目数量较9月增加14个,另有4个项目已处于候选人公示状态。
从定标项目结构来看,高度集中在框架集采项目,占当月定标总量的74.8%,较9月的68.6%再升6.2个百分点。剔除该部分框采后,常规电站采购项目容量约为2.19GW,占当月定标总量的25.2%,其容量环比9月仍增长11.2%。
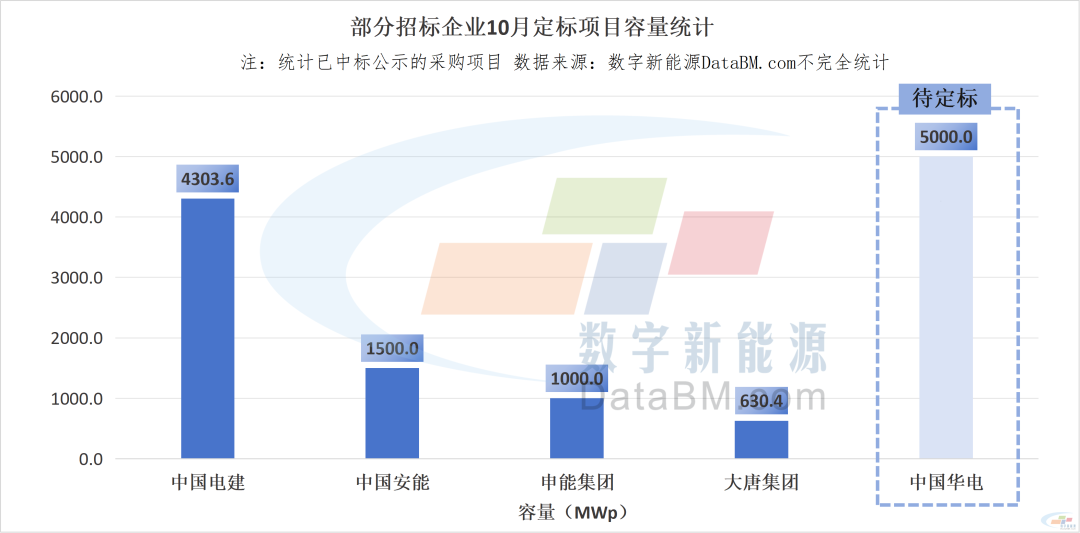
中电建、安能、申能占据6.5GW主体,华电5GW待定标
从发布招标的单位来看,10月前三大容量全部来自框架集采,依次为中国电建(601669)、中国安能、申能集团。中国电建(601669)以4.3GW居首,占全月总量的49.5%,其中4GW为年度N型(TOPCon)组件集中采购,其余0.3GW来自水电六局、水电八局、吉林院等中国电建(601669)下属单位的多个电站项目采购。
值得关注的是,“五大六小”电力央企在10月的组件集中采购量严重“缩水”,仅大唐集团(0.63GW)、国投电力(600886)(0.12GW)有百兆瓦级订单落地,合计占比不足9%。不过,中国华电2026年第二批光伏组件框架5G(885556)W已进入预中标候选人公示阶段,将在11月完成定标。
TOPCon占比53.2%主导,BC与HJT增量显著
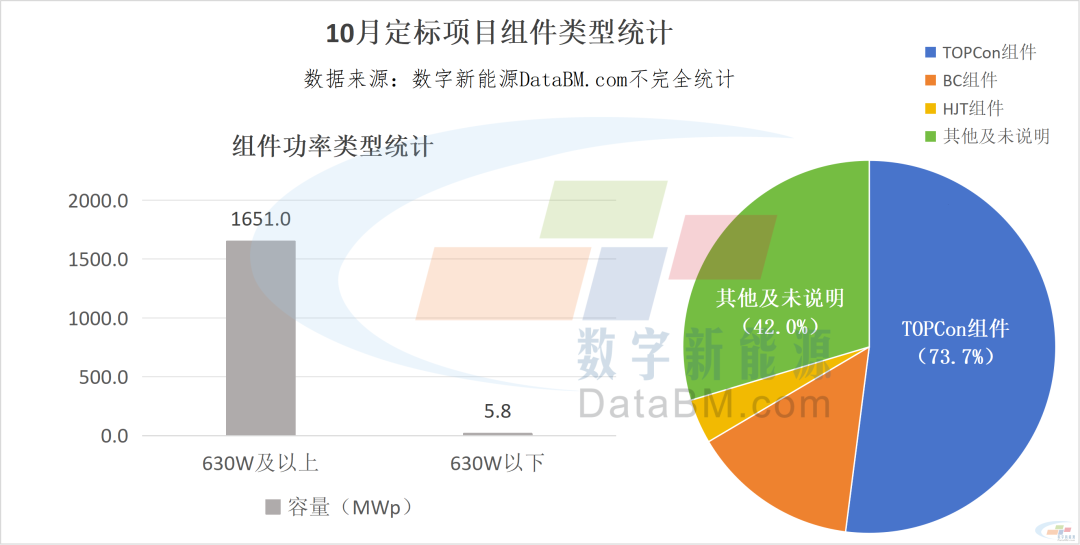
从组件技术路线来看,10月集采项目中明确标注类型的定标容量占比显著高于前几个月。TOPCon组件4.62GW、占53.2%;BC组件1.29GW,占14.8%;HJT组件0.34GW、占3.9%;剩余28.0%未标注明确技术路线。BC与HJT合计占比18.7%,较9月提升13.9个百分点,增量极为显著。
从功率要求看,10月已明确功率分段的定标容量约1.66GW,其中630W及以上容量约为1.65G(885556)W、占比达99.6%,630W以下容量不足6MW。
随着三级能效强制国标落地实施节点临近,不少厂商陆续启动640W以下组件产线技改升级,630W以下组件产品的采购需求显著减少,功率分水岭效应进一步凸显。
正泰1.8GW定标量大幅领先,协鑫、日升单体项目拿单量居首
从中标企业来看,按含框架采购项目的容量口径统计,正泰新能以1.80GW容量登顶,中来光电、英利能源(850101)各1.33GW并列第二,随后是隆基绿能(601012)0.89GW、协鑫集成(002506)0.66GW、晶科能源(688223)0.50GW。环比9月来看,排名前五家厂商拿下的定标容量均有较大幅度的回升,甚至3家厂商达到GW级。
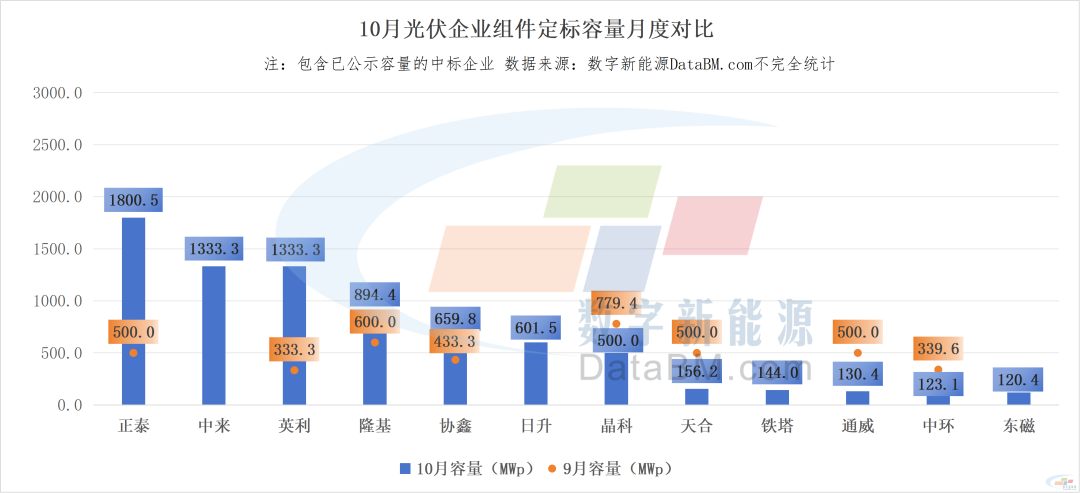
但按剔除框架预分配后的实际拿单口径统计,排名完全反转:协鑫集成(002506)以0.55G(885556)W居首,全部来自新疆1GW组件采购项目;东方日升(300118)0.49GW次之,由老挝343M(MMM)W、湖北65MW、南非86MW三个项目构成;正泰新能0.36GW第三(四川360MW)。

最高价、均价、最低价罕见集体抬升,投标均价连续两月上涨
相较于定标总量的大幅回升,价格端只呈现了小幅上涨。10月投标均价环比上涨1.36%,为连续第二个月上行,但涨幅较9月的3.04%明显收窄。
据数字新能源(850101)DataBM.com不完全统计,10月整体投标单价区间位于0.661-0.830元/W,最高价、均价、最低价分别环比变动+0.48%、+1.36%、+1.66%——继5月之后再次出现三条曲线抬升。
价格最高点出现在广州水投集团“水务+光伏”一体化节能改造项目(第二批)光伏组件采购中,广东互盈光新能源(850101)科技有限公司报出0.830元/W;价格最低点出现在察右后旗奶酪小镇1177.29kW屋顶分布式光伏项目光伏组件采购中,内蒙古利阳光伏新能源(850101)科技有限公司报出0.661元/W。
10月投标价格虽出现小幅上涨,但本轮抬升更接近于高价项目占比提高带来的结构性拉动,而非市场价格的普遍上移。分技术路线看,价格分布呈现明显的双轨特征:BC及HJT组件报价区间位于0.758-0.805元/W,TOPCon组件报价集中在0.661-0.766元/W,中枢相差高达约0.07元/W——正是高价组件占比的上升,导致在主流标段价格并未上行的情况下推高了整体价格表现。
回顾与展望:10月量价双增,但11月集采需求或提前收尾
回顾10月,组件集采市场呈现“量价双增”的积极局面,但“量增”由框架项目的放量推高,“价升”由高价组件项目占比的回升带动,二者实际上缺乏持续性。
展望11月,光伏组件集采市场或将面临价格继续磨底与需求提前收尾的双重挑战。
尽管10月内电池片价格有小幅回升,但组件市场上的低价竞争仍在延续。例如中国华电5G(885556)W框架集采项目中,第一预中标候选人报出0.665元/W,贴近当月最低价0.661元/W,已公示的7家投标企业报价区间为0.665-0.7297元/W,价格重心整体压在区间下限。
与此同时,成本端的支撑也在减弱,210N电池片价格在10月由0.30-0.31元/W回升至0.315-0.320元/W后,11月上旬并未能实现进一步上涨,且这一涨价并未传导至组件环节,组件市场成交情况实际陷入僵持。据数字新能源(850101)DataBM.com调研,在分布式市场,部分渠道商组件成交价已低于厂商报价0.02-0.03元/W,近期TOPCon组件成交价高度集中在0.66-0.70元/W之间。
需求端则存在“旺季”提前收尾的可能性。据部分厂商向数字新能源(850101)DataBM.com透露,10月国内集中式项目需求已有所减少,目前头部厂商尚有央国企订单排期交付,但新增需求较弱,因此不少厂商已开始计划减产。而招标方缩减采购计划的讯号同样强烈,例如龙源电力(HK0916)6GW集采在10月底变更采购规模、缩减至3GW,整体容量直接缩水一半。综合来看,11月尚有一定订单储备托底,而12月定标量存在同比下滑的可能性。


