


2026年下半年,想要在运动行业里找出一份光鲜亮丽的财报,正变得越来越困难。
在终端门店里,打折促销的硝烟早已从传统的季末清仓蔓延到了刚上架的新品。一款定价649元的耐克(NKE)新品发售仅仅十余天,价格便在部分渠道滑落至五折左右;定价999元的专业跑鞋,上市不足三个月便在经销商的线上旗舰店里以六折挂牌出清。
这不再是单纯的个别品牌促销行为,而是一场席卷全球的行业性折算周期(883436)。
根据最新公布的2026年第三季度财报数据,全球与中国运动鞋服市场正经历深度的结构性阵痛与重塑。过去支撑行业一路高歌猛进的DTC直营红利正在消退,欧美与中国消费(883434)市场的结构性分化,叠加全球供应链与关税政策的剧烈波动,让所有参与者都陷入了一场关乎效率、产品力与资本韧性的生存考验。

Part 01
全球大盘的“K型”撕裂
纵观2026年第三季度全球各大运动巨头的业绩表现,“分化”成了贯穿始终的主线。一方面是传统综合性巨头在渠道重组与库存消化中的深幅震荡,另一方面则是聚焦于高溢价科技与特定细分场景的新锐品牌在逆势狂欢。
1.传统巨头:耐克的渠道回撤
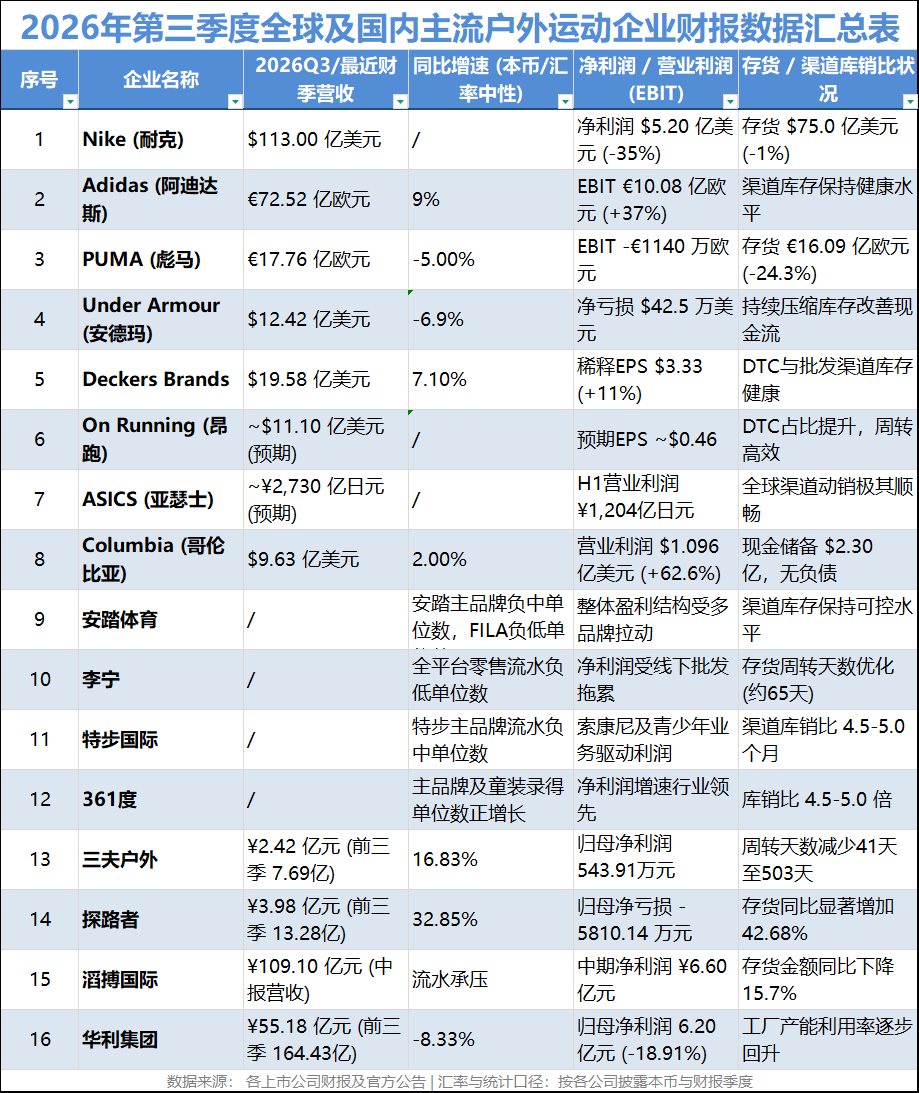
作为全球运动行业的领头羊,Nike在2026财年第三季度展现出了战略转型期典型的业绩困局。报告期内,公司实现营业收入113.0亿美元,单季净利润同比重挫35%至5.20亿美元,毛利率下滑130个基点至40.2%。
困局的根源在于DTC战略的阶段性见顶。在2026年第三季度,NIKE Direct收入同比下降4%至45.0亿美元,其中自营数字平台降幅更达9%。高昂的直营履约成本与线上获客成本侵蚀了利润,被迫让Nike重新审视与批发伙伴的关系。

2.欧洲双雄:阿迪的历史新高与彪马的深度出清
同处欧洲的Adidas与PUMA,在2026年第三季度走出了截然相反的轨迹。
Adidas在第三季度交出了一份创历史新高的成绩单:单季实现营业收入72.52亿欧元。业绩超预期的核心动力在于两点:一是跑步(+19%)、训练(+17%)及足球(+13%)等专业运动线的强劲动销;二是公司在第三季度成功确认了约2.00亿欧元的美国海关关税退税款,直接推动单季毛利率大幅拉升2.5个百分点至54.3%。

相反,PUMA在第三季度则步入了“砸盘清库存”的深水区。期内PUMA实现销售额17.762亿欧元。为了彻底摆脱历史包袱,PUMA主动限制向批发渠道出货并加大促销清理力度。然而,这种“断臂求生”换来了资产负债表的显著改善:期末存货同比大幅下降24.3%至16.089亿欧元。
3.高溢价新锐:Deckers、昂跑与亚瑟士的狂欢
在传统巨头消化过剩产能的同时,聚焦于特定细分赛道的高端科技品牌却展现出极高的定价权与抗周期(883436)能力。
Deckers在2026财年第三季度刷新历史财务纪录,净销售额同比增长7.1%至19.58亿美元。集团第一增长引擎HOKA销售额同比大增18.5%至6.289亿美元;UGG也在庞大基数上实现了4.9%的稳定增长。
瑞士昂跑(ONON)(On Holding)在2026年第三季度延续了高溢价扩张态势,市场预测其单季营收将达到11.1亿至11.4亿美元。昂跑(ONON)在期内确认了约5300万瑞郎(约6500万美元)的关税退税收益,拉动单季毛利率攀升至约70.0%的行业顶峰。
日本ASICS(亚瑟士)则凭借产品线的爆发展现出强劲弹性。2026上半年其SportStyle复古运动休闲板块销售额狂飙83.0%,在欧洲和北美市场分别实现了超100%和约90%的爆发式增长。
Part 02
中国市场的存量博弈
转看国内市场,2026年第三季度的中国运动服饰行业整体步入了深度的存量博弈阶段。国家统计局数据显示,限额以上单位服装、鞋帽、针纺织品类零售额在7月和8月分别同比下滑1.0%和0.5%,直至9月才在电商促销拉动下微弱回升1.2%。
消费(883434)行为的“杠铃化”极化趋势,在国产品牌的财报中表现得淋漓尽致:大众平价市场陷入残酷的价格战,而高端专业户外与高质价比赛道则成为逆势增长的避风港。
1.头部阵痛与策略分化:安踏、李宁与特步的防线
中国四大国产运动巨头在2026年第三季度的表现呈现出明显的梯队分化。
安踏体育(HK2020)发布的营运数据打破了过往的高增长神话。按零售价值计算,2026年Q3安踏主品牌产品零售金额同比录得中单位数负增长,FILA品牌录得低单位数负增长。这是自2022年以来,安踏两大主力品牌单季流水首次同时转负。
然而,安踏前瞻布局的多品牌矩阵展现出了极强的对冲能力——以迪桑特(Descente)和可隆(Kolon Sport)为核心的其他品牌业务,在Q3逆势录得25%至30%的高速增长,成为集团业绩的第二增长曲线。
李宁(HK2331)在第三季度的全平台零售流水同样录得低单位数下降。其中线下渠道中单位数下滑,但电商业务逆势突破,录得高单位数增长。截至三季度末,李宁(HK2331)销售点净增36个至6,099个,显示出其通过关闭低效店、优化直营门店固定成本来巩固渠道基本盘的思路。
特步国际(HK1368)在三季度特步主品牌流水同比下降中单位数,渠道库销比升至4.5至5.0个月。但特步的亮色在于结构性孵化:高端跑步品牌索康尼(Saucony)三季度流水保持正增长,零售折扣极低;而重新定位的青少年品牌“X Young”聚焦8-15岁功能性装备,已贡献集团近20%的销售额。

2.极致性价比突破:361度的下沉逆袭
在头部巨头流水普遍承压的大背景下,361度(HK1361)成为了2026年第三季度国内运动行业中极少数实现全渠道正增长的标的。
期内,361度(HK1361)主品牌线下零售额同比录得单位数正增长,童装品牌取得中单位数正增长,电商平台流水更是实现了中高单位数增长。其“高质价比”的产品定位精准契合了当前的消费(883434)分级趋势。
在渠道端,361度(HK1361)展现出了惊人的执行力。截至三季度末,其千平米级别的“超品店”数量由上半年末的188家迅速增至210家,提前完成了全年拓店指引。

Part 03
产业链中下游传导
市场终端的折扣风暴与结构演变,顺着产业链条迅速向中游制造代工与下游渠道零售端传导。
1.渠道零售商:滔搏与宝胜的关店提质
作为Nike与Adidas在华最大的代理零售商,滔搏(HK6110)(Topsports)发布的2026/27财年中期业绩显示,期内实现营业收入109.1亿元人民币,净利润为6.60亿元。受主要合作品牌清旧库存及线下客流下滑拖累,滔搏(HK6110)三季度零售流水预计同比下降10%~20%。
面对逆风,滔搏(HK6110)采取了极具防御性的运营策略:加速关闭坪效低劣的小型门店,转向千平大店与多品牌户外体验选品店。宝胜国际(HK3813)同样处于渠道缩减期,重点通过本地化私域流量运营来维系渠道粘性。

2.中游制造龙头:华利与申洲的产能出海
处于中游的鞋履制造龙头华利集团(300979),在2026年第三季度释放出了强烈的边际修复信号。尽管前三季度华利营收(164.43亿元,-11.98%)与净利润(15.73亿元,-35.42%)同比承压,但第三季度单季营收降幅大幅收窄至8.33%(55.18亿元),单季毛利率环比爆拉5.00个百分点至22.63%,净利率回升至11.32%。毛利率的大幅回升,得益于公司印尼新工厂与四川工厂产能爬坡顺利,以及高附加值客户订单占比的提升。
服装代工龙头申洲国际(HK2313)在第三季度的产能利用率也回升至90%以上的高位。申洲凭借面料与成衣一体化的垂直整合壁垒,在Nike、Adidas、Uniqlo及PUMA四大客户中的份额稳固,其在越南与柬埔寨的海外基地产能持续释放,有效化解了贸易关税风险。
写在最后
2026年第三季度,注定是全球户外运动鞋服产业告别粗放扩张、建立新秩序的陡峭拐点。从终端新品降价“破防”,到各大巨头财报里的清仓折算,这场席卷全行业的打折潮,表面看是后疫情时代供应链积压与消费(883434)信心的短兵相接,实质则是过去十年来,品牌依靠单一爆款和渠道粗放扩张“一招鲜吃遍天”的旧时代已然落幕。


